
Pontos-chave
- IBS e CBS incidem nas operações com imóveis feitas por contribuintes do regime regular, com alíquotas reduzidas em 50% e, na locação, em 70% (LC 214/2025, arts. 251 e 261).
- O redutor de ajuste abate a base de cálculo só na venda. Para o imóvel que o contribuinte tem em 31/12/2026, o valor inicial é o valor de aquisição atualizado pelo IPCA ou, por opção, o valor de referência (art. 258, I).
- Se o valor de referência não estiver disponível em 31/12/2026, a lei admite estimativa de valor de mercado por procedimento ainda dependente de ato conjunto da RFB e do CGIBS (art. 258, § 2º), não localizado até 12/11/2026.
- O Decreto 12.955/2026 diz que a impugnação do valor de referência deve vir acompanhada de "documentos comprobatórios, em especial elementos técnicos, tais como laudos e pareceres de avaliação" (art. 367, § 1º).
- Quem comprou há muitos anos e viu o imóvel valorizar acima do IPCA tende a ter redutor maior pelo valor de mercado. Quando a aquisição atualizada já se aproxima do mercado, o laudo não compensa.
A reforma tributária cobra IBS e CBS nas operações com imóveis feitas por contribuintes do regime regular, com alíquotas reduzidas em 50% na venda e em 70% na locação (LC 214/2025, art. 261). O ponto com prazo mais curto é o redutor de ajuste: o valor que abate a base de cálculo na venda tem data de constituição em 31/12/2026 e parte do valor de aquisição corrigido pelo IPCA, do valor de referência ou, se este não sair a tempo, de estimativa de valor de mercado por procedimento ainda não regulamentado (art. 258, § 2º). Pessoa física abaixo dos limites do art. 251 fica fora.
Este guia é o ponto de partida da série da Costa Sales sobre o redutor de ajuste. Cada tema específico tem um artigo próprio, listado mais abaixo, e o serviço está descrito em laudo de avaliação para a reforma tributária.
O que muda nos imóveis com o IBS e a CBS?
A LC 214/2025 criou um regime específico para as operações com bens imóveis feitas por quem apura o IBS e a CBS no regime regular (art. 251, caput). Entram nele a venda, inclusive a decorrente de incorporação e de parcelamento do solo, a cessão de direitos reais, a locação, a administração, a intermediação e os serviços de construção civil (art. 252).
| Operação | Tratamento das alíquotas | Redutor aplicável |
|---|---|---|
| Venda de imóvel | Reduzidas em 50% (art. 261) | Redutor de ajuste (art. 257) e, no residencial novo ou lote residencial, redutor social de R$ 100.000 ou R$ 30.000, corrigidos pelo IPCA (art. 259) |
| Locação, cessão onerosa e arrendamento | Reduzidas em 70% (art. 261, parágrafo único) | Redutor social de R$ 600 por mês por imóvel residencial, corrigido pelo IPCA (art. 260); o redutor de ajuste não se aplica |
| Locação por prazo determinado com contrato firmado até a publicação da LC 214/2025 | Opção por 3,65% da receita bruta (art. 487, §§ 1º e 2º): não residencial pelo prazo original, se registrado até 31/12/2025 ou disponibilizado à RFB e ao CGIBS; residencial pelo prazo original ou até 31/12/2028, o que ocorrer primeiro | A opção impede o redutor social da locação (art. 487, § 5º) |
| Loteamento com registro pedido antes de 01/01/2029 | Opção por 3,65% da receita bruta (art. 486, § 1º) | A opção impede o redutor de ajuste e o redutor social (art. 486, § 4º) |
Pessoa física entra no regime?
Só acima dos limites do art. 251, § 1º. A pessoa física vira contribuinte do regime regular quando, no ano anterior, teve receita de locação, cessão onerosa ou arrendamento acima de R$ 240.000, valor corrigido mensalmente pelo IPCA (§ 5º), com mais de 3 imóveis distintos; vendeu mais de 3 imóveis distintos, contando só os que estavam no patrimônio há menos de 5 anos da aquisição (§ 3º); ou vendeu mais de 1 imóvel construído por ela nos 5 anos anteriores. O § 2º faz a pessoa física contribuinte no próprio ano quando ela ultrapassa os limites de venda ou excede em 20% o limite de receita de locação.
Abaixo desses limites, a venda da pessoa física não entra no regime específico, e a discussão do redutor de ajuste não se coloca. Por isso o tema pesa sobretudo para loteadoras, incorporadoras, holdings patrimoniais e empresas com imóveis para venda.
Como fica o aluguel na reforma tributária?
Na locação, na cessão onerosa e no arrendamento feitos por contribuinte do regime regular, as alíquotas do IBS e da CBS são reduzidas em 70% (LC 214/2025, art. 261, parágrafo único). O tributo é devido a cada pagamento do aluguel (art. 254, III, e § 2º), e a base é o valor da locação, sem os tributos e emolumentos que incidem sobre o imóvel e sem as despesas de condomínio (art. 255, II, e § 2º).
- Redutor social. No aluguel residencial, a base pode ser reduzida em R$ 600 por mês por imóvel, corrigido pelo IPCA, até o limite da própria base (art. 260 e parágrafo único).
- Locação curta. A locação residencial por até 90 dias ininterruptos, feita por contribuinte do regime regular, segue as regras dos serviços de hotelaria (art. 253).
- Pessoa física. Só entra no regime quando, no ano anterior, a receita de locação, cessão onerosa e arrendamento passou de R$ 240.000, corrigidos pelo IPCA, com mais de 3 imóveis distintos (art. 251, § 1º, I, e § 5º), ou, no próprio ano, quando excede esse limite em 20% (§ 2º, II).
- Contratos antigos. O contrato por prazo determinado firmado até a publicação da LC 214/2025 pode optar por 3,65% da receita bruta (art. 487, § 2º), nas condições da tabela acima. A opção afasta qualquer outra forma de incidência sobre a operação (§ 3º), veda a apropriação de créditos (§ 4º) e impede o redutor social do art. 260 (§ 5º).
- Redutor de ajuste. Não se aplica ao aluguel, porque é usado só na venda (art. 257, § 1º).
Para quem aluga por meio de holding, a comparação com a pessoa física e o efeito do redutor numa venda futura estão em holding patrimonial e redutor de ajuste.
Como o redutor de ajuste entra na venda do imóvel?
A partir de 1º de janeiro de 2027, cada imóvel de contribuinte do regime regular passa a ter um redutor de ajuste vinculado, usado "exclusivamente para reduzir a base de cálculo das operações de alienação" (LC 214/2025, art. 257, § 1º; Decreto 12.955/2026, art. 369, parágrafo único). Na venda, ele é deduzido da base de cálculo; na venda de unidade de incorporação ou de parcelamento do solo, é deduzido de cada parcela, na proporção do valor total do imóvel (art. 262, § 4º). Se o comprador também é contribuinte do regime regular, o redutor é mantido com o mesmo valor e o mesmo critério de correção; nos demais casos, é extinto (art. 257, § 4º).
Para o imóvel que o contribuinte já tem em 31/12/2026, a lei oferece três caminhos para o valor inicial.
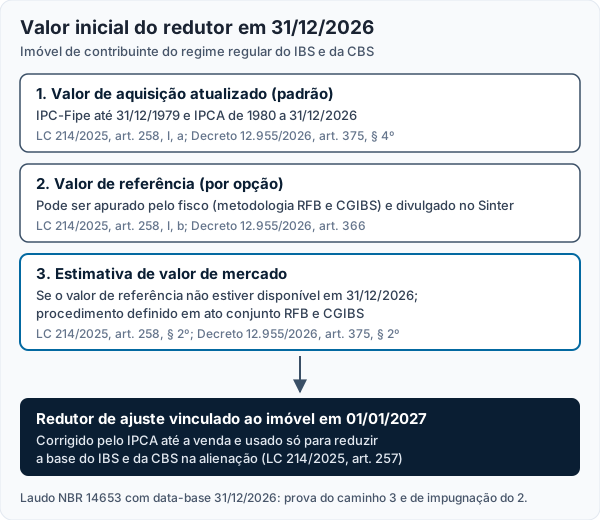
| Caminho | Base legal | Quem define o número |
|---|---|---|
| 1. Valor de aquisição atualizado (padrão) | LC 214/2025, art. 258, I, a, e § 4º; Decreto 12.955/2026, art. 375, § 4º (regulamento da CBS) | O próprio contribuinte, com a escritura e o índice: IPC-Fipe até 1979 e IPCA de 1980 a 2026 |
| 2. Valor de referência (opção) | Art. 258, I, b; Decreto, art. 366 | As administrações tributárias podem apurá-lo por metodologia de ato conjunto da RFB e do CGIBS; deve ser divulgado no Sinter |
| 3. Estimativa de valor de mercado | Art. 258, § 2º; Decreto, art. 375, § 2º | Procedimento específico de ato conjunto da RFB e do CGIBS, se o valor de referência não estiver disponível em 31/12/2026 |
Três regras valem para os três caminhos. A data de constituição é 31/12/2026 (art. 258, § 1º, I). Depois dela, o valor é corrigido pelo IPCA até a data em que o IBS e a CBS são devidos na venda (art. 257, § 3º). E o ITBI e o laudêmio pagos na aquisição, assim como as contrapartidas urbanísticas e ambientais pagas ao poder público, integram o redutor na data do pagamento (art. 258, § 6º). A escolha feita agora acompanha o imóvel.
A escolha entre os três caminhos, com exemplo numérico e o fator do IPCA, está no guia do redutor de ajuste da reforma tributária.
O que o Decreto 12.955/2026 acrescentou?
O Decreto 12.955/2026 regulamenta a CBS e detalha quatro pontos que interessam a quem tem imóvel:
- Como nasce o valor de referência (art. 366). As administrações tributárias podem apurar o valor com metodologia de ato conjunto da RFB e do CGIBS, usando, conjunta ou isoladamente, cadastros de IPTU e ITBI, dados de ITCMD e ITR, informações de cartórios e de instituições financeiras e "modelos estatísticos, econométricos e preditivos". O ato conjunto pode adotar o valor que o município ou o estado já usa para lançar seus tributos (§ 2º, I) ou uma apuração específica por equipe técnica própria ou entidade externa contratada (§ 2º, II). O valor deve ser divulgado no Sinter, estimado para os imóveis do Cadastro Imobiliário Brasileiro (CIB), atualizado pelo IPCA quando não houver nova estimativa no ano e único para a CBS e o IBS (§ 3º).
- Como contestar o valor de referência (art. 367). A impugnação segue procedimento de ato conjunto e corre só por sistema eletrônico (§ 2º). O § 1º diz o que deve acompanhá-la: "A impugnação deverá ser apresentada devidamente fundamentada e acompanhada de documentos comprobatórios, em especial elementos técnicos, tais como laudos e pareceres de avaliação."
- Como dividir o redutor de uma gleba (art. 373). No desmembramento, no parcelamento e na incorporação, o redutor do imóvel dividido vai para os imóveis resultantes na proporção do valor de mercado de cada um; sem valor de mercado identificável, pela área, observada a fração ideal.
- Como atualizar a aquisição antiga e quando estimar o mercado (art. 375). A atualização usa o IPC-Fipe até 31/12/1979 e o IPCA de 1980 a 2026 (§ 4º). Sem valor de referência disponível em 31/12/2026, a estimativa de valor de mercado segue "procedimento específico, nos termos de ato conjunto da RFB e do CGIBS" (§ 2º).
O que ainda depende de regulamentação?
Até 12/11/2026, não localizamos o ato conjunto da RFB e do CGIBS que define o procedimento da estimativa de valor de mercado (art. 258, § 2º) nem o que disciplina a impugnação do valor de referência (Decreto, art. 367, caput). A LC 214/2025 diz que a falta de regulamentação da forma de uso do redutor "não impede sua utilização" (art. 257, § 8º), mas o formato exigido para a estimativa ainda não está publicado.
A posição técnica da Costa Sales é preparar a prova agora. Um laudo NBR 14653 com vistoria e pesquisa de mercado feitas em dezembro de 2026 é a prova técnica mais completa que se pode produzir hoje para o procedimento do § 2º e para a impugnação do art. 367, § 1º; se o ato conjunto exigir formato próprio, o laudo é adaptado sem perder a vistoria e a data-base. O que não se recupera depois é a vistoria e o mercado da época.
Quem precisa decidir até 31/12/2026?
Precisa decidir quem será contribuinte do regime regular e pode vender imóvel nos próximos anos:
- Loteadora com banco de terras. Glebas compradas há 10 ou 20 anos podem ter valorizado acima do IPCA, e é nelas que o laudo tende a compensar. O redutor da gleba depois é dividido entre os lotes pelo valor de mercado de cada um (Decreto, art. 373). Veja loteadora e redutor de ajuste nas glebas e, para quem desenvolve com o dono da terra, loteamento em parceria e redutor de ajuste.
- Incorporadora. Para imóvel em construção em 31/12/2026, o valor inicial soma a aquisição do terreno atualizada e os custos comprovados por documento fiscal idôneo (art. 258, II). A divisão entre as unidades segue o art. 373, parágrafo único, do Decreto.
- Holding patrimonial e empresa com imóveis para venda. Na leitura da Costa Sales (a lei não traz regra própria para a integralização), o valor de aquisição da holding é o de integralização, muitas vezes o histórico, o que tende a gerar redutor baixo. Veja holding patrimonial e redutor de ajuste e o guia de laudo para holding familiar.
- Pessoa física acima dos limites do art. 251. Quem vende ou aluga em volume acima dos limites legais entra no regime e tem a mesma decisão a tomar.
Loteadora que optar pelos 3,65% da receita bruta do art. 486 abre mão do redutor de ajuste e do redutor social naquele parcelamento (art. 486, § 4º). Depois da opção, o laudo do redutor não tem uso naquele empreendimento; antes dela, é o dado que permite comparar os dois regimes.
Por que esperar o valor de referência e contestar depois é arriscado?
Porque o valor inicial do redutor tem data fixa, 31/12/2026, e a prova do valor de mercado nessa data é mais forte quando produzida na época, com vistoria. Os riscos de esperar, o que o laudo precisa conter e o que ainda depende de ato conjunto estão no artigo como impugnar o valor de referência do imóvel.
Avaliação de corretor, PTAM ou laudo NBR 14653?
Avaliação de corretor e Parecer Técnico de Avaliação Mercadológica (PTAM) são úteis para gestão e para acompanhar a tendência de preço de uma carteira. Não seguem a NBR 14653: não há amostra tratada nem grau de fundamentação. O regulamento ainda não define que documento a estimativa do § 2º exige, então não se trata de dizer que esses documentos são inválidos. Se o fisco questionar, porém, são a prova mais fraca. A comparação completa está em avaliação de corretor ou PTAM para o redutor de ajuste.
No laudo NBR 14653, o método comparativo direto de dados de mercado é o preferencial. O método involutivo entra só quando faltam amostras comparáveis, com cenários escolhidos pela liquidez medida do mercado, nunca pelo imposto. O grau II de fundamentação é o padrão proporcional ao uso fiscal; o grau III exige mais amostras, inclusive de cartório e matrículas, e custa mais. Veja grau de fundamentação do laudo para o redutor de ajuste.
Série completa sobre o redutor de ajuste
- Redutor de ajuste em 31/12/2026: aquisição, referência ou laudo
- Loteadora e redutor de ajuste nas glebas
- Avaliação de corretor ou PTAM para o redutor de ajuste
- Grau de fundamentação do laudo para o redutor de ajuste
- Como impugnar o valor de referência do imóvel
- Loteamento em parceria e redutor de ajuste
- Holding patrimonial e redutor de ajuste
O que muda no ITBI e no ITCMD?
O ITBI continua municipal e o ITCMD continua estadual. A reforma do consumo não trocou esses tributos, mas criou pontos de contato com eles.
No ITBI, a jurisprudência do STJ no Tema 1113 firmou que a base de cálculo é o valor do imóvel transmitido em condições normais de mercado, não vinculada ao valor venal do IPTU, e que o valor declarado se presume condizente com o mercado até processo administrativo próprio. A LC 227/2026 levou ao Código Tributário Nacional a definição de mercado: o valor venal do ITBI passa a ser "o valor pelo qual o bem ou direito seria negociado à vista, em condições normais de mercado". O mesmo texto permite ao município estimar esse valor por critérios técnicos divulgados, e o contribuinte pode contestá-lo "mediante a apresentação de avaliação contraditória em procedimento específico", nos termos da lei municipal. O laudo NBR 14653 é a forma técnica dessa avaliação. Na reforma, o ITBI e o laudêmio pagos na aquisição passam a integrar o redutor de ajuste do imóvel (LC 214/2025, art. 258, § 6º, I). Para somar o ITBI da compra à escritura, ao registro e à certidão, use a calculadora de ITBI em São Paulo ou a calculadora de ITBI em Fortaleza.
No ITCMD, a EC 132/2023 tornou obrigatória a progressividade em razão do valor do quinhão, do legado ou da doação (Constituição, art. 155, § 1º, VI), e a LC 227/2026 fixou como base "o valor de mercado do bem ou do direito transmitido". Em inventário e doação de patrimônio relevante, o valor atribuído a cada imóvel pesa mais. O laudo não reduz imposto por si; ele documenta o valor de mercado para que o tributo seja recolhido sobre a base correta. Veja como funciona a avaliação de imóveis para inventário. Em São Paulo, a lei estadual segue com a alíquota única de 4%, e a calculadora de ITCMD em São Paulo mostra a conta da herança e da doação.
Cronograma de transição
- 2026: IBS à alíquota de 0,1% e CBS à alíquota de 0,9%, com compensação nas contribuições federais e dispensa de recolhimento para quem cumprir as obrigações acessórias (ADCT, art. 125; LC 214/2025, arts. 343, 346 e 348).
- 31/12/2026: data de constituição do valor inicial do redutor de ajuste dos imóveis do contribuinte e dos imóveis em construção (LC 214/2025, art. 258, § 1º, I).
- A partir de 2027: a CBS passa a ser cobrada e são extintos o PIS e as contribuições sobre receita ou faturamento e sobre importação (ADCT, art. 126). O redutor de ajuste passa a ser vinculado aos imóveis em 1º de janeiro de 2027 (LC 214/2025, art. 257).
- 2027 e 2028: o IBS é cobrado a 0,05% estadual e 0,05% municipal (ADCT, art. 127; LC 214/2025, art. 344).
- Até 31/12/2028: prazo para o pedido de registro do parcelamento do solo que permite optar pelos 3,65% da receita bruta (LC 214/2025, art. 486).
- 2029 a 2032: o ICMS e o ISS são cobrados a 9/10, 8/10, 7/10 e 6/10 das alíquotas das respectivas legislações (ADCT, art. 128).
- 2033: extinção do ICMS e do ISS (ADCT, art. 129).
Como a Costa Sales faz o laudo para o redutor de ajuste?
O laudo segue a NBR 14653, com data-base 31/12/2026, vistoria do imóvel, pesquisa de mercado com amostras, tratamento estatístico, grau de fundamentação declarado e ART incluída. A Costa Sales emitiu mais de 600 laudos desde 2019 e atende todo o Brasil a partir dos escritórios de São Paulo e Fortaleza.
O cronograma que recomendamos é contratar agora, fazer a vistoria em dezembro, inclusive aos sábados para carteiras com muitos imóveis, e emitir o laudo logo após 31/12/2026, com essa data-base. O preço é calculado por hora técnica, conforme o método e a oferta de amostras, nunca por percentual do valor do imóvel. O imóvel urbano parte de R$ 1.500 (valor mínimo estimado, que depende da área, da localização e da metodologia). Glebas e carteiras são orçadas por proposta, com faixas por grau de fundamentação. Detalhes em laudo de avaliação para a reforma tributária.
Como fica o aluguel de imóvel na reforma tributária?
Quais operações com imóveis pagam IBS e CBS?
Quando a pessoa física paga IBS e CBS sobre imóveis?
Posso fazer o laudo do redutor de ajuste depois de 31/12/2026?
O laudo de avaliação garante o valor do redutor de ajuste?
A reforma tributária muda o ITBI?
Fontes consultadas
- Brasil. Lei Complementar nº 214, de 16 de janeiro de 2025, com redação da Lei Complementar nº 227/2026, arts. 251 a 262, 486 e 487.
- Brasil. Decreto nº 12.955, de 29 de abril de 2026, regulamento da CBS, arts. 366, 367, 369, 373 e 375.
- Brasil. Lei Complementar nº 227, de 2026, na parte que altera o Código Tributário Nacional (ITBI) e trata da base do ITCMD.
- Brasil. Constituição Federal, art. 155, § 1º, VI, e ADCT, arts. 125 a 129, com redação da Emenda Constitucional nº 132/2023.
- Superior Tribunal de Justiça. Tema Repetitivo 1113, base de cálculo do ITBI.
- ABNT NBR 14653-1:2019. Avaliação de bens: Parte 1: Procedimentos gerais.
- ABNT NBR 14653-2:2011. Avaliação de bens: Parte 2: Imóveis urbanos.