Costa Sales Engenharia
Avaliação de imóvel para ITCD, inventário e doação no Ceará

Avaliação para ITCD · Ceará

Laudo de avaliação com valor de mercado para o ITCD no Ceará

Avaliação técnica para inventário, herança ou doação, com metodologia NBR 14.653 e memória de cálculo para instruir a análise perante a SEFAZ-CE. A partir de R$ 1.200 (valor mínimo estimado), com ART incluída no preço.

Prefere falar agora? Chame no WhatsApp
  • Atendimento em todo o Ceará
  • Responsável técnico CREA-CE
  • Inventário, herança e doação

A engenharia de confiança de quem decide com patrimônio

Alphaville
Banco do Brasil
Banco do Nordeste
Caixa Econômica Federal
Unimed
Referbras
Tenda
Assefaz

O valor do imóvel no ITCD e o papel do laudo

No Ceará, a base de cálculo é o valor venal dos bens, apurado pelo Fisco, e o valor declarado fica sujeito à avaliação da SEFAZ. Sem um laudo técnico, esse valor fica sem fundamentação e pode ser questionado. O laudo documenta o valor de mercado na data de referência.

Valor declarado sem fundamentação

A SEFAZ-CE avalia o valor declarado. Sem laudo técnico, o valor fica sem lastro documental e pode ser questionado.

Declaração pelo valor do IPTU

Declarar apenas o valor do IPTU, sem fundamentação, pode ser questionado pela SEFAZ-CE, que apura o valor venal dos bens transmitidos (Lei nº 15.812/2015, art. 11).

Prazo e multa por atraso

O inventário deve ser aberto em até 60 dias do falecimento (Decreto nº 32.082/2016, art. 36). O atraso gera multa de 10% do imposto, que passa a 20% após 180 dias (Lei nº 15.812/2015, art. 34, I).

Contestação entre herdeiros

Sem um valor tecnicamente fundamentado, discordâncias sobre o valor do bem podem virar conflito familiar e levar o inventário para a via judicial.

Valor do IPTU e valor de mercado

O IPTU é calculado pela prefeitura para outra finalidade. No ITCD, a base de cálculo é o valor venal dos bens ou direitos transmitidos, apurado pelo Fisco (Lei nº 15.812/2015, art. 11), e o valor declarado fica sujeito à avaliação da SEFAZ-CE. Declarar apenas o valor do IPTU, sem fundamentação, pode ser questionado. O laudo pela NBR 14653 apoia a concordância ou a contestação do valor; a decisão é do Fisco. Confirme o encaminhamento com o advogado ou o contador do inventário.

Base Legal

Alíquotas do ITCD no Ceará

Faixas da herança (causa mortis) na Lei Estadual nº 15.812/2015, art. 16, I, em UFIRCEs. O valor em reais é aproximado, com a UFIRCE de 2026 (R$ 6,29872, IN SEFAZ-CE 152/2025); a conversão oficial é a do lançamento da SEFAZ-CE. Na doação, as faixas são 25.000, 150.000 e 250.000 UFIRCEs (art. 16, II).

Faixa da lei
Alíquota
Até 10.000 UFIRCEsaté cerca de R$ 62.987
2%
Acima de 10.000 e até 20.000 UFIRCEsde cerca de R$ 62.987 a R$ 125.974
4%
Acima de 20.000 e até 40.000 UFIRCEsde cerca de R$ 125.974 a R$ 251.949
6%
Acima de 40.000 UFIRCEsacima de cerca de R$ 251.949
8%

Simule o ITCD da herança na calculadora do Ceará

Faixa a faixa (art. 17): o imposto é apurado pela decomposição do valor em faixas, e a cada faixa se aplica a sua alíquota. Os 8% incidem só sobre a parte acima de 40.000 UFIRCEs. A lei define a faixa pela soma da totalidade dos bens transmitidos (art. 17, § 1º); a LC 227/2026, art. 156, I, fala em progressividade pelo valor do quinhão, diferença que a lei estadual ainda não tratou.
Base e arbitramento: a base é o valor venal (Lei, art. 11), que o regulamento define como valor corrente de mercado (Decreto nº 32.082/2016, art. 22, § 1º). O Fisco pode arbitrar a base quando o valor declarado não for compatível com o de mercado, por processo administrativo regular (Lei, art. 20, § 3º; Decreto, art. 22, § 3º). O laudo pela NBR 14653 apoia concordar com o valor arbitrado ou contestá-lo.
Prazos: impugnação em até 30 dias da notificação (Lei, art. 14), com taxa de 150 UFIRCEs por bem reavaliado, cerca de R$ 944,81 em 2026 (Decreto, art. 35), e recurso à COREX em até 10 dias (Decreto, art. 34). Pagamento da herança em até 60 dias da notificação do lançamento (Lei, art. 22); da doação, em até 30 dias (Lei, art. 23).
Isenção no Ceará: na herança, o quinhão de cada herdeiro que não ultrapasse 7.000 UFIRCEs (cerca de R$ 44.091 com a UFIRCE de 2026) é isento do ITCD (Lei nº 15.812/2015, art. 8º, I, a). A lei também isenta, nas suas condições, imóvel rural de até 3 módulos rurais (art. 8º, III). Se o seu caso está acima desse limite, a avaliação técnica documenta o valor de mercado do bem. Havendo notificação, o laudo pode instruir a impugnação da avaliação da SEFAZ-CE em 30 dias da notificação (Lei nº 15.812/2015, art. 14); a decisão é do Fisco.

Instrução Normativa SEFAZ-CE Nº 75/2024, Art. 4º: "o contribuinte pode apresentar laudos ou pareceres técnicos de avaliação mercadológica, escritos e fundamentados por profissionais habilitados" para impugnar o cálculo do ITCD.

Fontes oficiais, acessadas em 06/11/2026: Lei CE 15.812/2015 (AL-CE), Decreto CE 32.082/2016 no portal de legislação da SEFAZ-CE, LC 227/2026 (Planalto) e UFIRCE 2026 na tabela oficial do TJCE.

Nossa Metodologia

Um laudo que se sustenta onde importa

Autoridade Legal

Laudos fundamentados na Lei 15.812/2015 e na Instrução Normativa SEFAZ-CE Nº 75/2024, Art. 4º, que prevê a apresentação de laudo técnico para impugnar o cálculo do ITCD.

NBR 14.653 + ART

Metodologia ABNT completa, memorial descritivo, pesquisa de mercado e ART emitida por engenheiro CREA-CE. Documento técnico para apresentar à SEFAZ, ao juiz e ao cartório, sujeito à análise de cada órgão.

Inferência Estatística

Regressão linear e espacial para isolar variáveis de mercado. Chegamos ao valor real do imóvel, com rastreabilidade total de dados e memória de cálculo.

Imóveis que já avaliamos

Residenciais, comerciais, corporativos e de grande porte. Todos com vistoria presencial e laudo assinado com ART.
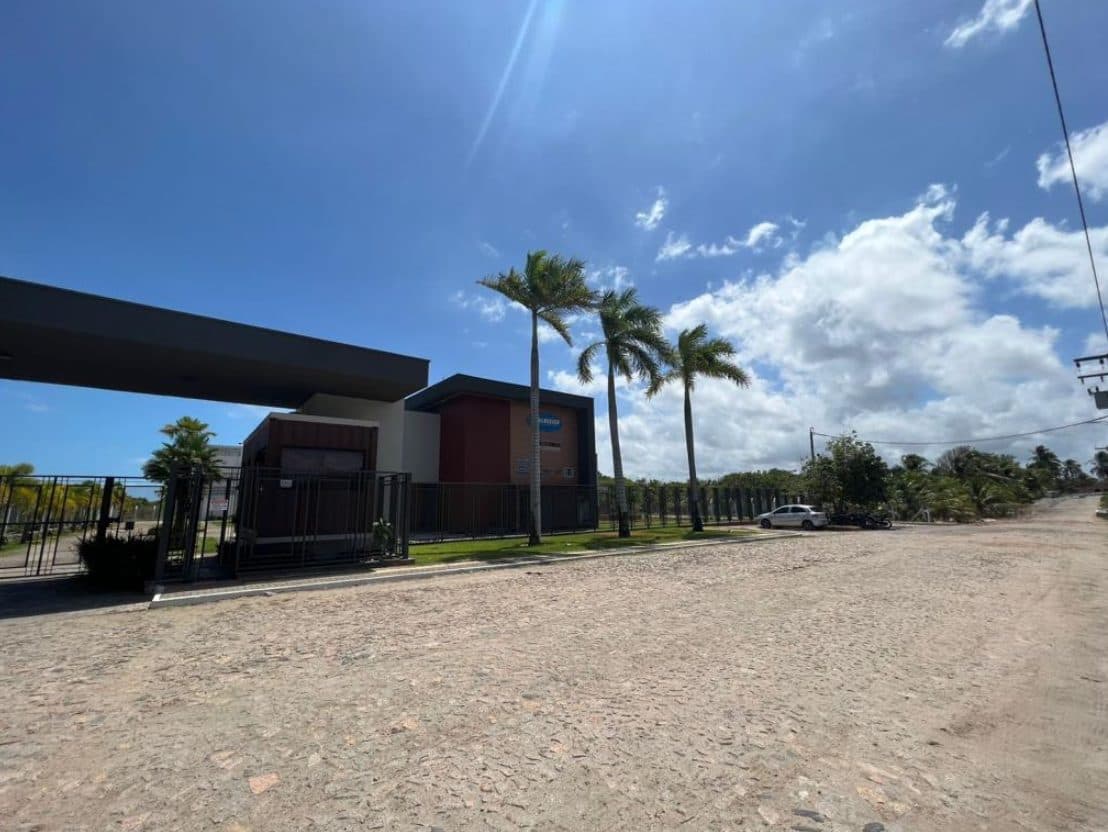
  • Centro logístico, Ceará
    Centro logístico, Ceará
  • Torre comercial, São Paulo
    Torre comercial, São Paulo
  • Hotel de praia, Ceará
    Hotel de praia, Ceará
  • Andar corporativo, Fortaleza
    Andar corporativo, Fortaleza
  • Edifício residencial, São Paulo
    Edifício residencial, São Paulo
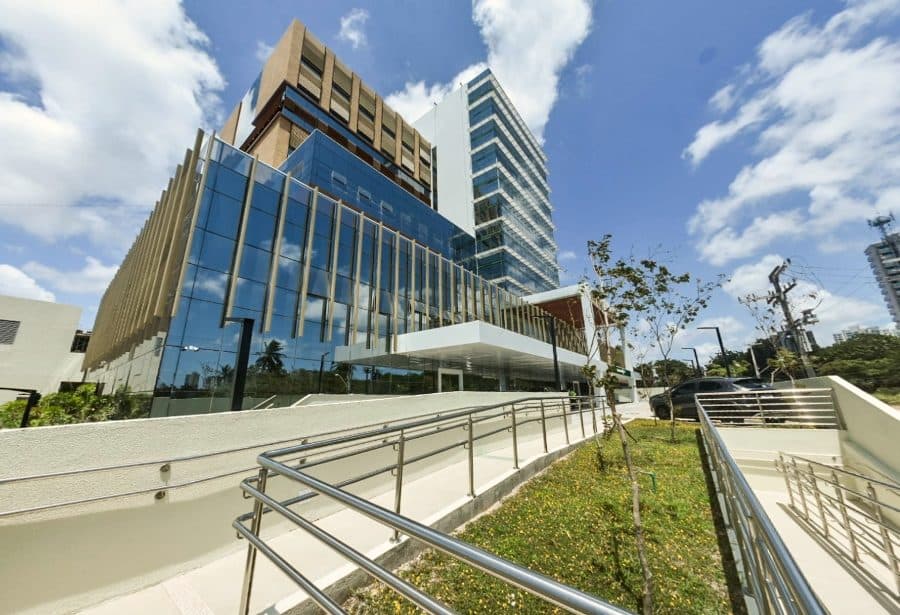
  • Edifício hospitalar, Ceará
    Edifício hospitalar, Ceará
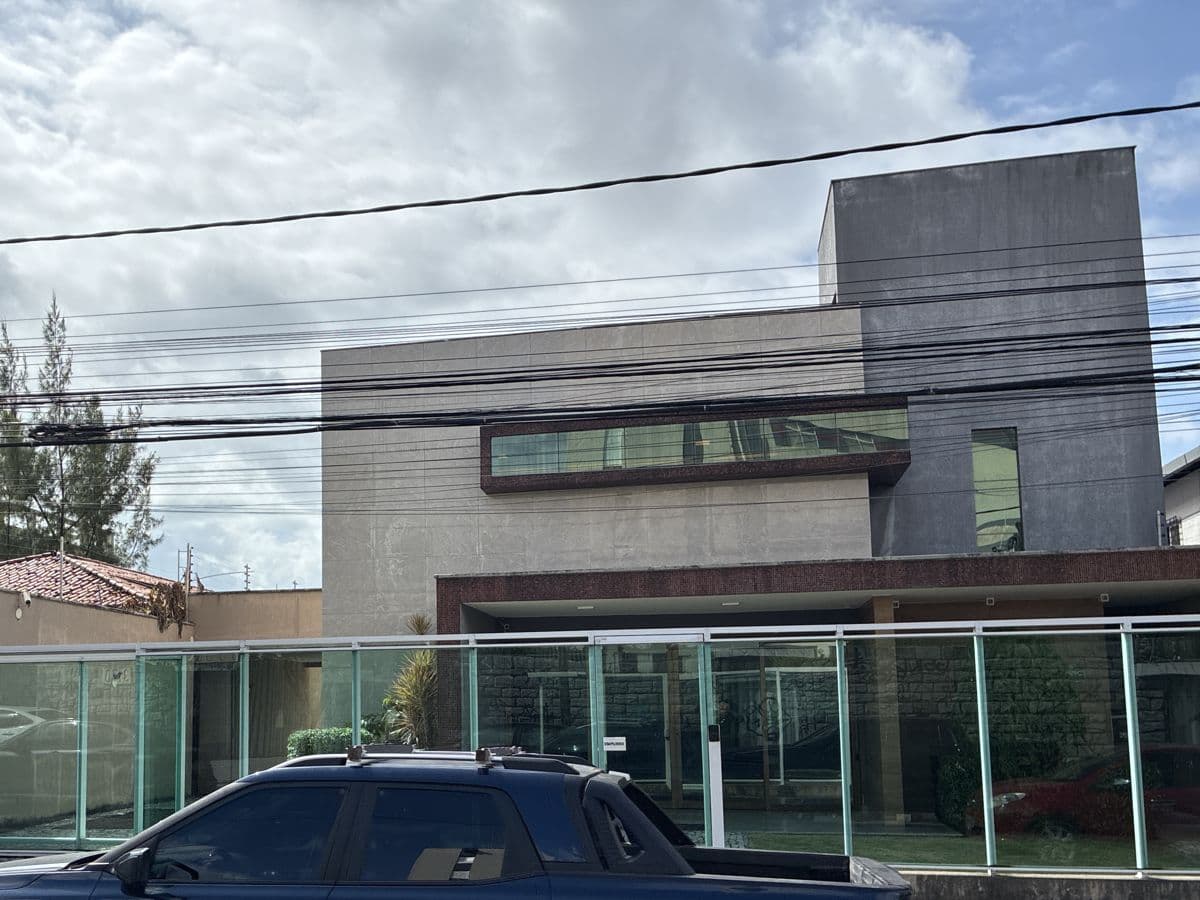
  • Prédio comercial, Fortaleza
    Prédio comercial, Fortaleza
  • Sala comercial, São Paulo
    Sala comercial, São Paulo
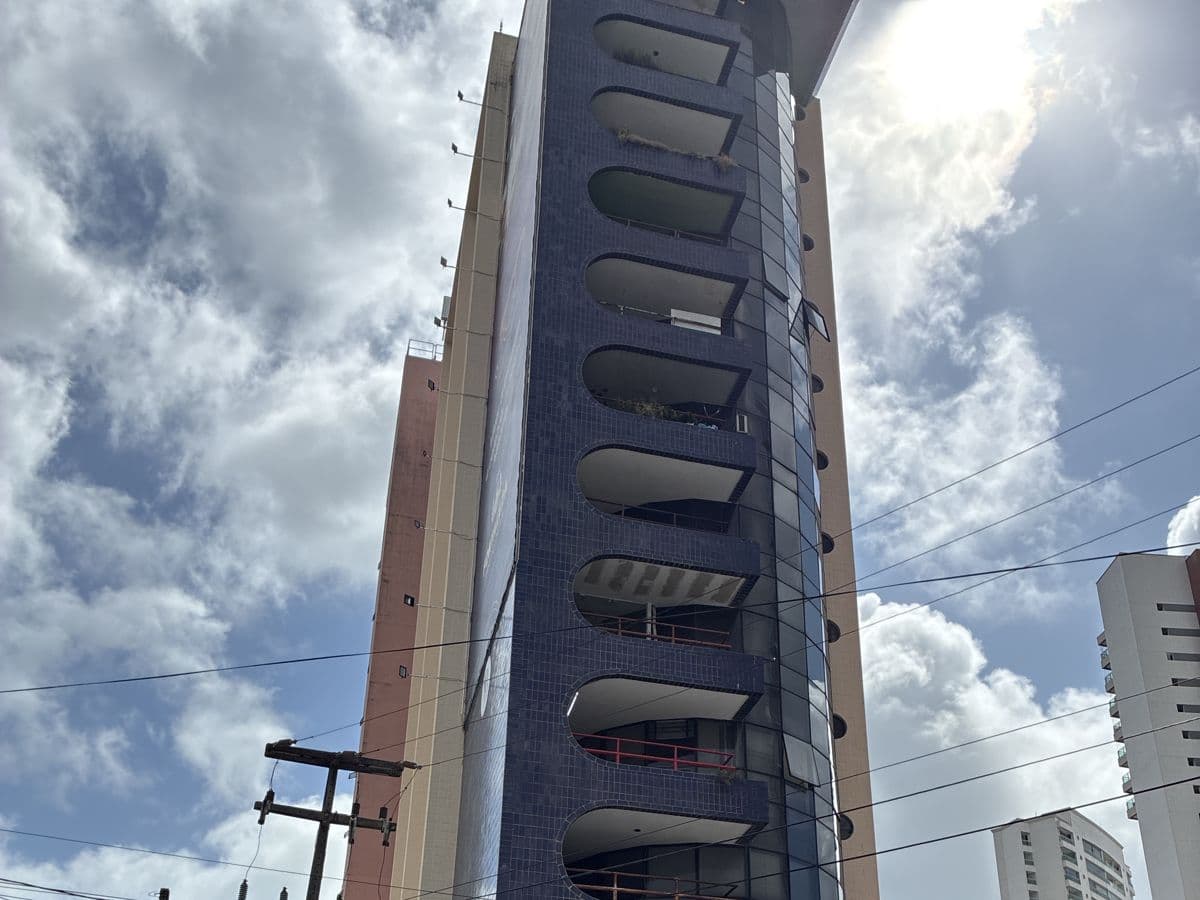
  • Torre comercial, Fortaleza
    Torre comercial, Fortaleza
  • Conjunto de escritórios, São Paulo
    Conjunto de escritórios, São Paulo
  • Clínica, Fortaleza
    Clínica, Fortaleza
  • Edifício comercial, São Paulo
    Edifício comercial, São Paulo
  • Conjunto de salas, Fortaleza
    Conjunto de salas, Fortaleza
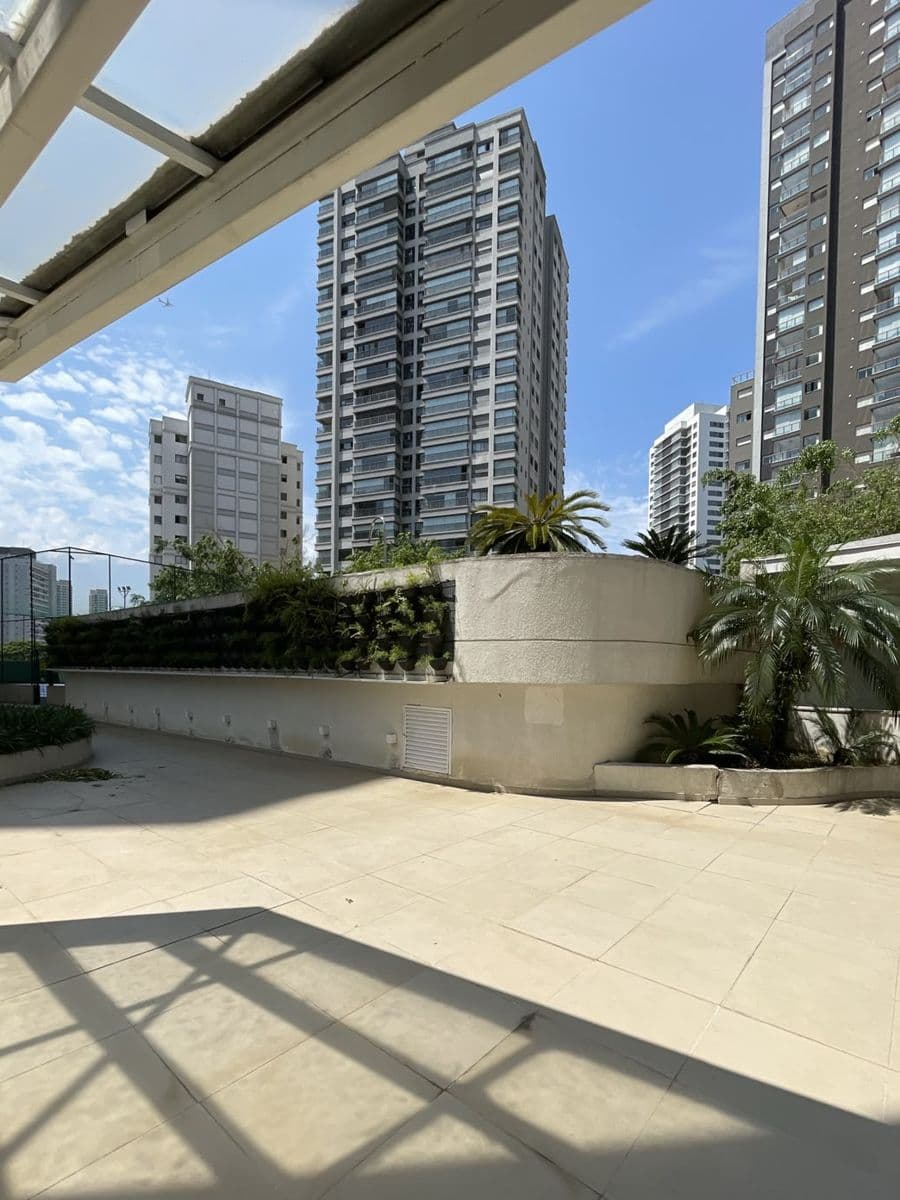
  • Área comum de condomínio, São Paulo
    Área comum de condomínio, São Paulo
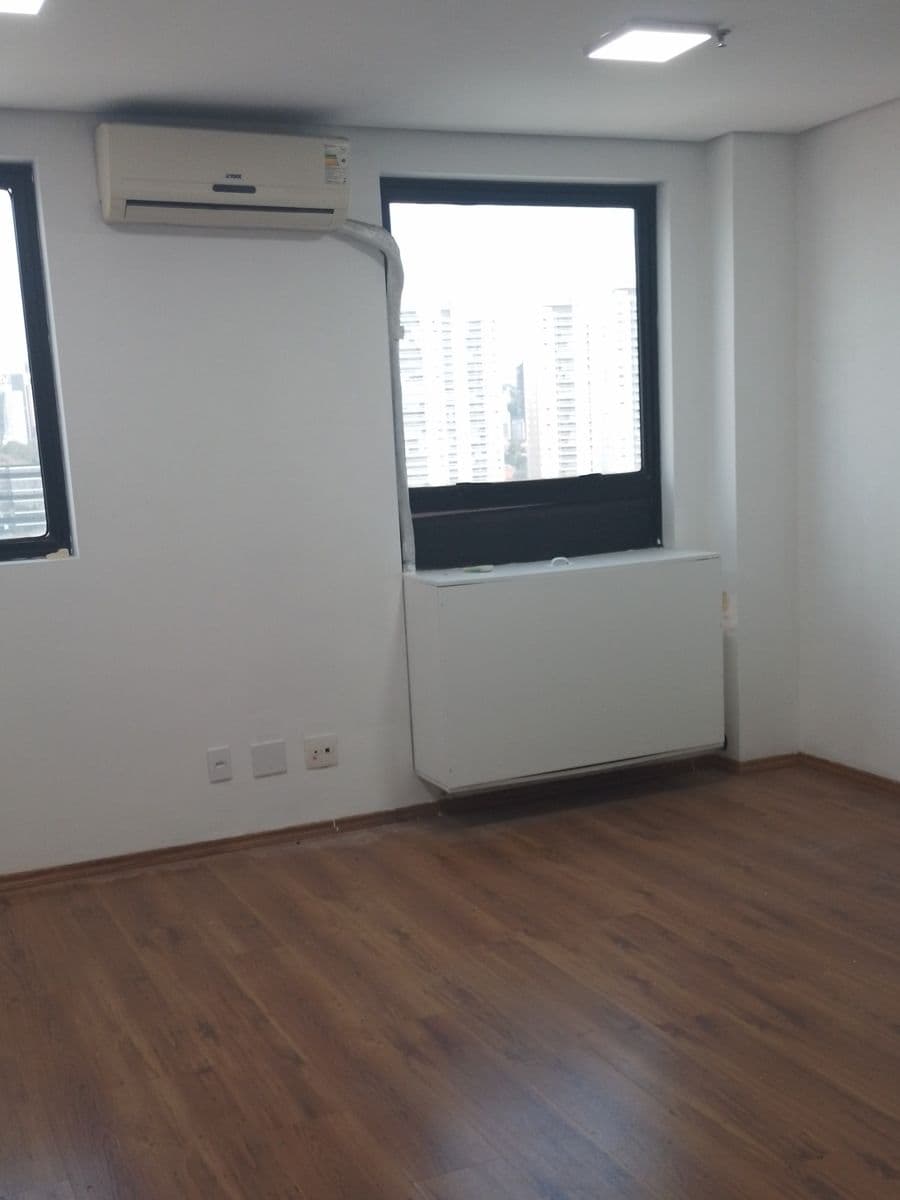
  • Sala comercial, Fortaleza
    Sala comercial, Fortaleza
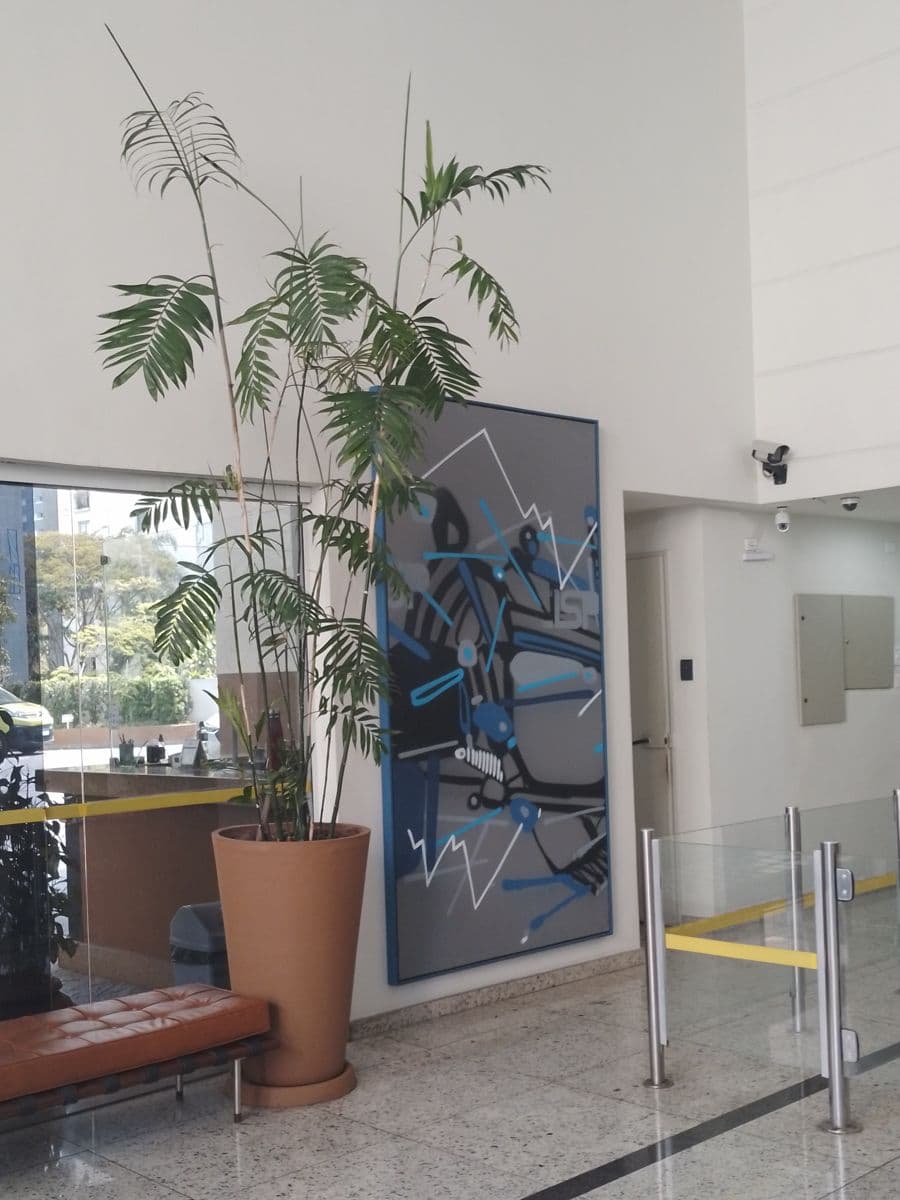
  • Hall de edifício comercial, São Paulo
    Hall de edifício comercial, São Paulo
Quem Atendemos

Laudo ITCD para cada etapa do processo

Advogados Inventaristas

Assistência técnica para impugnar o cálculo da SEFAZ-CE ou contrapor o laudo do perito judicial em inventários e arrolamentos.

Herdeiros e Inventariantes

Laudo que documenta o valor de mercado do imóvel quando a SEFAZ avalia o bem em valor diferente do declarado, para instruir a impugnação.

Contadores Tributaristas

Base técnica para planejamento sucessório, doação em vida e cálculo fundamentado do ITCD em estruturas patrimoniais no Ceará.

Cartórios e Famílias

Laudo conforme NBR 14.653 para apresentar em inventário extrajudicial, divórcio consensual e partilha amigável em todo o Ceará, sujeito à análise de cada órgão.

Processo Ágil

Como funciona

1

Entendimento

Briefing do caso: notificação da SEFAZ, documentação do imóvel e prazo aplicável.

2

Como coletamos os dados

Vistoria técnica presencial e levantamento de comparáveis de mercado no Ceará.

3

Modelagem

Tratamento estatístico conforme NBR 14.653 e saneamento rigoroso da amostra.

4

Entrega

Laudo completo, assinado por engenheiro CREA-CE, com ART pronto para protocolar.

Caso real em Fortaleza

Estudos de caso anonimizados, com as constatações e as ressalvas do laudo final.
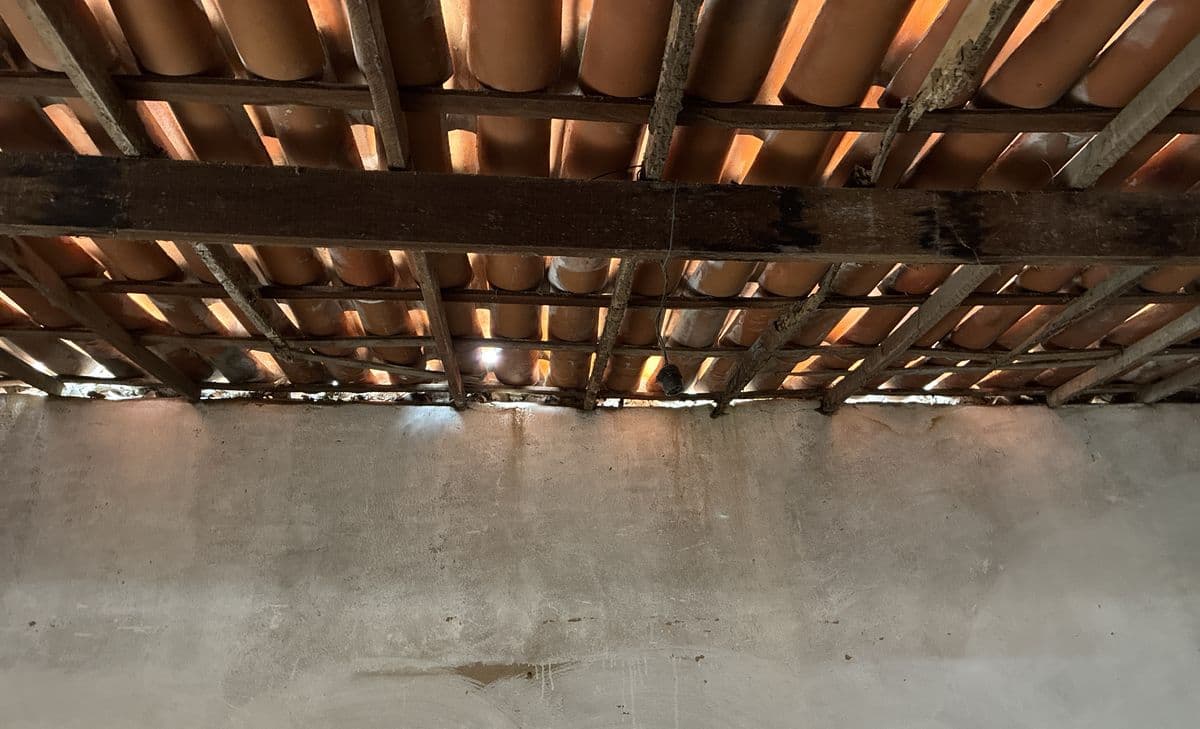
  • Telhas cerâmicas e ripas de madeira aparentes sobre uma parede interna de reboco claro, sem forro, com manchas no madeiramento
    Foto de campo do caso.

    Estudo de caso: avaliação de casa antiga para inventário em Fortaleza pelo método evolutivo

    Para o inventário de uma casa antiga em Fortaleza, inclusive a declaração do ITCD, a família precisava do valor de mercado de um imóvel com documentação registral antiga e construção muito desgastada. O laudo separou o terreno, cerca de 70% da soma das parcelas, da construção depreciada, e aplicou o fator de comercialização inferido em vendas de casas do bairro, chegando a cerca de R$ 291 mil. O valor serve de referência técnica para o inventário; a base do ITCD continua sendo decidida pela SEFAZ-CE.

    Leia o estudo de caso completo

Dúvidas Frequentes

Perguntas sobre ITCD/ITCMD no Ceará

ITCMD (Imposto sobre Transmissão Causa Mortis e Doação) é o imposto estadual que incide sobre heranças, inventários e doações de bens e direitos. No Ceará, a Secretaria da Fazenda adota oficialmente a sigla ITCD. É o mesmo imposto, apenas com nome diferente. Em São Paulo, Rio e na maioria dos estados usa-se ITCMD; no Ceará, Minas Gerais e Paraíba usa-se ITCD. Os dois termos são sinônimos para o mesmo tributo.

Na herança, a Lei Estadual nº 15.812/2015, art. 16, I, fixa 2% até 10.000 UFIRCEs, 4% acima de 10.000 até 20.000, 6% acima de 20.000 até 40.000 e 8% acima de 40.000 UFIRCEs. Com a UFIRCE de 2026 (R$ 6,29872), esses limites equivalem a cerca de R$ 62.987, R$ 125.974 e R$ 251.949. Na doação, as faixas são 25.000, 150.000 e 250.000 UFIRCEs (art. 16, II). Pelo art. 17, o valor é decomposto em faixas e cada faixa paga a sua alíquota: os 8% incidem só sobre a parte acima de 40.000 UFIRCEs.

A Lei Estadual nº 15.812/2015, art. 11, define a base de cálculo como o valor venal dos bens ou direitos transmitidos, e o valor declarado fica sujeito à avaliação da SEFAZ-CE. O regulamento define valor venal como o valor corrente de mercado (Decreto nº 32.082/2016, art. 22, § 1º) e permite ao Fisco arbitrar a base quando o valor declarado não for compatível com o de mercado (art. 22, § 3º; Lei, art. 20, § 3º). O IPTU é calculado pela prefeitura para outra finalidade. Uma avaliação técnica fundamentada na NBR 14.653 documenta o valor de mercado e apoia a concordância ou a contestação do valor arbitrado; a decisão é do Fisco.

Em três passos: separe a meação do cônjuge sobrevivente, que não é herança; confira a isenção do quinhão de até 7.000 UFIRCEs (Lei nº 15.812/2015, art. 8º, I, a); e aplique as alíquotas de 2% a 8% faixa a faixa sobre o valor convertido em UFIRCE (arts. 16 e 17). A base é o valor venal dos bens, apurado pela SEFAZ-CE (art. 11). O guia do imposto de herança no Ceará, no blog da Costa Sales, traz um exemplo completo com imóvel de R$ 400.000 em Fortaleza.

Sim. A Instrução Normativa SEFAZ-CE Nº 75/2024, em seu Art. 4º, estabelece expressamente que o contribuinte pode apresentar laudos ou pareceres técnicos de avaliação mercadológica, escritos e fundamentados por profissionais habilitados, para impugnar o cálculo do ITCD. A impugnação deve ser apresentada em 30 dias da notificação (Lei nº 15.812/2015, art. 14; Decreto nº 32.082, art. 33), e a reavaliação exige o pagamento de taxa por imóvel (Decreto, art. 35). Indeferida a impugnação, cabe recurso à COREX em até 10 dias (Decreto, art. 34). A decisão é do Fisco.

A impugnação da avaliação da SEFAZ-CE deve ser apresentada em até 30 dias da ciência da notificação (Lei nº 15.812/2015, art. 14; Decreto nº 32.082/2016, art. 33), e o laudo deve acompanhá-la. Em inventário judicial, valem também os prazos fixados pelo juiz. A orientação é agir assim que a notificação chegar. Nossa equipe ajuda a organizar documentação e laudo dentro do prazo aplicável ao seu caso.

Não. O laudo precisa ser assinado por engenheiro civil habilitado no CREA ou arquiteto habilitado no CAU, com ART (Anotação de Responsabilidade Técnica) ou RRT vinculada. Além disso, deve seguir a NBR 14.653 da ABNT, que define metodologia, conteúdo mínimo e grau de precisão. Cada órgão analisa o laudo apresentado, e laudos sem ART ou de profissionais não habilitados podem não ser considerados.

Avaliação de imóvel residencial (pessoa física), NBR 14653: a partir de R$ 1.200. Avaliação de imóvel comercial e para empresas, NBR 14653: a partir de R$ 1.500. Valor mínimo estimado. O preço final depende da área, da localização, dos ensaios necessários, da metodologia e da emissão de ART. Na avaliação de imóveis, a ART já está incluída no preço e não é cobrada à parte. Com os dados do imóvel, enviamos a proposta com o valor final.

Sim. O mesmo laudo técnico, quando elaborado conforme NBR 14.653 com ART, pode ser apresentado em inventário judicial (como assistência técnica ou contraprova ao laudo do perito nomeado), inventário extrajudicial (em cartório de notas), doação em vida e processo administrativo de impugnação de ITCD na SEFAZ-CE, sujeito à análise de cada órgão.

Sim. Na herança, é isento o quinhão ou legado de cada herdeiro que não ultrapasse 7.000 UFIRCEs, cerca de R$ 44.091 com a UFIRCE de 2026 (Lei nº 15.812/2015, art. 8º, I, a). A lei também isenta a herança de imóvel rural de até 3 módulos rurais transmitido a quem não seja proprietário de imóvel de qualquer natureza (art. 8º, III) e imóveis de núcleos de habitação de interesse social, nas condições do art. 8º, II, a. A isenção é reconhecida a requerimento do interessado (art. 36). O inventário deve ser aberto em até 60 dias do falecimento (Decreto nº 32.082/2016, art. 36); o atraso gera multa de 10% do imposto, que passa a 20% após 180 dias (Lei, art. 34, I).

Na herança, até 60 dias da notificação do lançamento pela SEFAZ-CE (Lei nº 15.812/2015, art. 22). Na doação, até 30 dias, conforme o tipo de instrumento (art. 23). O pagamento fora do prazo, antes de ação do Fisco, tem multa de 0,15% ao dia, limitada a 15% (art. 33), e o crédito não recolhido pode ser parcelado em até 30 parcelas de no mínimo 50 UFIRCEs (art. 26).

Atendemos imóveis urbanos e rurais em todo o Ceará: Fortaleza, Região Metropolitana e interior. Para imóveis rurais, aplicamos a NBR 14.653-3, que tem metodologia específica (vocação do solo, produtividade, benfeitorias rurais). A avaliação é feita com vistoria presencial e apoio da nossa rede técnica em todo o estado.

A Costa Sales Engenharia elabora laudos de avaliação extrajudicial que podem instruir a impugnação do cálculo da SEFAZ-CE, fundamentados na Lei Estadual nº 15.812/2015 e na Instrução Normativa SEFAZ-CE nº 75/2024 (Art. 4º), que prevê a apresentação de laudo técnico pelo contribuinte para impugnar a base de cálculo do ITCD. Todos os laudos são assinados por engenheiro avaliador com CREA-CE ativo e ART registrada, com metodologia NBR 14653.

A Costa Sales Engenharia elabora laudos de avaliação fundamentados em NBR 14653, com memória de cálculo e pesquisa de mercado, que podem instruir a impugnação administrativa do cálculo do ITCD perante a SEFAZ-CE, prevista na Instrução Normativa nº 75/2024, Art. 4º. O mesmo laudo pode ser apresentado em inventários judiciais e extrajudiciais, sujeito à análise de cada órgão; a decisão é do Fisco.

Patrimônio sucessório estruturado

Holding familiar em vez de inventário direto?

Para patrimônio organizado em holding familiar (pré-sucessão, integralização Lei 6.404 art 8º ou ITCMD a valor de mercado pós-LC 227/2026), temos página dedicada com avaliação patrimonial consolidada.

Ver Holding Familiar

Documente o valor de mercado do imóvel no ITCD

Nossa equipe analisa o seu caso, indica se o laudo técnico é viável e apresenta uma proposta sob medida. Sem compromisso, sem burocracia.

Solicitar orçamento

Laudos assinados por Eng. Isaac Sales, Engenheiro Civil CREA-CE nº 333829 · NBR 14.653 · ART inclusa · Todo o Ceará

Responsável técnico: Isaac Sales, Engenheiro Civil, CREA-CE 333829.