

Avaliação patrimonial empresarial
Avaliação patrimonial para balanço, integralização e auditoria
Mensuração de imóveis e ativos para finalidades contábeis, societárias, tributárias ou de investimento, com metodologia documentada e escopo compatível com o caso.
- ABNT NBR 14.653
- CPC e IFRS conforme finalidade
- Atendimento corporativo nacional
Avaliação patrimonial em 5 fatos
- 1Laudo técnico para fins contábeis (valor justo, CPC 46), societários (Lei 6.404 art 226), tributários (PPA Lei 12.973), bancários e judiciais.
- 2Engenheiro com CREA + ART obrigatória para imóveis (NBR 14.653-2). Contadores assinam balanço, engenheiros assinam laudo.
- 3Hierarquia IFRS 13 / CPC 46 declarada explicitamente (Level 2/3), referência para auditoria.
- 4Cobertura: imóveis (core Costa Sales) + máquinas/instalações via parceiros NBR 14.653-5.
- 5Costa Sales: inferência estatística conforme a NBR 14.653-2 e pesquisa de mercado documentada, com atuação em Fortaleza/CE e São Paulo/SP. Engenheiro responsável: CREA-CE 333829.
A engenharia de confiança para CFOs, auditores e tributaristas


Um laudo fraco custa caro
Auditoria com ressalva, prazo legal estourado, ITCMD a valor de mercado em holding sem suporte: falhas que viram autuação fiscal, perda de fairness ou processo judicial.
Laudo sem a hierarquia de valor justo declarada
O CPC 46 / IFRS 13 organiza as mensurações em níveis (1, 2 e 3). Declarar o nível e documentar a metodologia facilita a análise do auditor da empresa, que decide o que aceitar.
PPA com prazo legal estourado
O DL 1.598/1977, art. 20, § 3º (redação da Lei 12.973/2014), exige que a mais ou menos-valia da aquisição de participação se baseie em laudo de perito independente, protocolado na RFB ou com sumário registrado em cartório de RTD até o último dia útil do 13º mês subsequente à aquisição. Sem o laudo tempestivo, a empresa não aproveita a mais-valia nem o goodwill na incorporação, fusão ou cisão (Lei 12.973/2014, arts. 20, § 3º, I, e 22, § 1º, I).
ITCMD a valor de mercado em holding
LC 227/2026 fixou base do ITCMD nas cotas de holding pelo valor de mercado dos ativos subjacentes, não mais valor histórico contábil.
Valor justo sem suporte técnico
Quando a lei permite a reavaliação do ativo imobilizado (CPC 27, item 29), o valor justo adotado precisa de suporte técnico: laudo com ART CREA e metodologia documentada. A aceitação é decisão do auditor da empresa.
Cada exigência tem seu laudo
Mapeamento direto entre normas técnicas/contábeis/legais e o laudo Costa Sales correspondente.
| Norma | Quando aplica | Periodicidade | Entregável Costa Sales |
|---|---|---|---|
| CPC 27 (IAS 16) | Reavaliação do ativo imobilizado, quando permitida por lei | Regularidade suficiente (item 31) | Laudo de Reavaliação ABNT NBR 14.653 |
| CPC 01 (IAS 36) | Teste de impairment / valor recuperável | Anual ou event-driven | Laudo de Valor Recuperável |
| CPC 15 / IFRS 3 | Combinação de negócios (PPA) | 13 meses pós-aquisição | Laudo de PPA (Filha M&A) |
| CPC 46 / IFRS 13 | Mensuração ao valor justo | Sob demanda | Laudo com hierarquia Level 2/3 |
| Lei 6.404/76 art 226 | Fusão, cisão, incorporação | Na operação societária | Laudo Pericial Societário (Filha M&A) |
| LC 227/2026 | ITCMD a valor de mercado em holdings | Na sucessão ou pré-doação | Laudo Patrimonial (Filha Holding) |
Engenharia técnica com rastreabilidade total
ABNT NBR 14.653 + ART CREA
Laudo emitido por engenheiro avaliador com CREA-CE 333829 ativo. Anotação de Responsabilidade Técnica (ART) registrada. Documento defensável em juízo, fisco e auditoria.
Inferência estatística + pesquisa de mercado
Análise comparativa com inferência estatística e pesquisa de mercado documentada. Metodologia explicitada e auditável, conforme a NBR 14.653.
Hierarquia IFRS 13 declarada
Level 1/2/3 explícito em todo laudo, conforme a hierarquia do CPC 46 / IFRS 13. A aceitação do laudo é decisão do auditor da empresa.
Imóveis que já avaliamos
Residenciais, comerciais, corporativos e de grande porte. Todos com vistoria presencial e laudo assinado com ART.
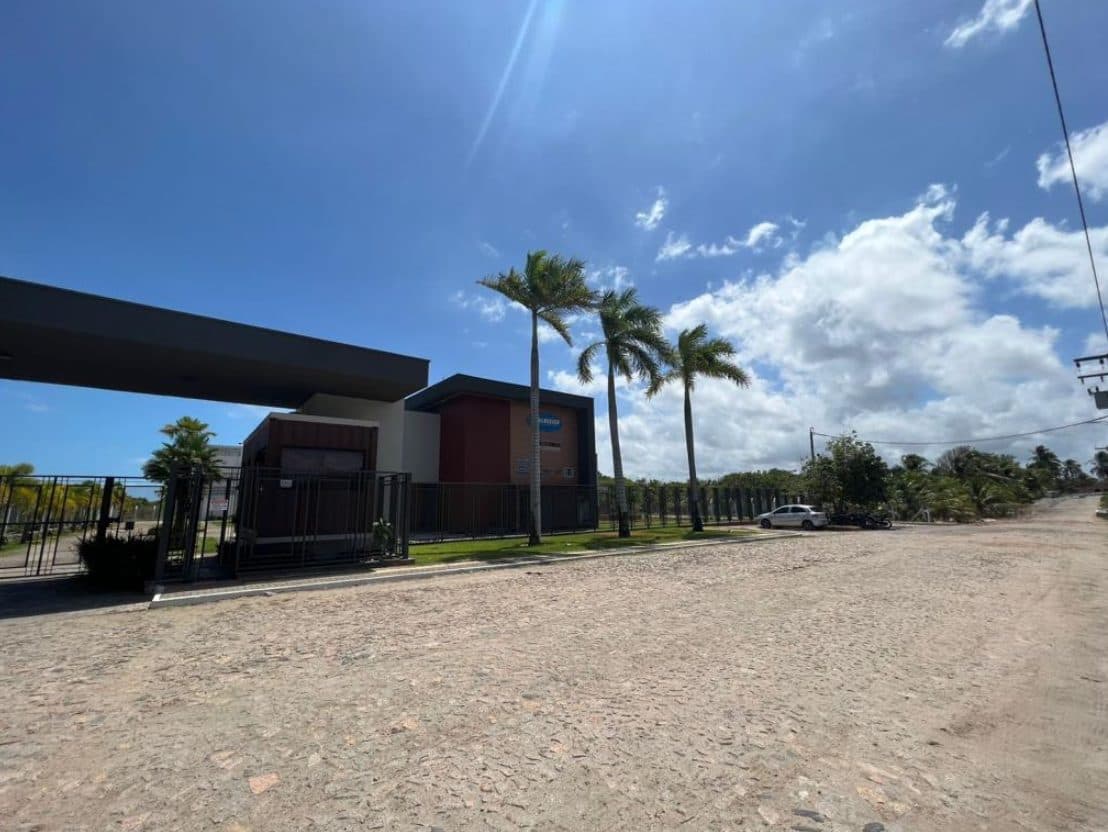
Centro logístico, Ceará 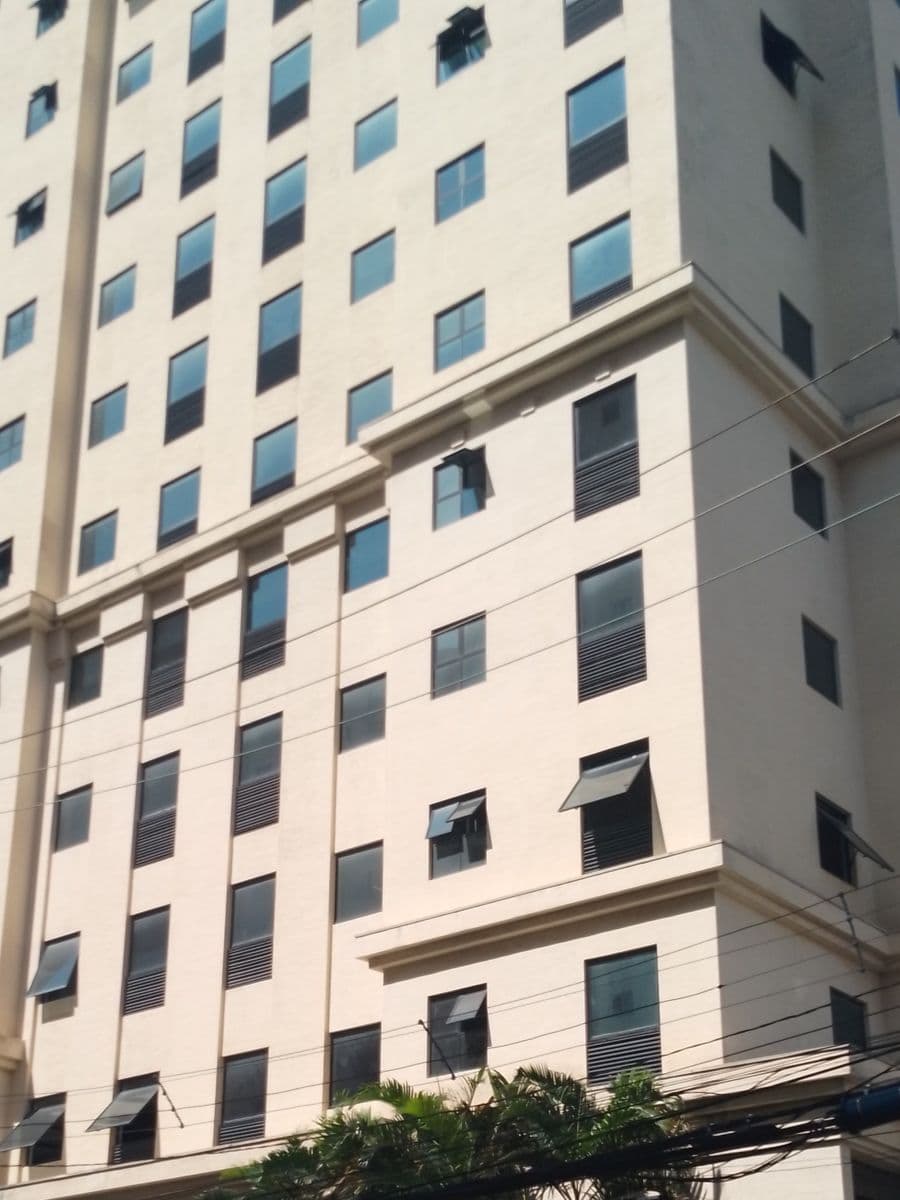
Torre comercial, São Paulo 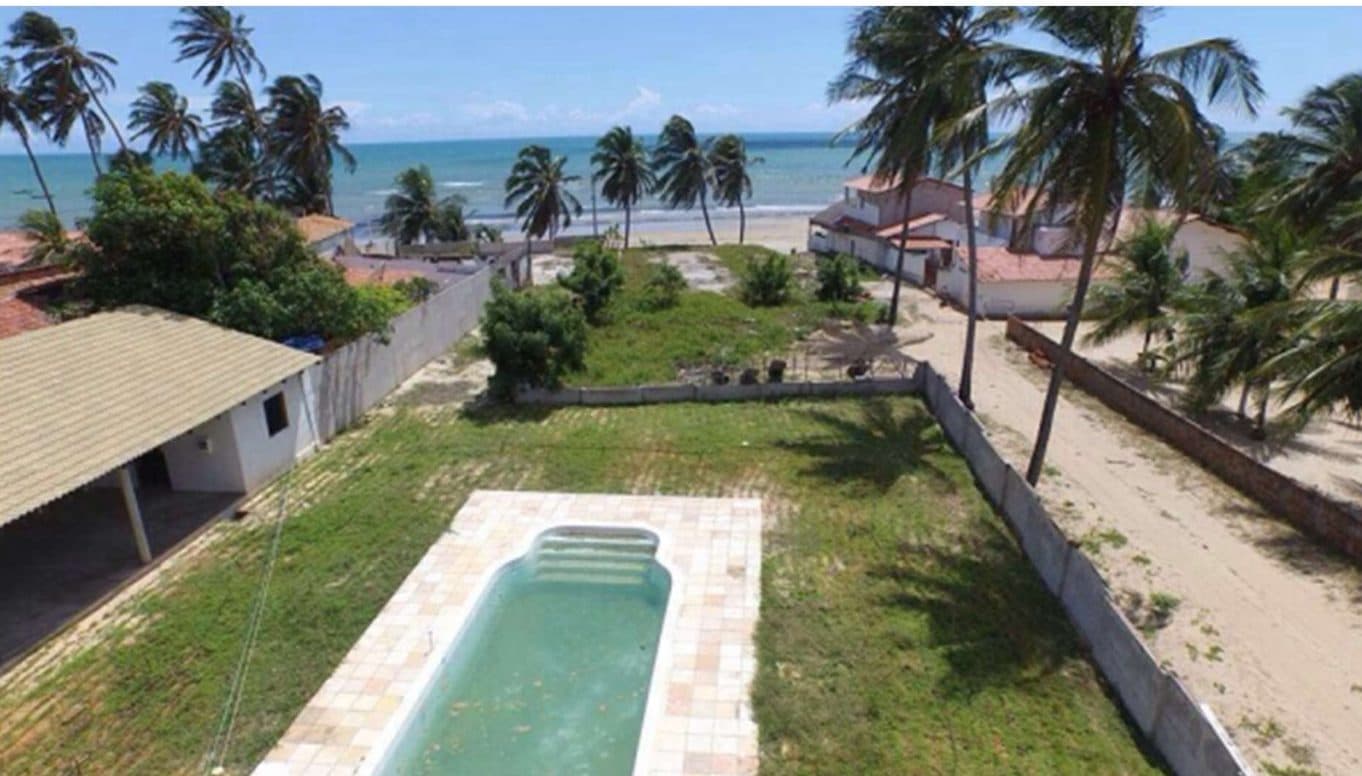
Hotel de praia, Ceará 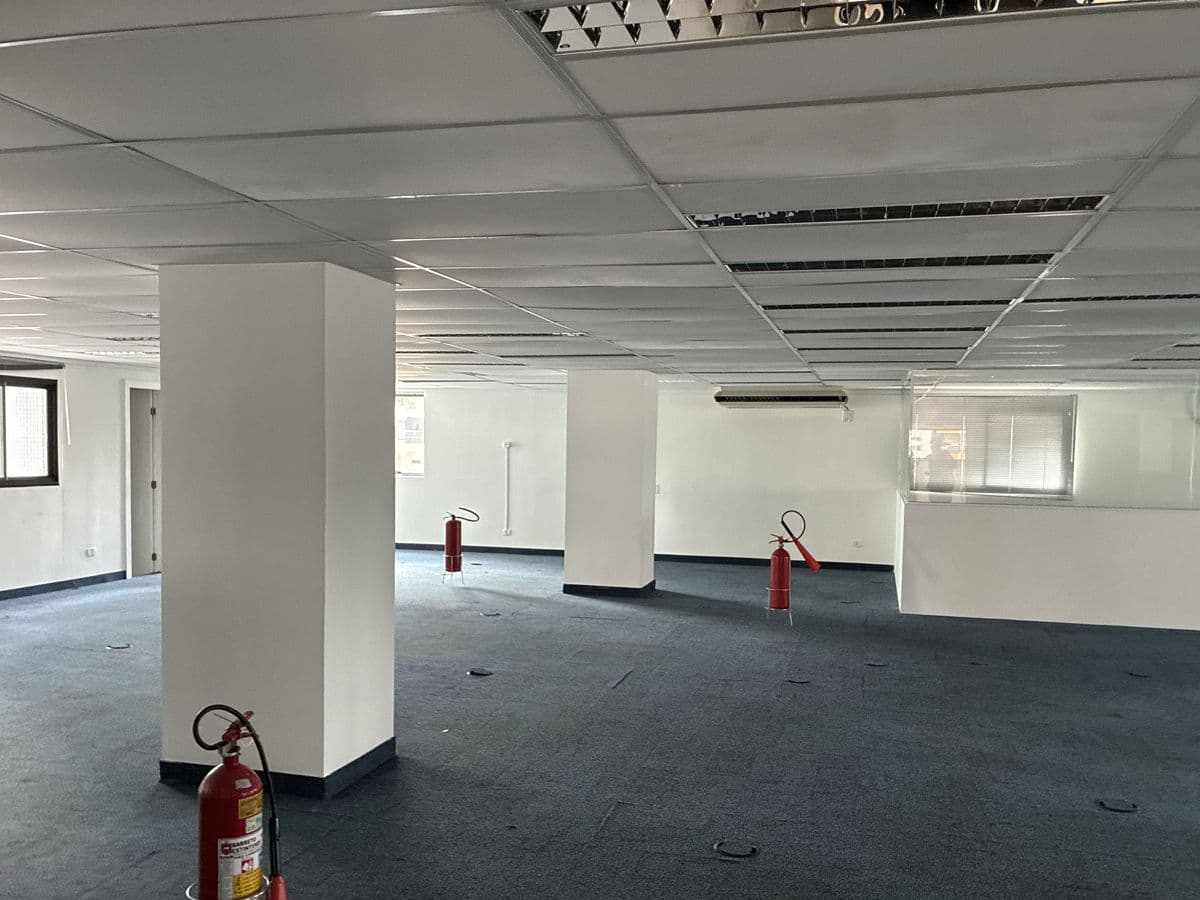
Andar corporativo, Fortaleza 
Edifício residencial, São Paulo 
Edifício hospitalar, Ceará 
Prédio comercial, Fortaleza 
Sala comercial, São Paulo 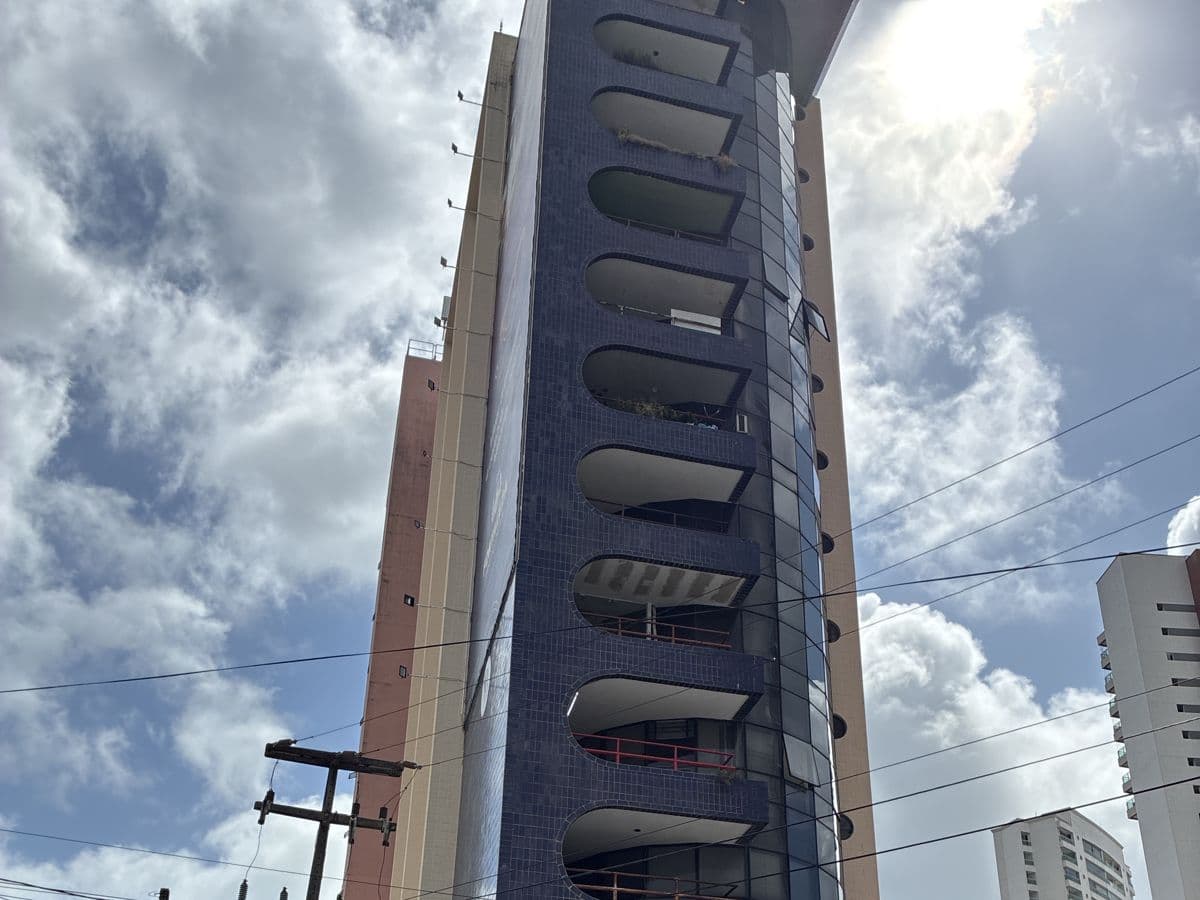
Torre comercial, Fortaleza 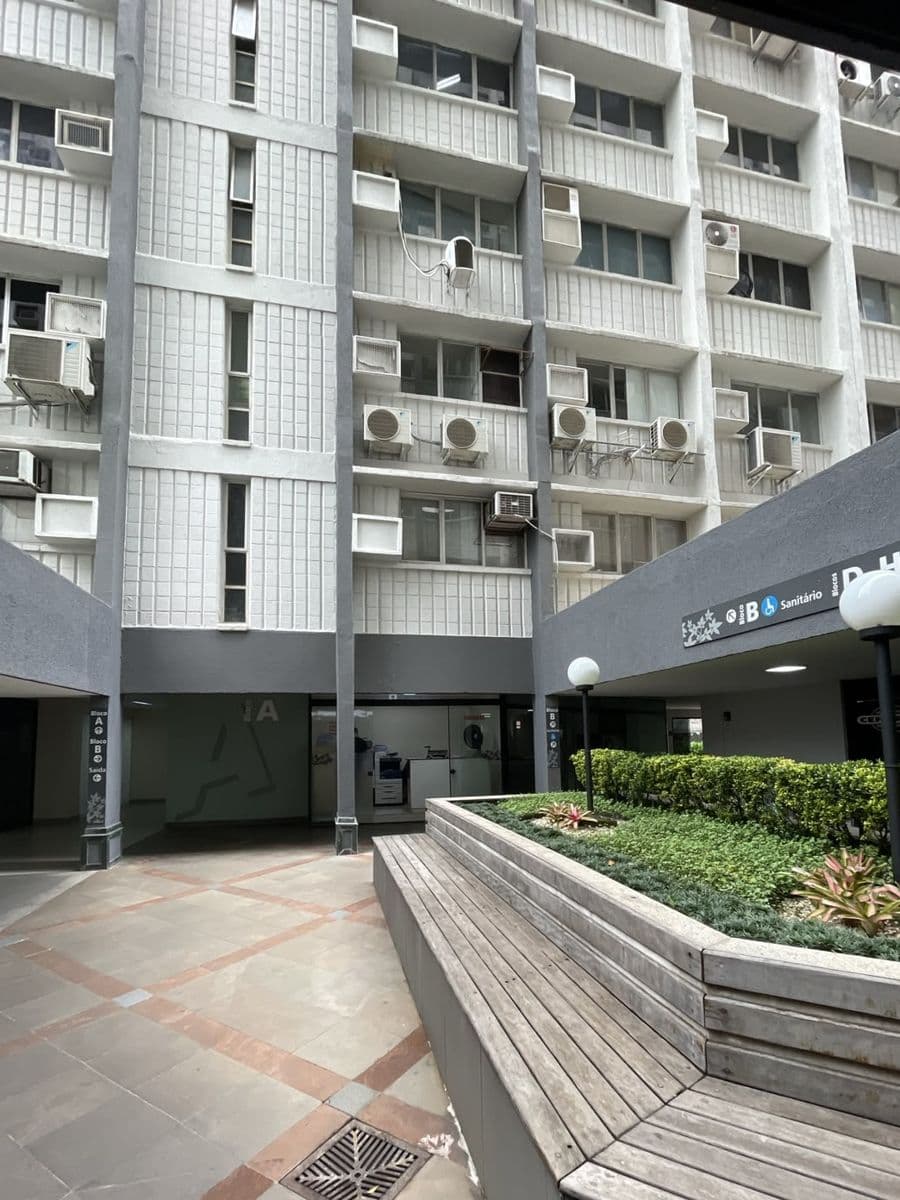
Conjunto de escritórios, São Paulo 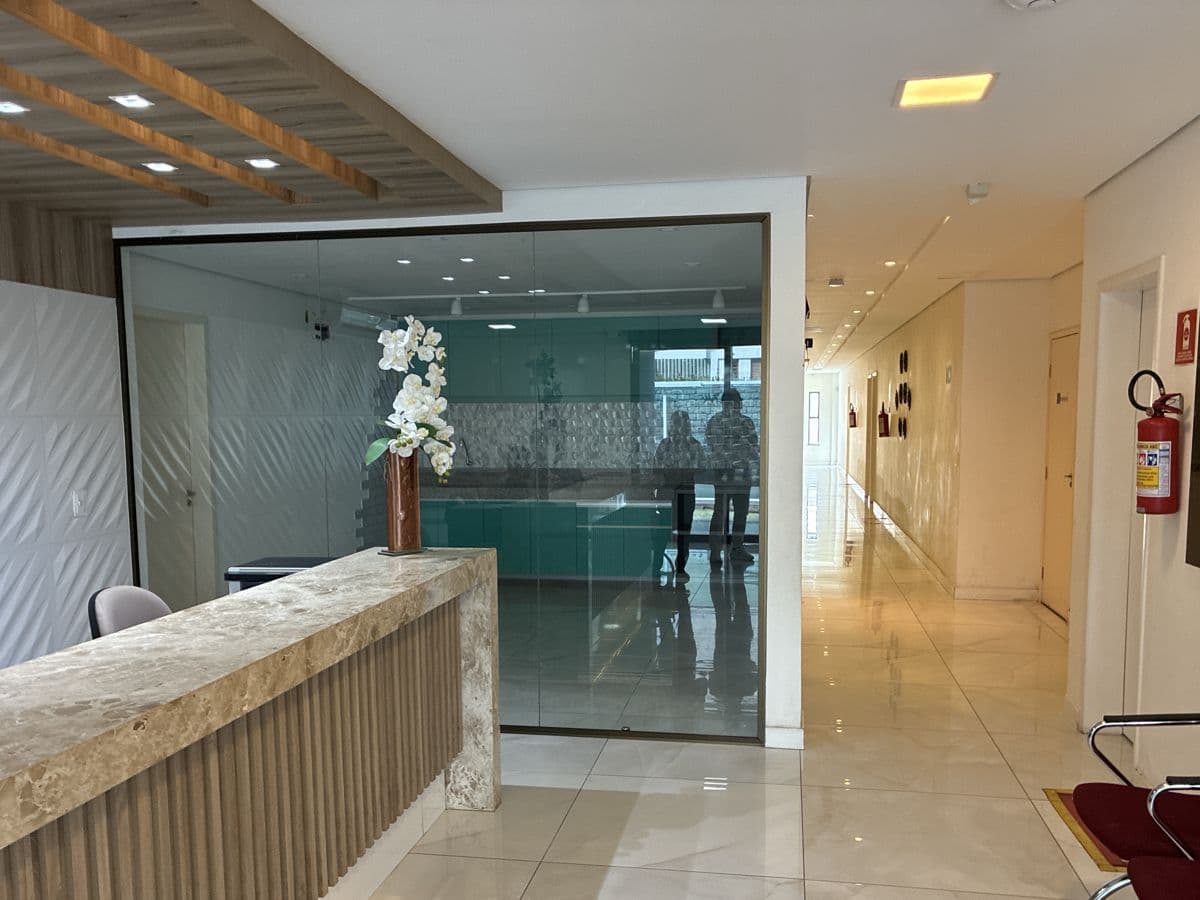
Clínica, Fortaleza 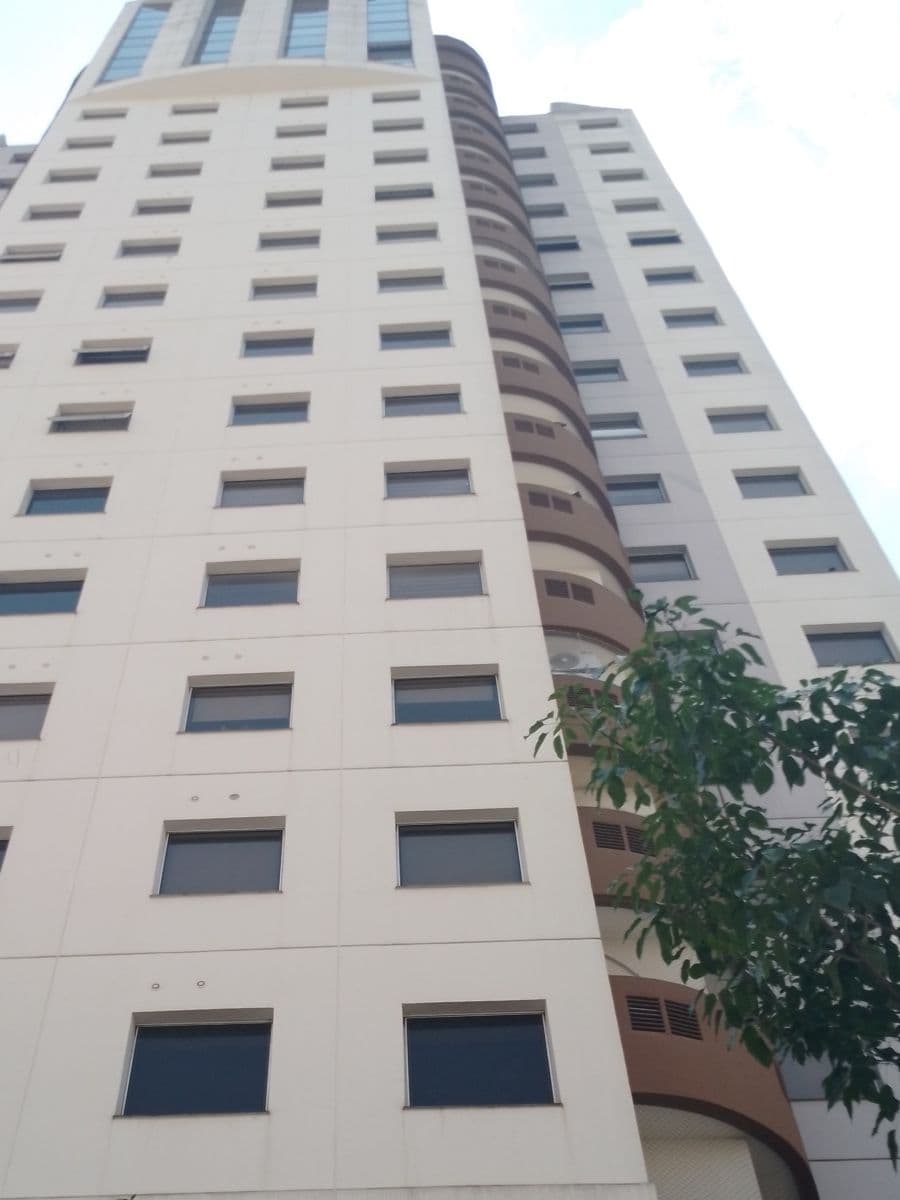
Edifício comercial, São Paulo 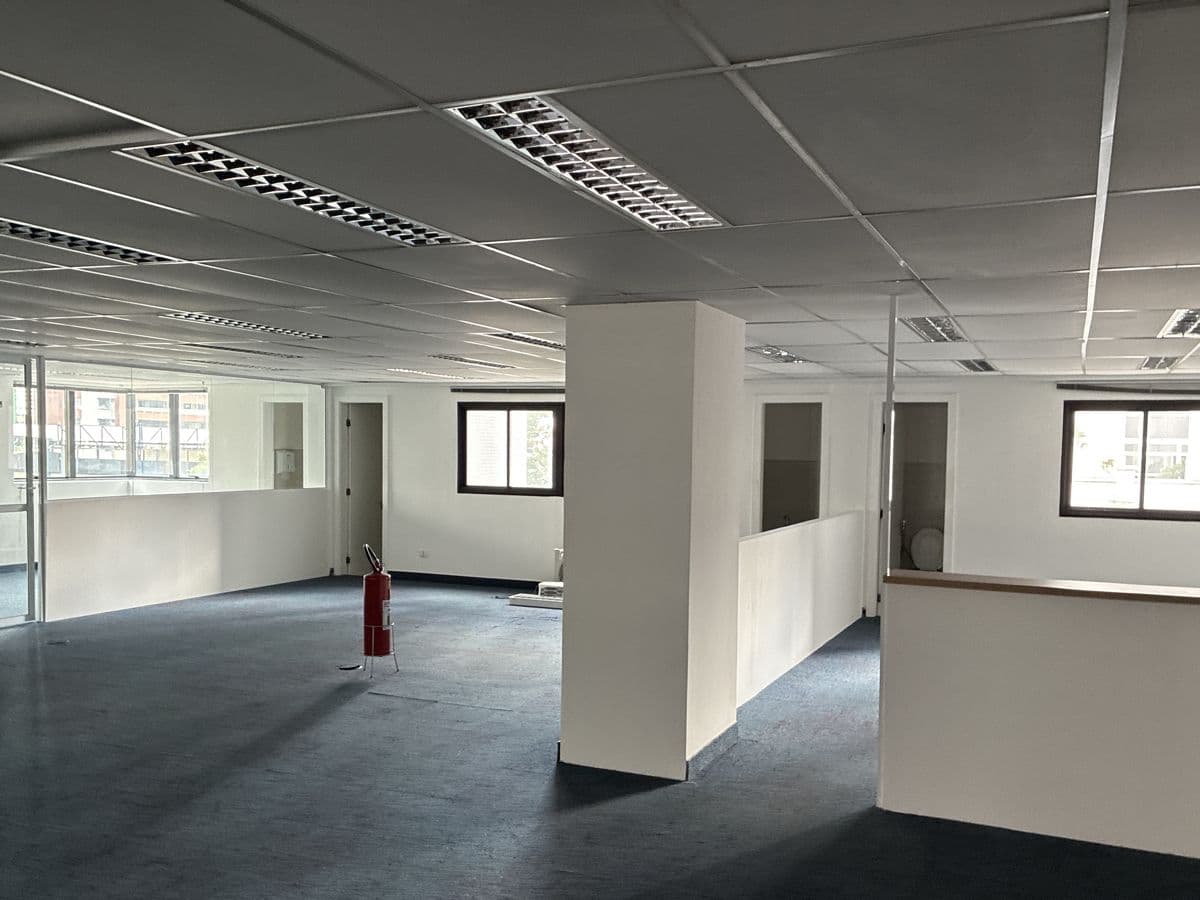
Conjunto de salas, Fortaleza 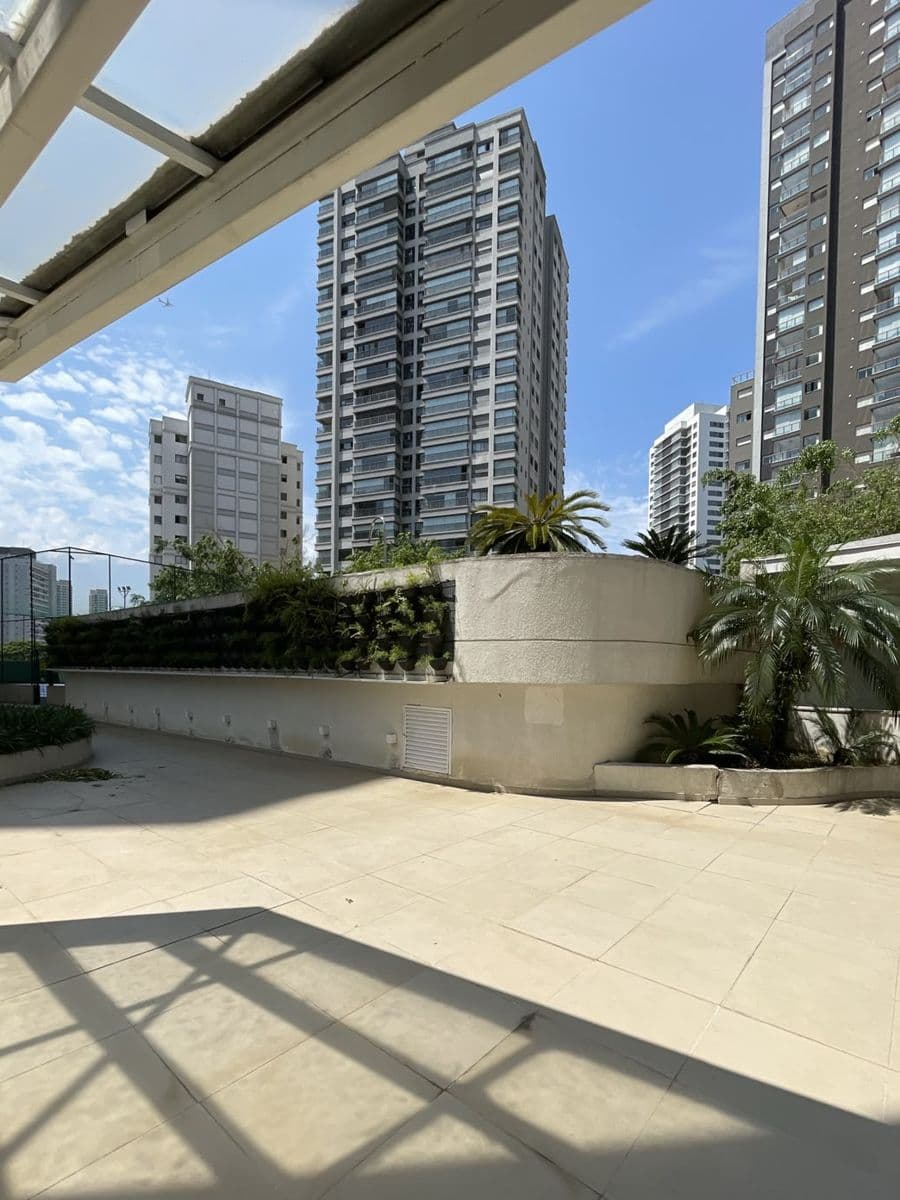
Área comum de condomínio, São Paulo 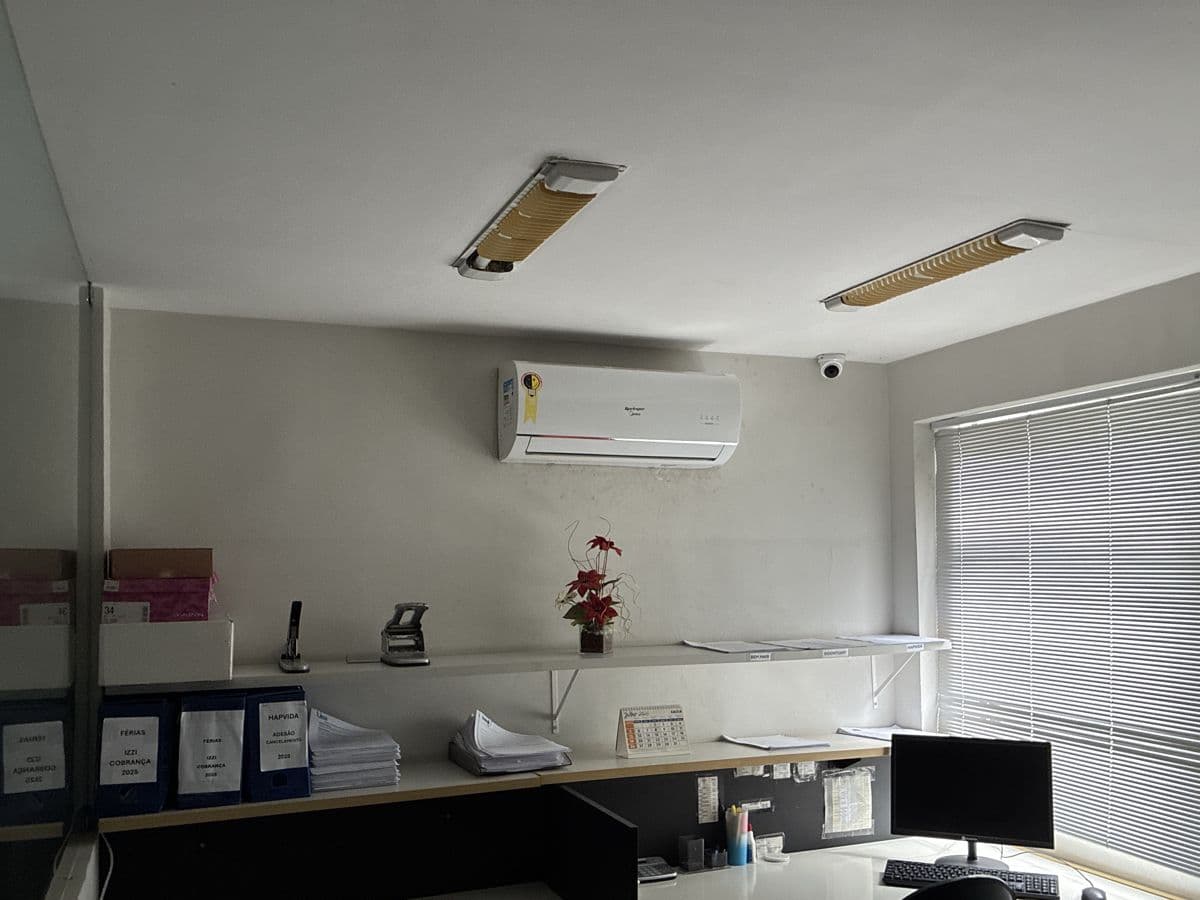
Sala comercial, Fortaleza 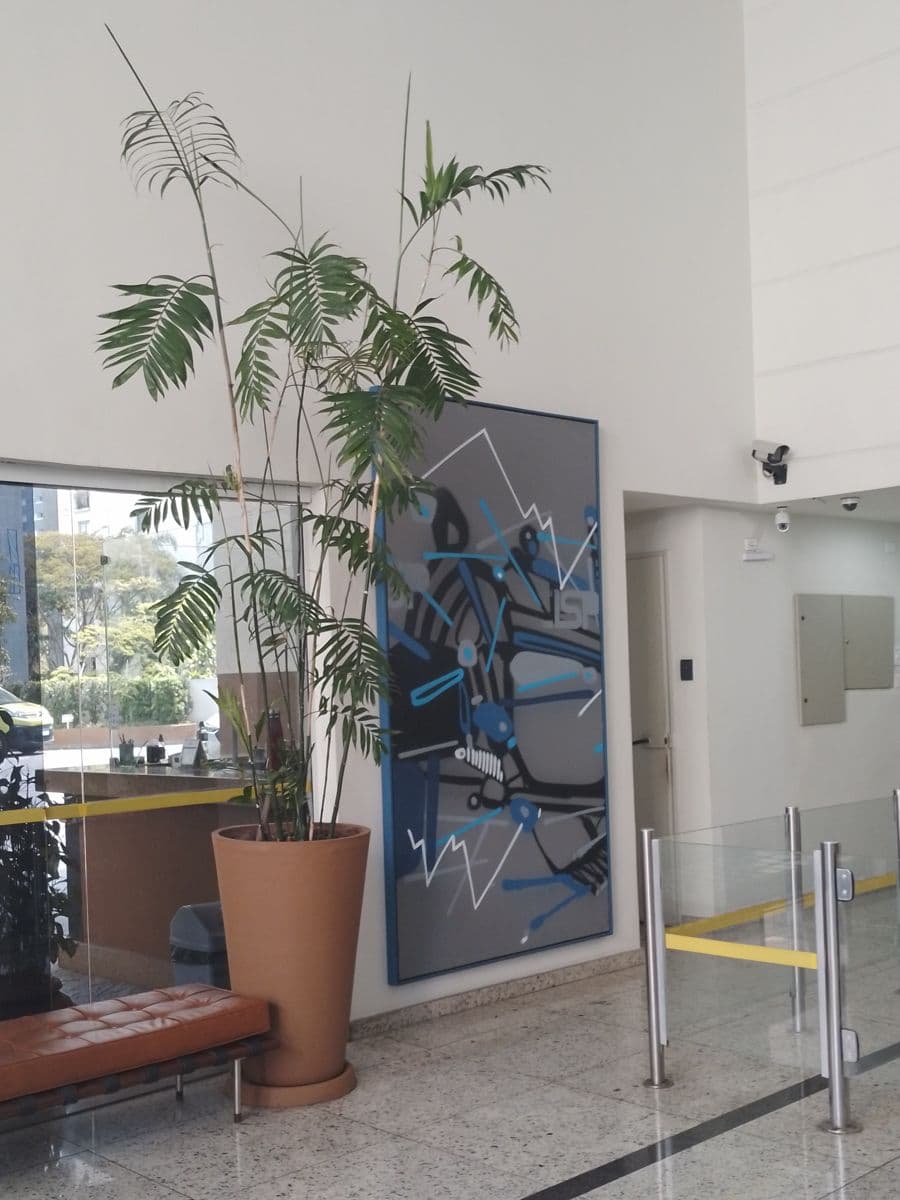
Hall de edifício comercial, São Paulo
Soluções para cada decisor
CFO / Controller
Reavaliação do imobilizado quando permitida por lei (CPC 27), suporte a teste de impairment CPC 01, laudo para REARP (IN RFB 2.301/2025) e disclosure de valor justo Level 3 do CPC 46.
Auditor / Big4
Laudo com hierarquia IFRS 13 Level 2/3 explícita e metodologia documentada. A aceitação é decisão do auditor da empresa.
Tributarista / M&A
PPA Lei 12.973/14, fairness opinion para ativos tangíveis, reorganização societária Lei 6.404 art 226. Página dedicada para Fusão/Cisão/Incorporação.
Family Office / Sucessão
Avaliação patrimonial de holding familiar para ITCMD a valor de mercado (LC 227/2026), planejamento sucessório e integralização Lei 6.404 art 8. Página dedicada.
Como funciona
Briefing técnico
Definição da decisão, do destinatário, dos ativos e da data de referência. No primeiro contato, reúna localização, documentos disponíveis, acessos e pendências para que propostas sejam comparadas sobre o mesmo universo.
Vistoria + coleta de dados
Inspeção de campo dos imóveis, coleta de dados de mercado documentada. Para máquinas/instalações: parceria NBR 14.653-5 quando aplicável.
Modelagem + ensaios
Tratamento estatístico e análise comparativa. Hierarquia IFRS 13 Level 1/2/3 atribuída a cada ativo. Saneamento da amostra.
Laudo + ART CREA
Documento completo com memória de cálculo, fundamentação NBR 14.653 + CPC 46 / IFRS 13, ART registrada no CREA-CE.
Operação societária
Fusão, cisão ou incorporação?
Para PPA (Lei 12.973/14), Lei 6.404 art 226 e CPC 15 / IFRS 3, temos página dedicada com prazos legais e metodologia específica para combinação de negócios.
Sucessão patrimonial
Holding familiar com LC 227/2026?
ITCMD agora a valor de mercado dos ativos subjacentes. Para avaliação patrimonial de holding familiar e planejamento sucessório, temos página dedicada.
Imóvel individual
Apenas um imóvel, não conjunto patrimonial?
Para avaliação de um imóvel individual (compra, venda, garantia bancária, inventário), nossa página de Avaliação de Imóveis cobre NBR 14.653-2 com inferência estatística.
Outros laudos de engenharia
Laudos Técnicos & Patologias
Inspeção predial, perícia construtiva ou diagnóstico de patologias? Nosso serviço de laudos técnicos cobre vistorias estruturais e patológicas com ART/CREA, separado da avaliação patrimonial.
Perguntas & Respostas
Solicite proposta técnica personalizada
Equipe pronta para entender finalidade (contábil, societária, tributária, judicial) e apresentar solução sob medida com prazo aderente. Engenheiro responsável: CREA-CE 333829.
ABNT NBR 14.653 | CPC 46 / IFRS 13 | ART CREA | Proposta em até 36 horas | Atendimento Brasil
Responsável técnico: Isaac Sales, Engenheiro Civil, CREA-CE 333829.