
Pontos-chave
- Casa térrea com cerca de 34 anos, em bairro residencial de Fortaleza, avaliada em 2026 para o inventário, inclusive a declaração do ITCD.
- O laudo usou o método evolutivo da ABNT NBR 14653-2: terreno, mais custo depreciado da construção, vezes o fator de comercialização.
- O terreno saiu de regressão com 30 dados do próprio bairro (10 ofertas e 20 vendas registradas no ITBI): cerca de R$ 243 mil, com precisão Grau III.
- A construção, em estado de conservação H pela tabela de Heidecke, contribuiu com cerca de R$ 103 mil, 32,68% do custo de reproduzi-la nova.
- O fator de comercialização de 0,842 veio da mediana de 38 vendas de casas do bairro; o valor de mercado ficou em cerca de R$ 291 mil, com Grau II de fundamentação.
- O laudo é referência técnica para o inventário e o ITCD; a base de cálculo do imposto continua sendo decidida pela SEFAZ-CE.
Uma casa térrea com cerca de 34 anos, num bairro residencial de Fortaleza, precisou de laudo de avaliação para o inventário e a declaração do ITCD. O laudo, emitido em 2026 pela ABNT NBR 14653-2, aplicou o método evolutivo: terreno de cerca de R$ 243 mil, calculado por regressão com 30 dados do bairro; construção muito desgastada, com contribuição de cerca de R$ 103 mil; e fator de comercialização de 0,842, inferido em 38 vendas de casas. O valor de mercado ficou em cerca de R$ 291 mil, com Grau II de fundamentação. A base do ITCD continua sendo decidida pela SEFAZ-CE.
Este estudo conta a situação, o método e o que o laudo concluiu. O responsável técnico do laudo é o engenheiro civil Isaac Sales, autor deste texto, com ART registrada no CREA-CE. Os dados que identificam o imóvel e as pessoas foram omitidos, e os valores em reais aparecem arredondados.
Qual era a situação e a dúvida de quem contratou?
A família precisava do valor de mercado de uma casa deixada pelo autor da herança, para instruir o inventário, inclusive a declaração do ITCD. O imóvel reunia três características comuns em inventários de casas antigas:
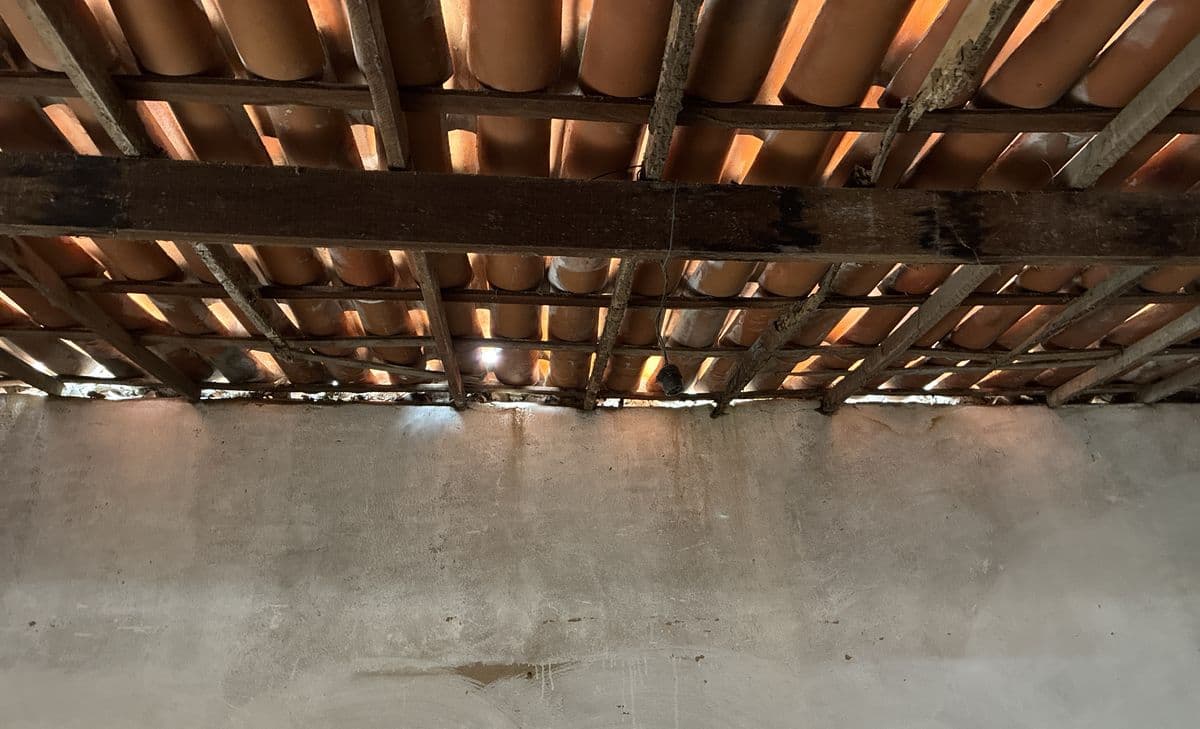
- Construção antiga e muito desgastada: casa térrea de alvenaria portante de tijolo, sem estrutura de concreto pelo relato de campo e pelos elementos aparentes, com telhas cerâmicas sobre madeiramento aparente e sem forro. Pela informação do contratante, foi construída no início dos anos 1990, o que dá cerca de 34 anos.
- Terreno com quintal: lote retangular de cerca de 400 m², com a casa recuada e quintal nos fundos.
- Documentação registral antiga: sem matrícula atualizada, a identificação se apoiou numa certidão antiga do Registro de Imóveis, num documento particular antigo de aquisição do terreno e no cadastro imobiliário municipal. A área construída foi a do cadastro do IPTU, adotada com autorização do cliente.
A pergunta técnica era: quanto vale, a preço de mercado e à vista, uma casa antiga em conservação ruim, quando terreno e construção pesam de formas tão diferentes?
Por que usar o método evolutivo no inventário desta casa?
O método evolutivo compõe o valor do imóvel por partes. A ABNT NBR 14653-2, item 8.2.4, define a fórmula:
VI = (VT + CB) × FC
| Termo | Significado | Como o laudo calculou |
|---|---|---|
| VT | Valor do terreno | Método comparativo direto, com regressão |
| CB | Custo de reedição da benfeitoria | Custo de reprodução pelo CUB, com depreciação |
| FC | Fator de comercialização | Inferido em vendas de casas do mesmo bairro |
| VI | Valor do imóvel | Composição das três parcelas |
A norma exige três condições: o terreno vem do método comparativo de dados de mercado (ou do involutivo, quando o comparativo for impossível); a construção vem de um método de custo; e o fator de comercialização é considerado, podendo ser maior ou menor que 1, conforme a conjuntura do mercado.
O laudo justificou a escolha assim: havia dados de terrenos e de casas do mesmo bairro, o que permitia calcular o terreno e inferir o fator de comercialização em mercado semelhante, enquanto a conservação da casa entrava pela quantificação do custo depreciado. Separar as parcelas deixa visível quanto vale o lote e quanto a construção, no estado em que está, ainda acrescenta.
Para entender o método comparativo de terrenos em detalhe, veja o guia do laudo de avaliação de terreno urbano.
Como o valor do terreno foi calculado?
A pesquisa reuniu algumas centenas de anúncios de terrenos no bairro e nos bairros vizinhos, dos quais pouco mais de uma centena passou pela depuração. O modelo final ficou restrito ao bairro do imóvel e usou dois tipos de dado:
| Amostra do modelo | Quantidade |
|---|---|
| Ofertas de terrenos em portais imobiliários | 10 |
| Vendas de terrenos registradas no ITBI, em 12 meses | 20 |
| Total utilizado | 30 |
| Variáveis independentes | 3 |
| Outliers | 0 |
As vendas vieram dos dados abertos de ITBI da Prefeitura de Fortaleza, pela base de cálculo declarada do imposto. As três variáveis foram a área do terreno, uma marcação de oferta ou venda e uma marcação de frente para avenida ou corredor comercial, que fez o papel de localização dentro do bairro.
Oferta não é preço de venda
O laudo mediu a distância entre o que se pede e o que se registra. Neste bairro, para um lote como o avaliado, em via local, o preço pedido ficou cerca de 50% acima do valor de transação estimado pelo modelo; dito de outro modo, o valor de transação corresponde a cerca de dois terços do preço pedido. O laudo atribui essa diferença ao conjunto da margem de negociação e das características das ofertas disponíveis, com as vendas tomadas pela base de cálculo declarada do ITBI; não é um desconto padrão para outros bairros. Por causa dessa diferença, o terreno foi estimado diretamente como valor de transação, sem aplicar desconto de oferta. Entre os anúncios com data de inserção, o tempo no ar teve mediana de 116 dias.
Estatísticas e resultado
O modelo teve R² de 0,687, aceito pelo laudo como exceção de amostra homogênea de um único bairro, com diferenciador de localização, regressores significativos até 10%, resíduos aprovados, nenhum outlier e variação entre 2,4% para menos e 2,6% para mais no valor ao retirar qualquer dado. A amplitude do intervalo de confiança de 80% foi de cerca de 17%, o que enquadra a precisão do terreno no Grau III.
| Terreno | Valor |
|---|---|
| Estimativa central adotada | cerca de R$ 243 mil |
| Intervalo de confiança de 80% | cerca de R$ 223 mil a R$ 264 mil |
| Campo de arbítrio | cerca de R$ 207 mil a R$ 280 mil |
Como a casa antiga entrou no cálculo?
A construção entra pelo custo de reedição: quanto custaria reproduzi-la hoje, descontada a depreciação pela idade e pelo estado de conservação.
Custo de reprodução
O laudo enquadrou a casa no projeto-padrão R1-B (residência unifamiliar de padrão baixo) do CUB do Sinduscon-CE, pelas características originais: um pavimento, alvenaria revestida total ou parcialmente, cobertura cerâmica sobre madeira e pisos cimentados e cerâmicos.
| Parcela do custo unitário | Valor |
|---|---|
| CUB onerado R1-B, agosto de 2026 | cerca de R$ 2,4 mil por m² |
| Fundações diretas | 5% |
| BDI, referência do Acórdão TCU 2622/2013 | 22,12% |
| Custo unitário de reprodução | cerca de R$ 3,1 mil por m² |
Esse custo unitário, aplicado à área construída do cadastro, dá o custo de reproduzir a casa nova. Projetos e aprovações não foram somados, em caráter conservador. Muros e portão não foram orçados à parte, porque as casas usadas no fator de comercialização também os têm.
Depreciação pelo estado de conservação
A vistoria registrou, por solicitação do contratante e sem investigação de causas, as manifestações patológicas aparentes: trincas verticais e inclinadas em várias paredes, uma delas de grande abertura; reboco desplacado com tijolo exposto; manchas e perda de revestimento na base das paredes; piso cimentado com desgaste e perdas localizadas; quadro elétrico oxidado, com abertura sem tampa e condutores aparentes; e cobertura sem forro, com telhas e madeiramento aparentes.
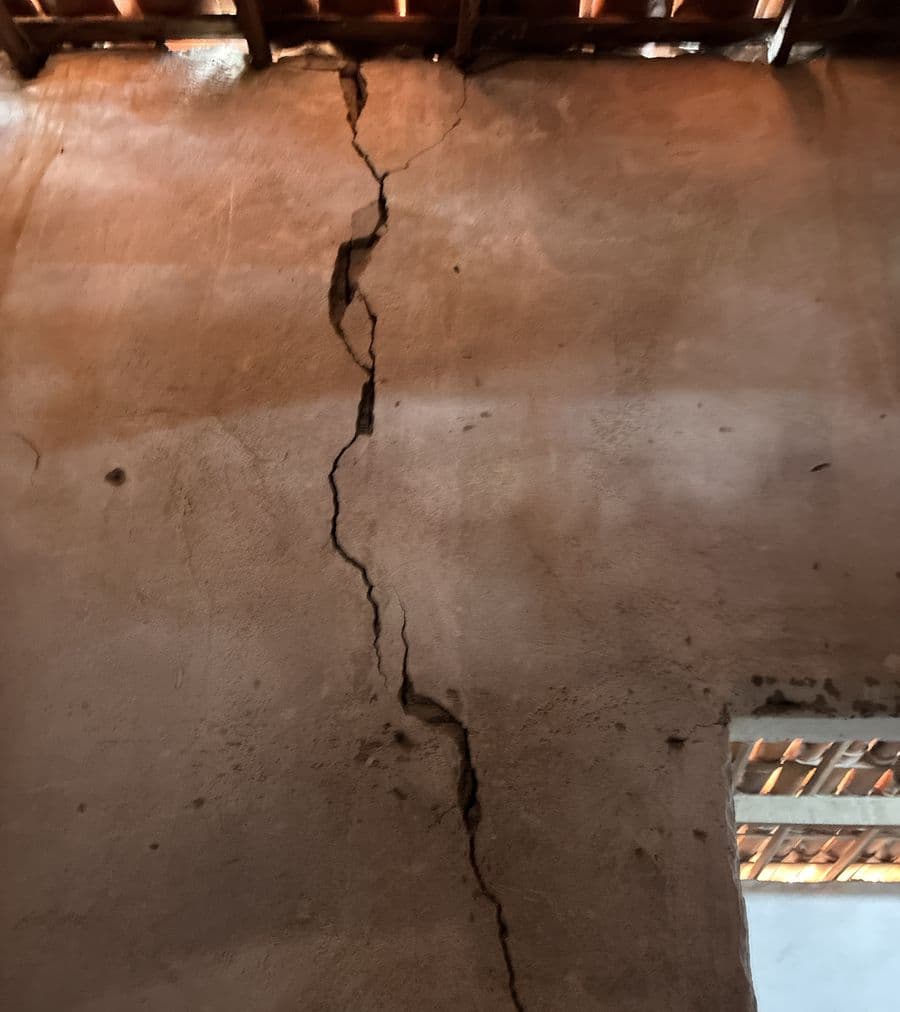
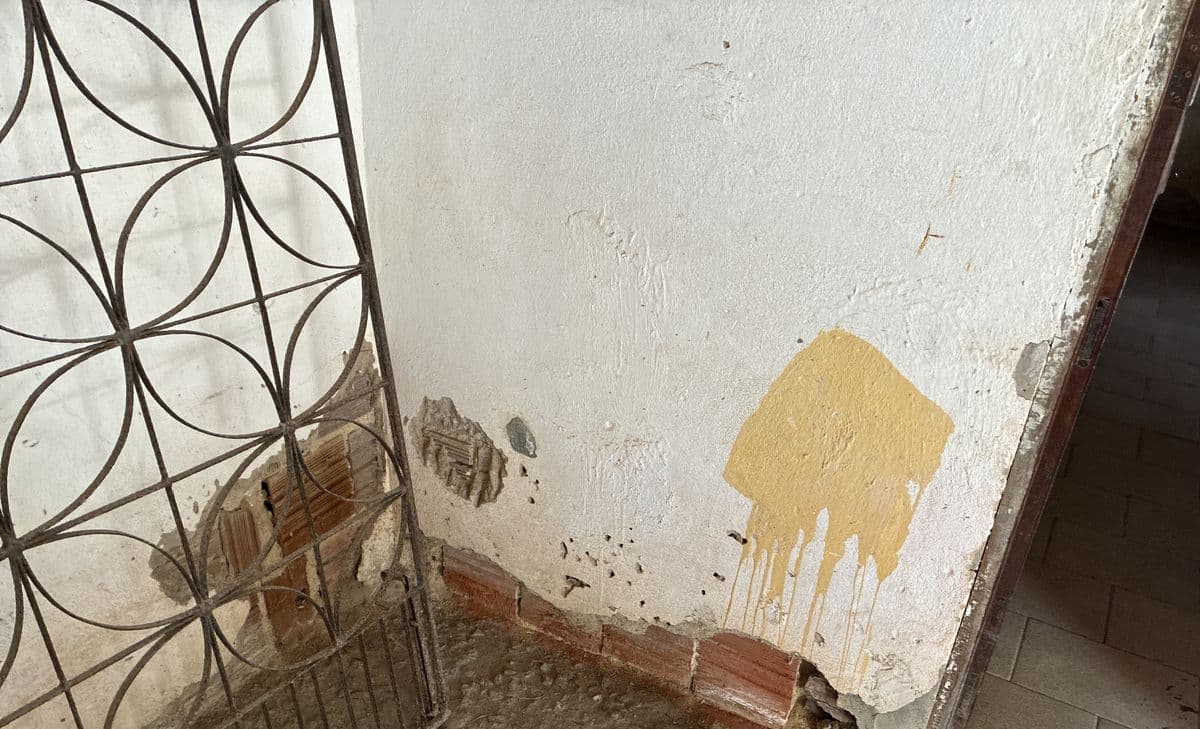
Com esse quadro, o laudo adotou o estado H, entre reparos importantes e sem valor, da tabela de Heidecke usada pelo IBAPE/SP, e aplicou a depreciação de Ross-Heidecke, que combina idade e conservação:
| Parâmetro da depreciação | Valor adotado |
|---|---|
| Idade estimada | cerca de 34 anos |
| Vida referencial (casa econômica) | 70 anos |
| Valor residual | 20% do custo de reprodução |
| Estado de conservação | H |
| Fator aplicado ao custo de reprodução | 0,3268 |
Pela memória do laudo: idade sobre vida = 34/70 = 0,4857; K = (1 − 0,752) × [1 − (0,4857 + 0,4857²)/2] = 0,1585, em que 0,752 é o coeficiente de Heidecke do estado H; fator = 0,20 + 0,80 × K = 0,3268.
O resultado: a construção contribuiu com cerca de R$ 103 mil, 32,68% do custo de reproduzi-la nova.
Quanto valeu o fator de comercialização e por que ficou abaixo de 1?
O fator de comercialização é a razão entre o valor de mercado de um bem e o seu custo total (ABNT NBR 14653-1:2019, item 3.1.21). Ele mede se o mercado paga mais ou menos do que a soma do terreno com a construção depreciada.
O laudo inferiu o fator em mercado semelhante. Partiu de 41 vendas de casas residenciais registradas no ITBI do mesmo bairro, em 12 meses, com terreno de 150 a 600 m² e área construída de 40 a 250 m². Para cada casa, calculou o terreno pelo mesmo modelo e a construção pelo mesmo critério de custo, com estado de conservação C (regular) adotado porque essas casas não foram vistoriadas. Depois dividiu o valor registrado pela soma das duas parcelas.
| Fator de comercialização | Resultado |
|---|---|
| Casas no recorte | 41 |
| Retiradas por desvio maior que dois desvios padrão | 3 |
| Casas utilizadas | 38 |
| Faixa utilizada | 0,541 a 1,380 |
| Coeficiente de variação | 21,2% |
| Fator adotado (mediana arredondada) | 0,842 |
Um fator de 0,842 quer dizer que, nesse mercado, as casas foram registradas, em geral, por menos do que a soma do terreno com o custo depreciado da construção. O laudo classificou a liquidez de imóveis como o avaliado como média.
Como o valor final foi composto?
| Parcela | Valor |
|---|---|
| Terreno (VT) | cerca de R$ 243 mil |
| Construção depreciada (CB) | cerca de R$ 103 mil |
| Soma VT + CB | cerca de R$ 346 mil |
| Fator de comercialização (FC) | 0,842 |
| Valor de mercado adotado | cerca de R$ 291 mil |
Na soma das parcelas, o terreno respondeu por cerca de 70% e a construção por cerca de 30%. O valor calculado foi arredondado para o valor final com diferença de 0,05%, dentro do limite de 1% da ABNT NBR 14653-1:2019, item 6.8.1. O valor considera pagamento à vista, sem despesas de transmissão, registro, corretagem e tributos, na data de referência do laudo.
Que grau de fundamentação o laudo atingiu?
No método evolutivo, a ABNT NBR 14653-2 pontua três itens (Tabela 10) e enquadra o laudo pela soma (Tabela 11):
| Item | Situação no laudo | Grau e pontos |
|---|---|---|
| Terreno | Grau II no método comparativo | II, 2 pontos |
| Custo de reedição | Grau II na quantificação de custo, pelo CUB de projeto-padrão semelhante | II, 2 pontos |
| Fator de comercialização | Inferido em mercado semelhante | III, 3 pontos |
| Laudo pelo método evolutivo | 7 pontos | Grau II |
O modelo do terreno somou 17 pontos, mas ficou no Grau II porque parte das ofertas não informa endereço completo, e a norma exige a identificação completa dos endereços dos dados para o Grau III (item 9.2.1.1, alínea c). O custo ficou no Grau II por usar o custo unitário básico de projeto semelhante ao projeto-padrão; pela Tabela 6 da norma, o Grau III pede orçamento, no mínimo sintético. Para o Grau III no evolutivo, a Tabela 11 pede o terreno e o custo também no Grau III.
A precisão Grau III se refere ao modelo do terreno; o método evolutivo não tem tabela própria de precisão.
Para que serve um laudo assim no inventário e no ITCD?
O laudo não define o imposto nem a partilha. Ele dá à família uma referência técnica do valor de mercado, com método, data de referência e responsável técnico. Em termos gerais, um laudo assim permite:
- Informar o valor do bem no inventário: o laudo pode instruir a descrição dos bens com um valor fundamentado, seja nas primeiras declarações do inventário judicial, seja na escritura do inventário em cartório. O guia sobre inventário extrajudicial de imóvel em Fortaleza explica o caminho em cartório.
- Conferir a base do ITCD: a Lei CE 15.812/2015, art. 11, diz que "a base de cálculo do ITCD é o valor venal dos bens ou direitos transmitidos, expresso em moeda nacional". O § 2º do mesmo artigo sujeita o valor declarado à avaliação pelo Fisco estadual. O laudo pode ser apresentado como elemento técnico; a decisão sobre a base é da SEFAZ-CE. As alíquotas e o cálculo estão no guia do imposto de herança no Ceará, e o caminho para questionar um valor lançado, no texto sobre contestar o ITCD no inventário.
- Dividir com critério: quando um herdeiro fica com o imóvel e compensa os demais, o valor de mercado documentado serve de base comum para a conversa.
- Entender de onde vem o valor: a separação entre terreno e construção mostra que, neste caso, cerca de 70% da soma estava no lote, informação útil para quem pensa em vender ou reformar depois da partilha.
Para quem procura uma empresa para esse tipo de laudo, o texto sobre avaliação de imóvel para inventário em Fortaleza resume o que conferir antes de contratar.
Quais são os limites deste laudo?
O próprio laudo declara o que não foi verificado:
- A vistoria foi visual, nos elementos aparentes e acessíveis, sem ensaios, sondagens, verificação estrutural ou teste das instalações; o imóvel estava ocupado, com mobiliário.
- A área construída é a do cadastro do IPTU, sem medição no local.
- A idade da casa veio da informação do contratante, compatível com o contrato do terreno.
- O zoneamento foi informado pelo cadastro fiscal, sem consulta formal ao órgão de urbanismo; recuos, adequação de uso e classificação da via não foram certificados.
- Não houve levantamento topográfico, investigação do subsolo nem conferência de servidões; o imóvel foi considerado livre e desembaraçado.
- As casas usadas no fator de comercialização não foram vistoriadas; o laudo adotou para elas o estado regular.
- As manifestações patológicas foram registradas sem investigação de causas; o registro não é laudo de patologia nem de inspeção predial.
- O valor vale para a data de referência e pagamento à vista, e perde validade com mudanças do mercado ou do imóvel.
Perguntas frequentes
O que é o método evolutivo na avaliação de imóveis?
Quando se usa o método evolutivo em vez do comparativo direto?
O que é fator de comercialização?
O laudo de avaliação garante o valor do ITCD na SEFAZ-CE?
Dá para avaliar um imóvel de inventário sem matrícula atualizada?
Por que a casa contou só cerca de um terço do custo de uma construção nova?
Como pedir uma avaliação parecida?
Se a família precisa do valor de um imóvel para inventário, partilha ou ITCD no Ceará, reúna o endereço, a matrícula ou os documentos que existirem, o carnê do IPTU e a finalidade do laudo. Em Fortaleza, veja a avaliação de imóveis em Fortaleza. Para o laudo voltado ao imposto, veja a avaliação de imóvel para ITCD no Ceará.
Fontes consultadas
- Costa Sales Engenharia. Laudo de avaliação de imóvel pelo método evolutivo, para inventário, 2026, caso anonimizado.
- ABNT NBR 14653-1:2019. Avaliação de bens: Parte 1: Procedimentos gerais.
- ABNT NBR 14653-2:2011. Avaliação de bens: Parte 2: Imóveis urbanos.
- IBAPE/SP. Valores de Edificações de Imóveis Urbanos, Unidades Isoladas, atualização 2019 (vida referencial, valor residual e estados de conservação de Heidecke).
- Sinduscon-CE. Custo Unitário Básico (CUB/m²), agosto de 2026, projeto-padrão R1-B.
- Tribunal de Contas da União. Acórdão 2622/2013, Plenário (referência de BDI).
- Prefeitura de Fortaleza. Portal de dados abertos, transações do ITBI.
- Ceará. Lei 15.812/2015, que dispõe sobre o ITCD, art. 11, caput e § 2º.