
Pontos-chave
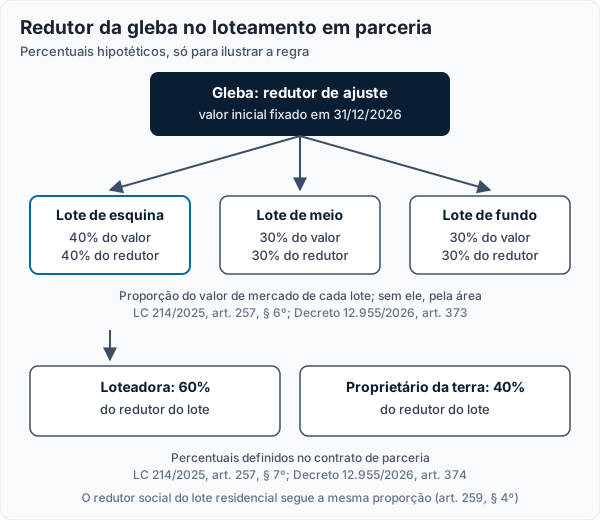
- No loteamento por contrato de parceria, o redutor de ajuste é aplicado à operação de cada parceiro pelos percentuais do contrato (LC 214/2025, art. 257, § 7º; Decreto 12.955/2026, art. 374). O redutor social de R$ 30.000 por lote residencial, corrigido pelo IPCA, segue a mesma regra (art. 259, §§ 3º e 4º).
- O proprietário pessoa física só entra no regime regular acima dos limites do art. 251. O que conta como imóvel distinto será definido em regulamento (§ 6º).
- O redutor da gleba é dividido entre os lotes na proporção do valor de mercado de cada um; sem valor de mercado identificável, pela área (art. 257, § 6º; Decreto, art. 373). O valor inicial da gleba é a aquisição atualizada pelo IPCA, o valor de referência ou, se este não estiver disponível em 31/12/2026, estimativa de valor de mercado por procedimento ainda dependente de ato conjunto (art. 258, I e § 2º).
- A doação de áreas públicas registrada no loteamento integra o redutor, pelo percentual aplicado sobre o valor das operações (art. 258, § 7º, I).
- A opção pelos 3,65% da receita bruta (art. 486) impede o redutor de ajuste e o redutor social naquele parcelamento.
No loteamento por contrato de parceria, o redutor de ajuste "será aplicado proporcionalmente à operação de cada parceiro, tomando-se por base os percentuais definidos no contrato de parceria" (LC 214/2025, art. 257, § 7º; Decreto 12.955/2026, art. 374). O redutor social do lote residencial segue a mesma proporção (art. 259, § 4º). O dono da terra pessoa física só é contribuinte acima dos limites do art. 251. O redutor da gleba é dividido entre os lotes pelo valor de mercado de cada um, e o laudo com data-base 31/12/2026 é a prova desse valor. A opção pelos 3,65% da receita bruta (art. 486) impede os dois redutores.
Este artigo é parte da série sobre o redutor de ajuste. O panorama está em reforma tributária e imóveis em 2026; a escolha entre aquisição atualizada, valor de referência e laudo está em redutor de ajuste em 31/12/2026: aquisição, referência ou laudo; e a situação da loteadora com glebas próprias está em loteadora e redutor de ajuste nas glebas.
O que a lei diz sobre o loteamento em parceria?
Três dispositivos tratam da parceria, todos com a mesma regra: o contrato define a proporção.
| Dispositivo | O que reparte | Critério |
|---|---|---|
| LC 214/2025, art. 257, § 7º | Redutor de ajuste | Percentuais definidos no contrato de parceria |
| Decreto 12.955/2026, art. 374 | Redutor de ajuste, na regulamentação da CBS | Mesmo texto do art. 257, § 7º |
| LC 214/2025, art. 259, § 4º | Redutor social de R$ 30.000 por lote residencial, corrigido pelo IPCA (art. 259, § 3º) | Percentuais definidos no contrato de parceria |
A lei não exige um modelo de contrato. Mas, como o percentual do contrato passa a repartir a base de cálculo, o contrato de parceria precisa deixar claros os percentuais de cada parceiro sobre as operações de venda. Um contrato vago sobre isso gera discussão justamente no ponto que reduz o tributo.
O proprietário da terra pessoa física paga IBS e CBS?
Só se for contribuinte do regime regular. Na venda de imóveis, a LC 214/2025 coloca a pessoa física no regime quando, no ano anterior, ela vendeu mais de 3 imóveis distintos (art. 251, § 1º, II), contando só os que estavam no patrimônio há menos de 5 anos da aquisição (§ 3º). Também é contribuinte no próprio ano quando ultrapassa esse limite (§ 2º, I). No imóvel recebido por herança, doação ou meação, o prazo conta desde a aquisição pelo falecido, pelo doador ou pelo cônjuge meeiro (§ 4º).
No loteamento em parceria, duas questões ficam abertas no texto legal:
- O que é imóvel distinto. O art. 251, § 6º, deixa a definição para o regulamento. A definição depende desse regulamento.
- Qual data de aquisição vale para o lote. A gleba comprada há 20 anos dá origem a lotes novos. O texto do § 3º conta o prazo "da data de sua aquisição" e não diz se o lote herda a data da gleba.
Nossa posição é não apostar o redutor numa dessas leituras. Se o proprietário for contribuinte, a parte dele precisa de redutor. Se não for, a parte dele fica fora do regime específico, e a parte da loteadora continua precisando de redutor. Nos dois casos, o laudo da gleba com data-base 31/12/2026 é a prova do valor de mercado da terra.
E quando a terra é de quem não é contribuinte?
O redutor de ajuste é vinculado a cada imóvel "de propriedade de contribuinte sujeito ao regime regular" (LC 214/2025, art. 257, caput). Na parceria em que a gleba continua registrada em nome de uma pessoa física fora do regime, o texto da lei e do decreto não diz como se constitui o redutor que será repartido com a loteadora. É um ponto que o regulamento ou a prática do fisco vão precisar resolver.
A recomendação técnica é a mesma: documentar o valor de mercado da gleba em 31/12/2026. Se o redutor for admitido sobre a parte da loteadora, a prova está pronta. Se a estrutura do contrato precisar mudar, a decisão será tomada com o número da terra em mãos.
Como o redutor da gleba chega a cada lote e a cada parceiro?
Em duas etapas. Primeiro, o redutor da gleba é dividido entre os lotes. Na divisão de imóveis, inclusive por desmembramento e parcelamento, a soma dos redutores dos lotes é igual ao redutor da gleba, e cada lote recebe a parcela proporcional ao seu valor de mercado; sem valor de mercado identificável, a proporção é pela área, observada a fração ideal (LC 214/2025, art. 257, § 6º; Decreto 12.955/2026, art. 373). Depois, dentro de cada lote, o redutor é aplicado à operação de cada parceiro pelos percentuais do contrato (art. 257, § 7º).
Exemplo hipotético
Os números são hipotéticos e servem só para mostrar a mecânica. Uma gleba tem redutor de ajuste de R$ 4.000.000 em 31/12/2026 e dá origem a 100 lotes. O laudo indica que, entre dois lotes de mesma área, o de esquina responde por 1,3% do valor de mercado total dos lotes e o de meio de quadra, por 0,9%. O contrato de parceria dá 60% à loteadora e 40% ao proprietário.
| Lote | Participação no valor de mercado | Redutor do lote | Loteadora (60%) | Proprietário (40%) |
|---|---|---|---|---|
| Esquina | 1,3% | R$ 52.000 | R$ 31.200 | R$ 20.800 |
| Meio de quadra | 0,9% | R$ 36.000 | R$ 21.600 | R$ 14.400 |
Se a divisão fosse feita só pela área, os dois lotes de mesmo tamanho receberiam o mesmo redutor, e o lote de esquina, que tem preço maior, ficaria com base de cálculo proporcionalmente maior. É por isso que o laudo da gleba deve entregar, além do valor da terra, o modelo de valor de mercado por lote. Na venda a prazo, o redutor de cada lote é deduzido de cada parcela, na proporção do valor total do imóvel (LC 214/2025, art. 262, § 4º). A lei não fixa em que data se mede o valor de mercado usado na divisão; se o parcelamento for registrado depois de 2026, o modelo por lote pode precisar de atualização para a data da divisão.
As áreas doadas ao município entram no redutor?
Entram, e esse é um ponto fácil de esquecer. Integram o redutor de ajuste as contrapartidas urbanísticas e ambientais pagas ou entregues aos entes públicos (LC 214/2025, art. 258, § 6º, II). O § 7º, I, inclui expressamente "o valor correspondente ao percentual destinado a doação de áreas públicas", constante do registro do loteamento e da matrícula, "aplicado sobre o valor das operações", desde que o respectivo valor "já não tenha sido considerado no redutor de ajuste". A data de constituição é a da transferência ao poder público (§ 9º).
Quando, no início das vendas, a contrapartida ainda não foi entregue ou paga, o Decreto 12.955/2026 manda usar valor estimado e recalcular a CBS na emissão do termo de verificação de obra ou documento equivalente, com recolhimento da diferença ou ressarcimento (art. 375, §§ 11 e 12).
Parceria ou permuta: a regra do redutor muda?
Muda. Na permuta entre imóveis, o IBS e a CBS não incidem, exceto sobre a torna (LC 214/2025, art. 252, § 2º, I). Em qualquer permuta, o valor permutado não entra no cálculo do redutor (§ 3º). Na permuta entre contribuintes do regime regular para entrega de unidades a construir, o redutor é aplicado "proporcionalmente à operação de cada permutante, tomando-se por base a fração ideal das unidades permutadas" (§ 5º, II). Entre contribuinte e não contribuinte, não se constitui redutor para o imóvel recebido pelo não contribuinte (§ 5º-A, I), e o contribuinte fica com o redutor do imóvel que deu em permuta, acrescido ou deduzido da torna, sem valor negativo (§ 5º-A, II). Na parceria, o critério é o percentual do contrato (art. 257, § 7º). A lei tratou o caso misto da permuta e não o da parceria; por isso o contrato precisa dizer com clareza qual dos dois arranjos é, e o terrenista precisa saber em qual deles está.
Os 3,65% do art. 486 compensam na parceria?
A LC 214/2025 permite que o contribuinte que vende imóvel de parcelamento do solo com registro pedido antes de 01/01/2029 opte por recolher IBS e CBS sobre a receita bruta, a 3,65% (art. 486, caput e § 1º). A opção tem três efeitos que pesam na decisão:
- impede o redutor de ajuste e o redutor social na alienação daquele parcelamento (§ 4º);
- veda a apropriação de créditos (§ 3º);
- torna o pagamento definitivo, sem restituição ou compensação, salvo distrato (§ 8º).
A opção é do "contribuinte que realizar alienação" (caput), mas "afasta qualquer outra forma de incidência de IBS e CBS sobre o respectivo parcelamento do solo" (§ 2º). Na leitura da Costa Sales, ela atinge o parcelamento inteiro, e não só a parte de quem optou; o contrato de parceria deve prever como os parceiros decidem a opção. No regime regular, as alíquotas já são reduzidas em 50% (art. 261) e há compensação de créditos (art. 262, § 2º).
A conta depende do redutor. Quanto maior o redutor documentado da gleba, menor a base no regime regular, e mais esse regime tende a se aproximar da opção ou superá-la. Sem o valor da gleba, a comparação é feita no escuro. O laudo com data-base 31/12/2026 é o dado que falta para essa conta, empreendimento por empreendimento.
Como o laudo da gleba entra na parceria?
O valor inicial do redutor da gleba é o valor de aquisição atualizado pelo IPCA ou, por opção, o valor de referência. Se este não estiver disponível em 31/12/2026, o contribuinte pode usar estimativa de valor de mercado por procedimento específico, que ainda depende de ato conjunto da RFB e do CGIBS, não localizado até 12/11/2026 (LC 214/2025, art. 258, I e § 2º; Decreto 12.955/2026, art. 375, § 2º). O laudo é a prova que sustenta essa estimativa. Se em 31/12/2026 a gleba já estiver com obra de infraestrutura em andamento, ela pode cair na regra do imóvel em construção, que soma a aquisição atualizada e os custos comprovados por documento fiscal idôneo (art. 258, II); nesse caso, a apuração dos custos pesa tanto quanto o laudo.
O laudo avalia a terra bruta na data-base, não o loteamento pronto. A NBR 14653-2 trata da gleba urbanizável no item 11.3 e diz que a avaliação "deve ser feita preferivelmente com a utilização do método comparativo direto de dados de mercado" (item 11.3.1): glebas comparáveis na região, tratadas estatisticamente.
Quando faltam amostras, o método involutivo é admitido, e a norma recomenda considerar a viabilidade legal do parcelamento simulado, respeitada a Lei 6.766/1979 (item 11.3.2, a). Há também um limite claro: o projeto hipotético serve para chegar ao valor da gleba hoje, descontando custos, prazo de vendas e risco, e não pode levar o valor do empreendimento concluído para dentro do valor da terra. Os cenários do involutivo são escolhidos pela liquidez medida do mercado da região, nunca pelo efeito no imposto.
Para a parceria, o laudo entrega três coisas:
- O valor de mercado da gleba em 31/12/2026, prova para a estimativa do art. 258, § 2º, ou para impugnar o valor de referência.
- O modelo de valor por lote, para a divisão do art. 373 do decreto quando o parcelamento for registrado.
- O quadro de rateio por lote e por parceiro, calculado com os percentuais que o contrato fixar.
O grau II de fundamentação é o padrão proporcional ao uso fiscal; o grau III exige mais amostras, inclusive de cartório, e custa mais. Veja grau de fundamentação do laudo para o redutor de ajuste. Para orçar, a Costa Sales pede o KMZ ou a localização de cada gleba, a matrícula, a área e o contrato de parceria. O preço é por hora técnica, conforme o método e a oferta de amostras, e nunca por percentual do valor; a proposta vem com faixas por grau de fundamentação. A vistoria é feita em dezembro, inclusive aos sábados, e o laudo é emitido logo após 31/12/2026. A Costa Sales emitiu mais de 600 laudos desde 2019. Veja o serviço de laudo de avaliação para a reforma tributária.
Como fica o redutor de ajuste no loteamento em parceria?
O proprietário da terra pessoa física paga IBS e CBS na parceria?
Como o redutor do lote fica entre a loteadora e o dono da terra?
A área doada ao município entra no redutor de ajuste?
A opção pelos 3,65% vale para os dois parceiros do loteamento?
Fontes consultadas
- Brasil. Lei Complementar nº 214, de 16 de janeiro de 2025, com redação da Lei Complementar nº 227/2026, arts. 251, 252, 257, 258, 259, 261, 262 e 486.
- Brasil. Decreto nº 12.955, de 29 de abril de 2026, regulamento da CBS, arts. 373, 374 e 375.
- ABNT NBR 14653-1:2019. Avaliação de bens: Parte 1: Procedimentos gerais.
- ABNT NBR 14653-2:2011. Avaliação de bens: Parte 2: Imóveis urbanos, item 11.3 (glebas urbanizáveis).