
Pontos-chave
- O redutor de ajuste é vinculado a cada imóvel de contribuinte do regime regular do IBS e da CBS a partir de 1º/01/2027 e só reduz a base de cálculo na venda feita por esse contribuinte (LC 214/2025, art. 257).
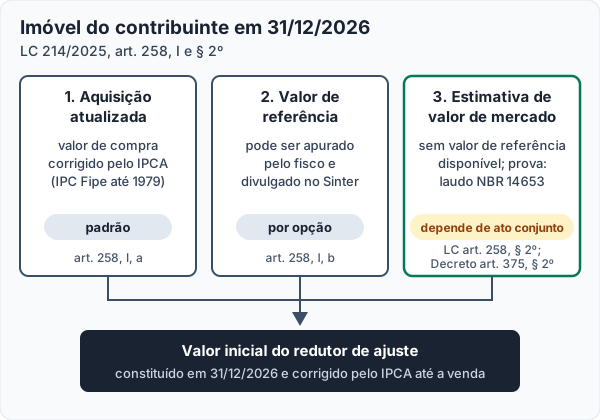
- Para o imóvel que o contribuinte tem em 31/12/2026, o valor inicial é o valor de aquisição atualizado pelo IPCA (padrão) ou, por opção, o valor de referência do fisco (art. 258, I).
- Se o valor de referência não estiver disponível em 31/12/2026, a lei admite calcular o redutor por estimativa de valor de mercado, por procedimento que depende de ato conjunto da Receita Federal e do Comitê Gestor do IBS, não localizado até 12/11/2026 (art. 258, § 2º; Decreto 12.955/2026, art. 375, § 2º).
- Imóvel comprado há muitos anos, que valorizou acima do IPCA, tende a ter redutor maior pelo valor de mercado; quando a aquisição atualizada já se aproxima do mercado, o laudo não compensa.
- O laudo NBR 14653 com data-base de 31/12/2026, com vistoria e pesquisa feitas na época, é a prova técnica do valor de mercado nessa data, para a estimativa e para uma impugnação futura do valor de referência. Preço a partir de R$ 1.500 por imóvel urbano (valor mínimo estimado).
O redutor de ajuste da reforma tributária, vinculado a partir de 1º/01/2027 a cada imóvel de contribuinte do regime regular do IBS e da CBS, só reduz a base de cálculo na venda desse contribuinte (LC 214/2025, art. 257). Para o imóvel que ele tem em 31/12/2026, há três caminhos (art. 258, I e § 2º): aquisição atualizada pelo IPCA, o padrão; valor de referência, por opção; e, sem ele, estimativa de valor de mercado, cujo procedimento depende de ato conjunto não localizado até 12/11/2026 (Decreto 12.955/2026, art. 375, § 2º). Se o imóvel valorizou acima do IPCA, o laudo com data-base de 31/12/2026 prova esse valor.
A escolha pesa porque o redutor é descontado do preço de venda: quanto maior o valor inicial, menor a base sobre a qual o IBS e a CBS incidem quando o imóvel for vendido. Este guia mostra quando cada caminho compensa, o que ainda depende de regulamento e como garantir a prova a tempo. O panorama geral da reforma para imóveis está no guia reforma tributária e imóveis em 2026.
O que é o redutor de ajuste e quem tem direito a ele?
A LC 214/2025 determina que, "a partir de 1º de janeiro de 2027, será vinculado a cada imóvel de propriedade de contribuinte sujeito ao regime regular do IBS e da CBS valor correspondente ao respectivo redutor de ajuste" (art. 257, caput). Esse valor "será utilizado exclusivamente para reduzir a base de cálculo das operações de alienação do bem imóvel realizadas por contribuinte do regime regular" (art. 257, § 1º). Não reduz o aluguel nem outro tributo.
O redutor não vale para vendas "a partir de 31/12/2026", como às vezes se lê: ele é vinculado ao imóvel a partir de 1º de janeiro de 2027, e 31 de dezembro de 2026 é a data de constituição do valor inicial (art. 258, § 1º, I).
Três regras definem o alcance do redutor:
- Quem tem. Empresas do regime regular e a pessoa física que ultrapassa os limites do art. 251, § 1º: locação, cessão onerosa ou arrendamento com receita acima de R$ 240.000 no ano anterior (valor atualizado mensalmente pelo IPCA, § 5º) e mais de 3 imóveis distintos; venda de mais de 3 imóveis distintos no ano anterior, contados os que estavam no patrimônio havia menos de 5 anos (§ 3º); ou venda, no ano anterior, de mais de 1 imóvel construído pelo próprio vendedor nos 5 anos anteriores à venda.
- O que entra. O valor inicial, mais o ITBI e o laudêmio pagos na aquisição e as contrapartidas urbanísticas e ambientais pagas ao poder público (art. 258, § 6º). Tudo é corrigido pelo IPCA da data de constituição até a data em que o IBS e a CBS da venda são devidos (art. 257, § 3º).
- Quando se perde. Na venda para outro contribuinte do regime regular, o redutor é mantido com o mesmo valor; nos demais casos, é extinto (art. 257, § 4º).
Depois do redutor de ajuste, a venda de imóvel residencial novo ou de lote residencial por contribuinte do regime regular ainda pode deduzir o redutor social, de R$ 100.000 por imóvel residencial novo e de R$ 30.000 por lote residencial, valores atualizados mensalmente pelo IPCA desde a publicação da lei (art. 259, caput e § 3º). O imóvel que estiver em construção em 31/12/2026 segue outra regra: o valor inicial soma o valor de aquisição do terreno e o valor dos bens e serviços contabilizáveis como custo de produção ou como despesa direta de produção ou comercialização, adquiridos antes de 1º/01/2027 e comprovados por documentos fiscais idôneos, ambos atualizados pelo IPCA até 31/12/2026 (art. 258, II e § 4º).
Quais são os três caminhos para o valor inicial em 31/12/2026?
O art. 258, I, da LC 214/2025 dá ao imóvel que é "de propriedade do contribuinte em 31 de dezembro de 2026" dois valores possíveis: o valor de aquisição atualizado, ou, "por opção do contribuinte", o valor de referência. O § 2º acrescenta o terceiro: "Caso o valor de referência do imóvel não esteja disponível em 31 de dezembro de 2026, o contribuinte que não optar pela fixação do redutor de ajuste na forma do inciso I do caput deste artigo, poderá calculá-lo com base em estimativa de valor de mercado do bem imóvel realizada por meio de procedimento específico, nos termos do regulamento."
| Caminho | Base legal | De onde vem o número | Quando tende a compensar | Ponto de atenção |
|---|---|---|---|---|
| Valor de aquisição atualizado | LC 214, art. 258, I, a; Decreto 12.955, art. 375, § 4º | Escritura ou contrato, corrigido pelo IPC da Fipe até 1979 e pelo IPCA de 1980 a 2026 | Compra recente, ou imóvel que valorizou perto do IPCA | O fisco pode abrir processo se o valor declarado não for condizente com o mercado (art. 258, § 3º) |
| Valor de referência | LC 214, arts. 256 e 258, I, b; Decreto 12.955, art. 366 | Poderá ser apurado pelas administrações tributárias, por metodologia de ato conjunto da RFB e do CGIBS, e divulgado no Sinter | Quando estiver disponível e próximo do valor de mercado | Avaliação em massa; pode ficar abaixo do mercado do seu imóvel e ser impugnada com laudo (Decreto 12.955, art. 367, § 1º) |
| Estimativa de valor de mercado | LC 214, art. 258, § 2º; Decreto 12.955, art. 375, § 2º | Procedimento específico definido em ato conjunto da Receita Federal e do Comitê Gestor do IBS | Imóvel antigo que valorizou bem acima do IPCA, sem valor de referência em 31/12/2026 | Depende de regulamentação ainda não localizada; a prova técnica precisa estar pronta para a data-base |
O valor de referência não é, por definição, o valor calculado pela prefeitura. O Decreto 12.955/2026 diz que as administrações tributárias poderão apurá-lo "com base em metodologia estabelecida em ato conjunto da RFB e do CGIBS", considerando, conjunta ou isoladamente, entre outros elementos, cadastros imobiliários, "modelos estatísticos, econométricos e preditivos", dados de IPTU, ITBI e ITCMD e informações de cartórios (art. 366). O ato conjunto pode adotar o valor que o município ou o estado usa para lançar os seus tributos, ou uma apuração por equipe técnica própria ou entidade contratada (art. 366, § 2º). A lei exige que o valor de referência seja divulgado no Sinter, estimado para todos os imóveis do Cadastro Imobiliário Brasileiro e atualizado anualmente (LC 214, art. 256, § 2º).
Quando o valor de aquisição atualizado pelo IPCA basta?
O caminho padrão basta quando o imóvel não valorizou muito acima da inflação desde a compra. Nesses casos, o laudo custa mais do que acrescenta ao redutor. Em geral, isso ocorre:
- na compra recente, feita a preço de mercado, em que a correção pelo IPCA já leva o valor para perto do mercado de 2026;
- no imóvel cujo mercado ficou estável ou caiu em termos reais desde a aquisição;
- no imóvel que não será vendido por contribuinte do regime regular, porque o redutor só serve para essa venda (art. 257, § 1º);
- no parcelamento do solo em que a loteadora optar pelo regime de 3,65% da receita bruta, que impede o uso do redutor de ajuste (art. 486, § 4º); a conta completa está em reforma tributária para loteadora.
Nesses casos, o trabalho que compensa é documental: reunir escritura, matrícula, comprovantes de ITBI e laudêmio e as contrapartidas pagas, porque eles entram no redutor (art. 258, § 6º). Se o valor de aquisição for baseado em declarações ou documentos "que não estejam condizentes com o valor de mercado ou que não mereçam fé", a autoridade fiscal pode instaurar processo administrativo para determinar o efetivo valor de aquisição (art. 258, § 3º). Nesse processo, a prova é o valor na data da compra, não em 31/12/2026: escritura, ITBI pago e, se houver dúvida, laudo retrospectivo com a data-base da aquisição.
Quando o valor de mercado compensa? Exemplo hipotético de imóvel comprado há 15 anos
Compensa quando o imóvel valorizou acima do IPCA. Quem comprou há 10, 15 ou 20 anos, em região que se valorizou com a cidade, pode ter valor de mercado bem acima do valor de compra corrigido. O exemplo abaixo é hipotético: o preço de compra, o valor de mercado e o de venda foram escolhidos só para mostrar a conta. O fator de atualização usa o número-índice do IPCA do IBGE de dezembro de 2010 a outubro de 2026, o último disponível em 12/11/2026 (fator de cerca de 2,41).
| Item (exemplo hipotético) | Pelo valor de aquisição atualizado | Pela estimativa de valor de mercado |
|---|---|---|
| Compra em janeiro de 2011 | R$ 800.000 | R$ 800.000 |
| Valor inicial do redutor em 31/12/2026 | cerca de R$ 1.929.000 (IPCA, fator 2,41) | R$ 2.600.000 (valor de mercado hipotético apurado em laudo, se aceito no procedimento que o ato conjunto definir) |
| Venda em 2028 por empresa do regime regular a pessoa física | R$ 2.800.000 | R$ 2.800.000 |
| Base de cálculo depois do redutor | cerca de R$ 871.000 | R$ 200.000 |
No exemplo hipotético, a diferença de base de cálculo é de cerca de R$ 671.000. A conta foi simplificada: não considera a correção do redutor pelo IPCA entre 2027 e a venda (art. 257, § 3º), o ITBI e o laudêmio que se somam ao redutor (art. 258, § 6º), nem as alíquotas reduzidas em 50% nas operações com imóveis (art. 261). O fator definitivo vai até dezembro de 2026 e sai da série oficial para as datas de cada caso.
O mesmo raciocínio mostra quando o laudo não compensa. Num imóvel comprado em fevereiro de 2022 por R$ 1.000.000, a atualização pelo IPCA leva a cerca de R$ 1.252.000 (fator de cerca de 1,25 até outubro de 2026). Com mercado hipotético de R$ 1.300.000, o ganho de redutor seria de cerca de R$ 48.000, e o laudo dificilmente se paga.
O que ainda depende de regulamento?
Três pontos dependem de ato conjunto da Receita Federal e do Comitê Gestor do IBS (CGIBS), que não localizamos publicados até 12/11/2026:
- O procedimento da estimativa de valor de mercado. O Decreto 12.955/2026 remete o cálculo a "procedimento específico, nos termos de ato conjunto da RFB e do CGIBS" (art. 375, § 2º).
- A metodologia do valor de referência. A apuração segue "metodologia estabelecida em ato conjunto" (art. 366), e a disponibilização no Sinter será informada por edital no Diário Oficial da União (art. 366, § 4º).
- O rito da impugnação do valor de referência. A impugnação é "conforme disciplinado em ato conjunto" e tramita só por sistema eletrônico (art. 367, caput e § 2º).
Um ponto já está resolvido na lei: "A ausência de regulamentação da forma de utilização do redutor de ajuste de que trata este artigo não impede sua utilização nos termos desta Lei Complementar" (LC 214, art. 257, § 8º). Nossa leitura: o direito ao redutor não espera o regulamento, mas o cálculo pelo valor de mercado vai seguir o procedimento que o ato conjunto fixar. Quem tiver o laudo com data-base de 31/12/2026 terá a prova técnica do valor de mercado nessa data quando o rito for definido; quem não tiver vai depender de reconstruir o mercado de uma data passada.
Por que o laudo precisa ter data-base de 31/12/2026?
Porque o valor inicial do redutor é constituído em 31 de dezembro de 2026 (LC 214, art. 258, § 1º, I). A NBR 14653-1:2019 trata a vistoria como "atividade essencial para o processo avaliatório" (item 6.3.1) e recomenda buscar dados de mercado "de preferência contemporâneos com a data de referência da avaliação" (item 6.4.2, d). Um laudo feito em 2029 sobre 2026 é possível, mas parte de vistoria posterior e de ofertas que já saíram do ar; o feito agora registra o estado do imóvel e o mercado da época.
A prova também serve para uma disputa futura sobre o valor de referência. O Decreto 12.955/2026 exige que a impugnação seja "apresentada devidamente fundamentada e acompanhada de documentos comprobatórios, em especial elementos técnicos, tais como laudos e pareceres de avaliação" (art. 367, § 1º). O rito está em como impugnar o valor de referência do imóvel.
O laudo que sustenta essa prova busca o valor defensável, nunca o cenário escolhido para pagar menos imposto. A NBR 14653-2 manda preferir, sempre que possível, o método comparativo direto de dados de mercado (item 8.1.1). Na prática da Costa Sales, o método involutivo fica para quando faltam amostras, com cenários fundamentados por liquidez e prazo de venda medidos no mercado. Para o laudo do redutor, o padrão da Costa Sales é o grau II de fundamentação; o grau III, que exige mais dados e custa mais, vale quando a impugnação é provável e o mercado tem transações registradas (grau de fundamentação no laudo do redutor). O caso de um laudo para inventário em Fortaleza, feito por outro engenheiro civil da equipe pelo método evolutivo, mostra como o grau II de fundamentação aparece no documento.
Quem assina o laudo e o que ele deve conter?
O laudo de avaliação de engenharia é assinado por engenheiro registrado no CREA, com ART, ou por arquiteto registrado no CAU, com RRT; a diferença em relação ao parecer de corretor está no guia quem pode assinar um laudo de avaliação de imóvel, e o peso de cada um como prova, em PTAM ou laudo para o redutor de ajuste. A NBR 14653-1:2019, seção 9, lista o conteúdo mínimo, entre eles a finalidade, a identificação do imóvel, os dados de mercado efetivamente utilizados, a memória de cálculo, o método com a justificativa da escolha, a especificação (graus de fundamentação e de precisão) e o resultado com a sua data de referência.
Para terrenos e glebas, o método comparativo é o mesmo descrito no guia de laudo de avaliação de terreno urbano. Para empresas com muitos imóveis, o levantamento por carteira segue a lógica da avaliação de carteira imobiliária; quando os imóveis estão numa holding, veja holding patrimonial e redutor de ajuste.
Como contratar o laudo a tempo?
- Liste os imóveis que estarão no patrimônio do contribuinte do regime regular em 31/12/2026, com ano e valor de compra.
- Faça a triagem. Compare, imóvel a imóvel, a aquisição atualizada pelo IPCA com uma faixa de mercado. Só segue para laudo o imóvel em que a diferença justifica o custo.
- Contrate agora e vistorie em dezembro. Para carteiras, a vistoria pode incluir sábados.
- Receba o laudo logo após 31/12/2026, com essa data-base, pesquisa de mercado da época e ART.
- Guarde a documentação de aquisição, ITBI, laudêmio e contrapartidas, que entram no redutor qualquer que seja o caminho.
A Costa Sales atua desde 2019, com mais de 600 laudos emitidos. O preço é calculado por hora técnica, conforme o método e a oferta de amostras, nunca por percentual do valor do imóvel. O laudo de imóvel urbano parte de R$ 1.500 (valor mínimo estimado); glebas e carteiras são orçadas por proposta, com faixas. Veja o escopo na página do laudo de avaliação para a reforma tributária.
O que é o redutor de ajuste da reforma tributária?
Qual é o valor inicial do redutor de ajuste para imóvel que eu já tenho em 31/12/2026?
Vale a pena fazer laudo de avaliação para o redutor de ajuste?
O procedimento de estimativa de valor de mercado já foi regulamentado?
O valor de referência é o valor venal da prefeitura?
Pessoa física tem redutor de ajuste?
Fontes consultadas
- Lei Complementar nº 214, de 16 de janeiro de 2025, texto compilado com as alterações da LC 227/2026, arts. 251, 256, 257, 258, 259, 261 e 486.
- Decreto nº 12.955, de 29 de abril de 2026, Regulamento da CBS, arts. 366, 367 e 375.
- ABNT NBR 14653-1:2019. Avaliação de bens: Parte 1: Procedimentos gerais, itens 6.3.1 e 6.4.2 e seção 9.
- ABNT NBR 14653-2:2011. Avaliação de bens: Parte 2: Imóveis urbanos, item 8.1.1.
- IBGE. IPCA, número-índice (Sidra, tabela 1737), dezembro de 2010, janeiro de 2022 e outubro de 2026 (índice do mês anterior à compra).