
Pontos-chave
- A avaliação de corretor e o PTAM são úteis para a gestão do patrimônio, mas, para a Costa Sales, são a prova mais fraca para o redutor de ajuste: não são laudo NBR 14653 e, em regra, não trazem grau de fundamentação nem de precisão.
- A NBR 14653 exige vistoria, dados de mercado identificados em quantidade mínima, tratamento por fatores ou regressão, graus de fundamentação e de precisão e o conteúdo mínimo da seção 9 da NBR 14653-1, assinados por engenheiro ou arquiteto, com ART ou RRT.
- As administrações tributárias poderão apurar o valor de referência com modelos estatísticos e amostras de ofertas e transações, entre outros elementos (Decreto 12.955/2026, art. 366, II e III); contestar esse número com média de opiniões é a defesa mais fraca.
- O PTAM não é ilegal nem inválido: o procedimento da estimativa de valor de mercado ainda depende de ato conjunto (art. 375, § 2º), e nenhum documento tem aceitação garantida.
- A reavaliação anual com corretores vira triagem: o laudo, a partir de R$ 1.500 por imóvel urbano (valor mínimo estimado), vai só para as áreas em que a diferença compensa.
A avaliação de corretor e o PTAM (Parecer Técnico de Avaliação Mercadológica) servem para acompanhar o patrimônio, mas, para a Costa Sales, são a prova mais fraca para o redutor de ajuste da reforma tributária: não são laudo NBR 14653 e, em regra, não trazem amostra identificada e tratada nem graus de fundamentação e de precisão. Não estão excluídos: a impugnação do valor de referência deve ser "apresentada devidamente fundamentada e acompanhada de documentos comprobatórios, em especial elementos técnicos, tais como laudos e pareceres de avaliação" (Decreto 12.955/2026, art. 367, § 1º).
A estimativa de valor de mercado, que só cabe sem valor de referência disponível em 31/12/2026, ainda depende de ato conjunto da RFB e do CGIBS (Decreto 12.955/2026, art. 375, § 2º). Os três caminhos do valor inicial do redutor, e quando o valor de mercado compensa, estão no guia redutor de ajuste em 31/12/2026. Aqui, a pergunta é outra: a avaliação que a empresa já tem basta como prova?
Por que a reavaliação anual com corretores não basta para o redutor?
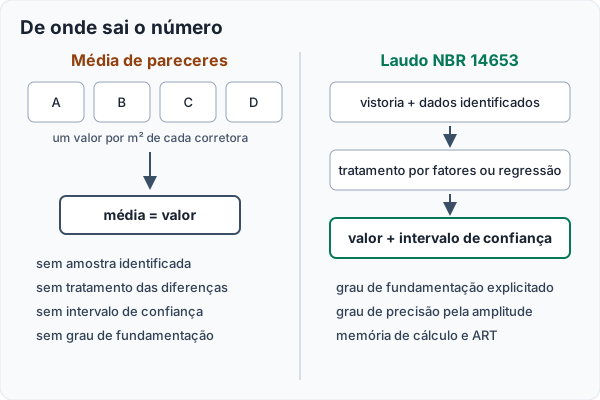
Porque ela foi feita para outra finalidade. Numa reunião com uma loteadora em 2026, o processo descrito foi: todo fim de ano, mandar a lista de áreas para três ou quatro corretoras, receber um valor por metro quadrado de cada uma, tirar a média e levar o resultado ao relatório gerencial. O método funciona para o que se propõe: com os mesmos corretores, ano após ano, mostra se o patrimônio subiu ou caiu.
Como prova do valor de mercado em 31/12/2026, ele tem quatro lacunas:
- Não há amostra. O parecer diz quanto a área vale, mas não mostra com que imóveis vendidos ou ofertados foi comparada.
- Não há tratamento. As diferenças de área, localização, relevo e infraestrutura entre a área avaliada e os comparáveis não são medidas nem ajustadas.
- Não há medida de incerteza. Sem intervalo de confiança, não se sabe quão firme é a estimativa.
- A média de opiniões não é dado de mercado. Quatro estimativas sem fundamentação demonstrada continuam assim depois de somadas e divididas por quatro.
O que a NBR 14653 exige a mais?
A NBR 14653 é a norma brasileira de avaliação de bens. Para imóveis urbanos, inclusive glebas urbanizáveis, valem a Parte 1 (procedimentos gerais) e a Parte 2 (imóveis urbanos). A tabela compara o que ela exige com a avaliação gerencial típica.
| Exigência | Avaliação gerencial de corretor (típica) | Laudo NBR 14653 |
|---|---|---|
| Vistoria | Visita à região, nem sempre ao imóvel | "Atividade essencial para o processo avaliatório" (NBR 14653-1, item 6.3.1) |
| Dados de mercado | Conhecimento do corretor, sem lista | Identificados, com características de cada dado (NBR 14653-2, Tabelas 1 e 3, item 3) |
| Quantidade de dados | Não se aplica | Mínimo por grau: no tratamento por fatores, 3, 5 e 12 dados para os graus I, II e III (Tabela 3, item 2) |
| Tratamento | Juízo do corretor | Tratamento por fatores ou modelo de regressão, com testes de significância no caso da regressão (Tabela 1, itens 5 e 6) |
| Grau de fundamentação | Não informado | Explicitado no corpo do laudo (NBR 14653-2, item 9.1.2) |
| Grau de precisão | Não informado | Amplitude do intervalo de confiança de 80%: até 30%, 40% ou 50% para os graus III, II e I (Tabela 5) |
| Conteúdo mínimo | Livre | Alíneas a) a n) da seção 9 da NBR 14653-1, inclusive memória de cálculo e data de referência |
| Responsável técnico | Corretor inscrito no CRECI | Engenheiro (CREA, com ART) ou arquiteto (CAU, com RRT): a norma trata da engenharia de avaliações, aplicada "por arquitetos ou engenheiros" (NBR 14653-1, item 3.1.17) |
A NBR 14653-1 é direta sobre o conteúdo mínimo: "Para que o trabalho avaliatório seja considerado em conformidade com esta Norma, devem ser atendidas todas as alíneas citadas anteriormente" (seção 9). Entre elas estão os dados efetivamente utilizados, a memória de cálculo, o método com a justificativa da escolha e a especificação da avaliação.
Um PTAM pode citar a NBR 14653 e usar os seus métodos. A norma, porém, se dirige à engenharia de avaliações e chama de laudo de avaliação o trabalho feito conforme as suas prescrições, com o grau de fundamentação explicitado no corpo (NBR 14653-2, item 9.1.2). Para quem vai julgar o valor, conta o que o documento mostra: dados, tratamento e grau.
Por que vemos o PTAM como a prova mais fraca numa disputa de valor?
Porque o outro lado pode trazer estatística. O Decreto 12.955/2026 permite que as administrações tributárias apurem o valor de referência considerando, conjunta ou isoladamente, entre outros elementos, "aplicação de modelos estatísticos, econométricos e preditivos" e "pesquisa de preços praticados, com coleta de amostras representativas de cada área homogênea, baseadas em ofertas e transações efetivas" (art. 366, II e III). O mesmo artigo admite que o valor de referência seja usado como elemento de prova no arbitramento do valor da operação (art. 366, § 1º). Quem quiser mostrar que esse valor está errado para o seu imóvel precisa de prova pelo menos tão fundamentada quanto ele.
O decreto não fecha a porta ao parecer: a impugnação deve ser "apresentada devidamente fundamentada e acompanhada de documentos comprobatórios, em especial elementos técnicos, tais como laudos e pareceres de avaliação" (art. 367, § 1º). O que decide é a fundamentação. Um laudo que mostra os dados, o tratamento, o grau atingido e o intervalo de confiança permite ao julgador conferir o resultado; um parecer que só informa o valor pede que se confie em quem o assina. O rito está em como impugnar o valor de referência do imóvel.
O valor de aquisição também pode ser contestado: se ele se basear em declarações ou documentos que "não estejam condizentes com o valor de mercado ou que não mereçam fé", a autoridade fiscal pode instaurar processo administrativo, com contraditório e ampla defesa, para determinar o efetivo valor de aquisição (LC 214/2025, art. 258, § 3º). Para a estimativa de valor de mercado, a conferência ainda depende do ato conjunto; a prova feita na data-base é a que existirá quando ele sair.
O PTAM é ilegal ou inválido para esse fim?
Não. O corretor inscrito no CRECI pode emitir o Parecer Técnico de Avaliação Mercadológica, regido pela Resolução COFECI nº 1.066/2007; a diferença entre os dois documentos está no guia quem pode assinar um laudo de avaliação de imóvel. E o regulamento da estimativa de valor de mercado ainda depende de ato conjunto da Receita Federal e do Comitê Gestor do IBS, não localizado até 12/11/2026 (Decreto 12.955/2026, art. 375, § 2º).
Nossa posição é de prova, não de habilitação. Quando o valor vai reduzir a base do IBS e da CBS na venda do imóvel, possivelmente anos depois, e pode ser questionado, a escolha racional é a prova mais forte disponível na data-base. Nenhum documento, laudo ou parecer, tem aceitação garantida pelo fisco.
Dá para aproveitar a avaliação que a empresa já tem?
Dá, de três formas:
- Como triagem. As áreas em que a reavaliação dos corretores mais se afasta da compra corrigida pelo IPCA (IPC da Fipe até 1979; Decreto 12.955/2026, art. 375, § 4º) são as candidatas ao laudo; nas demais, o caminho padrão tende a bastar.
- Como fonte de dados. Vendas e ofertas que os corretores conhecem podem entrar como dados de mercado do laudo, desde que identificadas e conferidas.
- Como gestão. A série histórica dos corretores continua útil para o relatório gerencial. O laudo não a substitui; cobre outra finalidade.
Para glebas, o método de avaliação está no guia do laudo de avaliação de terreno urbano; o contexto da reforma, no panorama da reforma tributária e imóveis em 2026.
Quanto custa trocar a avaliação gerencial por laudo?
Depende do método e da oferta de amostras, não do valor do imóvel. A Costa Sales calcula por hora técnica, nunca por percentual do valor: o laudo de imóvel urbano parte de R$ 1.500 (valor mínimo estimado), e glebas e carteiras são orçadas por proposta, com faixas. Na Costa Sales, a meta padrão para esse uso é o grau II de fundamentação; o grau alcançado depende dos dados que o mercado oferece, e a norma diz que o grau pedido não garante o grau atingido (NBR 14653-2, item 9.1.1). O grau III pede mais dados e a identificação completa dos endereços e das fontes (NBR 14653-2, itens 9.2.1.1 e 9.2.2.1); na prática, isso costuma levar a cartório e matrículas, e por isso custa mais.
O prazo também conta: contrato agora, vistoria em dezembro, inclusive aos sábados para carteiras, e laudo emitido logo após 31/12/2026 com essa data-base. A Costa Sales atua desde 2019, com mais de 600 laudos emitidos. Veja o escopo no laudo de avaliação para a reforma tributária.
PTAM serve para o redutor de ajuste da reforma tributária?
O que o laudo NBR 14653 traz a mais que o PTAM para o redutor de ajuste?
O PTAM segue a NBR 14653?
A média de avaliações de várias corretoras vale como laudo?
O fisco pode recusar avaliação de corretor?
Posso aproveitar a reavaliação que a empresa já faz com corretores?
Fontes consultadas
- Lei Complementar nº 214, de 16 de janeiro de 2025, texto compilado com as alterações da LC 227/2026, art. 258.
- Decreto nº 12.955, de 29 de abril de 2026, Regulamento da CBS, arts. 366, 367 e 375.
- ABNT NBR 14653-1:2019. Avaliação de bens: Parte 1: Procedimentos gerais, itens 3.1.17 e 6.3.1 e seção 9.
- ABNT NBR 14653-2:2011. Avaliação de bens: Parte 2: Imóveis urbanos, itens 9.1.1, 9.1.2, 9.2.1.1 e 9.2.2.1 e Tabelas 1, 3 e 5.
- Conselho Federal de Corretores de Imóveis. Resolução COFECI nº 1.066/2007.