
Pontos-chave
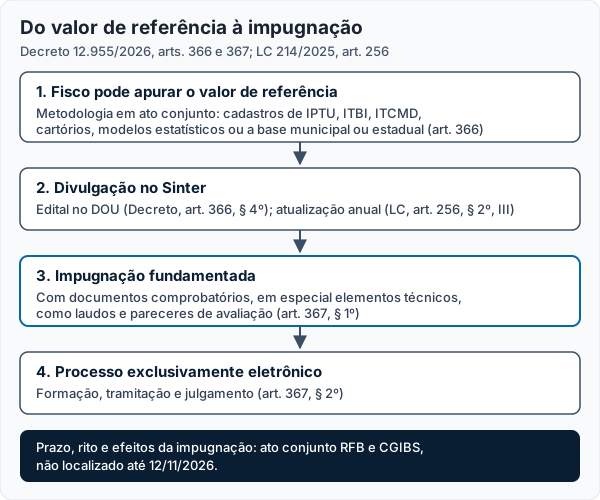
- O valor de referência pode ser apurado pelas administrações tributárias, com metodologia de ato conjunto da RFB e do CGIBS que pode usar IPTU, ITBI, cartórios e modelos estatísticos ou adotar o valor que o município ou o estado já usa para lançar seus tributos (Decreto 12.955/2026, art. 366, caput e § 2º, I).
- Ele pode ser impugnado (LC 214/2025, art. 256, § 3º). A impugnação deve vir fundamentada e acompanhada de "documentos comprobatórios, em especial elementos técnicos, tais como laudos e pareceres de avaliação" (Decreto 12.955/2026, art. 367, § 1º), em processo só eletrônico (§ 2º).
- Impugnar vale nos dois sentidos: valor de referência abaixo do mercado reduz o redutor de quem optar por ele; valor acima do mercado pode ser usado como prova em arbitramento do valor da operação (LC 214/2025, art. 256, § 1º).
- Prazo, rito e efeitos da impugnação dependem de ato conjunto ainda não localizado até 12/11/2026.
- Para o redutor de ajuste, a data que importa é 31/12/2026. Se o valor de referência não estiver disponível nessa data, o laudo de dezembro serve à estimativa de valor de mercado (LC 214/2025, art. 258, § 2º), não a uma impugnação. Se estiver disponível e abaixo do mercado, na leitura da Costa Sales a impugnação é o caminho para levar o valor de mercado ao redutor.
O valor de referência do imóvel no IBS e na CBS, que as administrações tributárias podem apurar e devem divulgar no Sinter, pode ser impugnado (LC 214/2025, art. 256, § 3º). O Decreto 12.955/2026 exige impugnação "devidamente fundamentada e acompanhada de documentos comprobatórios, em especial elementos técnicos, tais como laudos e pareceres de avaliação" (art. 367, § 1º). Prazo e rito dependem de ato conjunto não localizado até 12/11/2026. Para o redutor, vale 31/12/2026: se o valor de referência não estiver disponível nessa data, o laudo NBR 14653 feito na época sustenta a estimativa de valor de mercado (LC, art. 258, § 2º), não uma impugnação.
Este artigo faz parte da série sobre o redutor de ajuste. O contexto completo está no guia de reforma tributária e imóveis em 2026, e a escolha entre os três caminhos do valor inicial está em redutor de ajuste em 31/12/2026: aquisição, referência ou laudo.
O que é o valor de referência e quem calcula?
É a estimativa de valor de mercado que as administrações tributárias podem atribuir a cada imóvel. A LC 214/2025 diz que o valor de referência deve ser divulgado no Sistema Nacional de Gestão de Informações Territoriais (Sinter), estimado para todos os imóveis do Cadastro Imobiliário Brasileiro (CIB) e atualizado anualmente (art. 256, § 2º). O Decreto 12.955/2026 acrescenta que, sem nova estimativa no ano, o valor é atualizado pelo IPCA, e que um edital no Diário Oficial da União anuncia a disponibilização no Sinter (art. 366, §§ 3º e 4º).
Quem pode apurar são as administrações tributárias, com metodologia definida em ato conjunto da RFB e do CGIBS (art. 366, caput: "poderão apurar"). O decreto lista o que a metodologia pode considerar, "conjunta ou isoladamente":
- características do imóvel nos cadastros das administrações tributárias;
- "modelos estatísticos, econométricos e preditivos";
- pesquisa de preços "com coleta de amostras representativas de cada área homogênea, baseadas em ofertas e transações efetivas";
- histórico de transações e comportamento dos valores por região;
- dados de IPTU e ITBI dos municípios, de ITCMD dos estados e de ITR da RFB;
- informações de instituições financeiras, concessionárias de serviços públicos, entidades do mercado imobiliário e cartórios;
- atributos como localização, tipologia, infraestrutura, destinação, padrão construtivo, área e fatores urbanísticos e legais.
O § 2º do art. 366 permite ainda que o ato conjunto adote o valor da base de dados estadual ou municipal usado para lançar os tributos desses entes, ou uma "apuração específica por equipe técnica própria ou por entidade externa contratada". Portanto, o número divulgado no Sinter pode vir do cadastro da prefeitura ou do estado, de um modelo próprio ou de uma avaliação contratada. Quem define a origem é o ato conjunto, não localizado até 12/11/2026.
O valor de referência é o mesmo valor venal do ITBI?
Não necessariamente. O valor de referência do IBS e da CBS pode ser apurado pelas administrações tributárias, com metodologia de ato conjunto da RFB e do CGIBS, e deve ser divulgado no Sinter e único para os dois tributos (Decreto 12.955/2026, art. 366, caput e § 3º, I e IV). Os valores que a prefeitura usa no IPTU e no ITBI são bases de tributos municipais, cada um com regra própria, e se contestam perante o município; no ITBI, a LC 227/2026 prevê a contestação "mediante a apresentação de avaliação contraditória", como explica o guia de reforma tributária e imóveis. Os dados municipais podem alimentar o valor de referência (art. 366, VII), e o ato conjunto pode até adotar o valor da base municipal (§ 2º, I), mas a impugnação do valor de referência segue procedimento próprio perante a RFB ou o CGIBS (art. 367). Alguns municípios também chamam de valor de referência a base do ITBI; esse valor se contesta na prefeitura, não pelo art. 367.
Por que o valor de referência pode ficar longe do mercado?
Porque é uma avaliação em massa. Um modelo que estima milhões de imóveis trabalha com os atributos que estão no cadastro e com o comportamento médio de cada região. O imóvel específico pode ter o que o cadastro não registra: área real diferente da cadastrada, gleba com topografia ou restrição ambiental que reduz o aproveitamento, terreno de esquina com frente maior, edificação em estado de conservação muito diferente da média do bairro. Planta genérica de IPTU, por exemplo, costuma refletir a região e a tipologia, não o imóvel um a um.
O laudo NBR 14653 faz o caminho inverso. Parte da vistoria do imóvel, identifica as características que valorizam ou desvalorizam aquele bem e compara com amostras do mercado tratadas estatisticamente. É essa diferença de escala que dá ao laudo força para contestar um valor de modelo.
Quando vale impugnar o valor de referência?
Quem impugna é o contribuinte (Decreto 12.955/2026, art. 367, caput). O redutor de ajuste só existe para imóvel de contribuinte do regime regular (LC 214/2025, art. 257); pessoa física abaixo dos limites do art. 251 fica fora. A impugnação serve nos dois sentidos, e o motivo muda conforme o uso do valor.
| Situação | Efeito do valor de referência | Por que impugnar |
|---|---|---|
| Valor de referência abaixo do valor de mercado | Quem optar por ele no redutor de ajuste terá redutor menor (LC 214/2025, art. 258, I, b) | Elevar o valor para o nível de mercado, com laudo |
| Valor de referência acima do valor de mercado | Pode ser usado como prova no arbitramento do valor da operação (LC, art. 256, § 1º; Decreto, art. 366, § 1º) e como critério subsidiário de valor de mercado nas operações não onerosas ou com valor inferior ao de mercado, depois do valor da operação mais recente do próprio fornecedor com partes não relacionadas (Decreto, art. 364, §§ 7º e 8º, I, b) | Evitar que a base de cálculo de uma venda seja levada a um valor que o imóvel não tem |
| Valor de referência próximo do mercado | Opção razoável para o redutor | Em regra, não compensa impugnar |
Quando o valor de referência não estiver disponível em 31/12/2026, quem não optar pela aquisição atualizada pode calcular o redutor com base em estimativa de valor de mercado por procedimento de ato conjunto (LC, art. 258, § 2º; Decreto, art. 375, § 2º). Nesse cenário, o laudo de dezembro de 2026 é a base da estimativa, e não de uma impugnação.
O que o laudo precisa conter para sustentar a impugnação?
O Decreto 12.955/2026 não define o formato do laudo; o ato conjunto pode fazê-lo. Enquanto isso, o parâmetro técnico é a NBR 14653, que já é a referência da avaliação de imóveis no Brasil. A lista abaixo é o que a Costa Sales considera o mínimo para um laudo que vai enfrentar um valor de modelo estatístico:
| Elemento | Por que pesa na impugnação |
|---|---|
| Identificação do imóvel com matrícula e, quando houver, código no CIB | Liga o laudo ao mesmo imóvel do valor de referência |
| Data-base 31/12/2026 | É a data de constituição do valor inicial do redutor (LC, art. 258, § 1º, I) |
| Vistoria com registro fotográfico | Prova o estado e as características do imóvel naquela data |
| Pesquisa de mercado com amostras e fontes identificadas | Responde ao fisco com dados de mercado, como o art. 366, III, também prevê |
| Tratamento estatístico ou por fatores, com memória de cálculo | Mostra como cada característica entrou no valor |
| Grau de fundamentação e de precisão declarados | Permite ao julgador medir a qualidade da prova. Grau II é o padrão proporcional ao uso fiscal; quando a impugnação é provável e o mercado tem transações registradas, vale avaliar o grau III |
| Confronto com o valor de referência | Aponta quais atributos o modelo não captou e quanto pesam |
| Responsável técnico habilitado: engenheiro com ART no CREA ou arquiteto com RRT no CAU | A NBR 14653-1, item 3.1.17, define a engenharia de avaliações como aplicada "por arquitetos ou engenheiros" |
O método comparativo direto de dados de mercado é o preferencial da NBR 14653-2 (item 8.1.1: "sempre que possível preferir o método comparativo direto de dados de mercado"). Quando não há amostras comparáveis, o método involutivo é admitido, mas os cenários precisam ser escolhidos pela liquidez medida do mercado, não pelo efeito no imposto. Valor defensável é o que resiste à conferência, não o que paga menos. A relação entre grau, prazo e preço está em grau de fundamentação do laudo para o redutor de ajuste, e a comparação com a avaliação de corretor está em avaliação de corretor ou PTAM para o redutor de ajuste.
Por que esperar o valor sair para contestar depois é mais arriscado?
Muita empresa pensa em deixar o fisco publicar o valor e só então contratar o laudo, se o número vier ruim. A estratégia tem três riscos concretos:
- O valor em disputa é o de 31/12/2026. O valor inicial do redutor é constituído nessa data e depois é corrigido pelo IPCA até a data da venda (LC, arts. 258, § 1º, I, e 257, § 3º). Um laudo feito em 2028 com data-base 31/12/2026 é uma avaliação retrospectiva: não tem vistoria da época e depende de reconstruir o mercado de dois anos antes. É possível, mas é prova mais fraca.
- O imposto pode vir antes da decisão. Os arts. 366 e 367 do decreto não tratam de efeito suspensivo da impugnação. Se houver venda enquanto o processo corre, o risco é recolher o tributo com o redutor menor e depender de recuperar a diferença depois, por procedimento ainda não regulamentado.
- O rito ainda não existe. Prazo para impugnar, documentos exigidos e efeitos dependem de ato conjunto. Quem já tem o laudo pronto adapta a forma ao que o ato pedir; quem não tem precisa produzir a prova correndo contra um prazo que nem conhece.
A posição da Costa Sales é direta: para imóvel comprado há muitos anos e que valorizou acima do IPCA, o laudo com data-base 31/12/2026 deve ser feito em dezembro de 2026. Para imóvel cuja aquisição atualizada já se aproxima do mercado, o laudo não compensa, e dizemos isso na proposta.
O que ainda depende de ato conjunto da RFB e do CGIBS?
- A metodologia do valor de referência (Decreto 12.955/2026, art. 366, caput).
- O procedimento, o prazo e os efeitos da impugnação (art. 367, caput).
- O procedimento da estimativa de valor de mercado quando o valor de referência não estiver disponível em 31/12/2026 (art. 375, § 2º).
- A atualização pelo IPCA dos imóveis sem nova estimativa no ano (art. 366, § 3º, III).
Até 12/11/2026, não localizamos esses atos. O que já está na lei e no decreto basta para decidir o essencial: o valor de referência é contestável, o decreto cita laudos e pareceres de avaliação como exemplos de elementos técnicos da impugnação, e a data que importa para o redutor é 31/12/2026.
Como preparar o laudo para impugnar o valor de referência?
- Triagem da carteira. Com a data e o valor de aquisição de cada imóvel, separamos os que tendem a ter redutor maior pelo valor de mercado dos que não compensam.
- Vistoria em dezembro de 2026. Registro do estado do imóvel na data-base, inclusive aos sábados para carteiras com muitos imóveis.
- Pesquisa de mercado e modelo. Amostras de ofertas e transações da região, tratamento estatístico e grau de fundamentação declarado.
- Emissão logo após 31/12/2026. Laudo com essa data-base, ART incluída e revisão do cliente antes da versão final.
- Confronto com o valor de referência. Quando o valor sair no Sinter, o laudo é comparado a ele e fica pronto para instruir a impugnação que o contribuinte apresentar.
O laudo de imóvel urbano parte de R$ 1.500 (valor mínimo estimado, que depende da área, da localização e da metodologia). Glebas e carteiras são orçadas por proposta, por hora técnica, nunca por percentual do valor. A Costa Sales emitiu mais de 600 laudos desde 2019. Veja o serviço de laudo de avaliação para a reforma tributária.
O que é o valor de referência do imóvel na reforma tributária?
O valor de referência pode ser o valor da prefeitura?
Como impugnar o valor de referência do imóvel?
Qual é o prazo para impugnar o valor de referência?
Avaliação de corretor serve para impugnar o valor de referência?
O valor de referência da reforma tributária é o mesmo valor venal do ITBI?
Fontes consultadas
- Brasil. Lei Complementar nº 214, de 16 de janeiro de 2025, arts. 256, 257 e 258.
- Brasil. Decreto nº 12.955, de 29 de abril de 2026, regulamento da CBS, arts. 364, 366, 367 e 375.
- ABNT NBR 14653-1:2019. Avaliação de bens: Parte 1: Procedimentos gerais, item 3.1.17.
- ABNT NBR 14653-2:2011. Avaliação de bens: Parte 2: Imóveis urbanos, item 8.1.1.