
Pontos-chave
- Na reforma tributária, a holding que apura IBS e CBS no regime regular tem redutor de ajuste vinculado a cada imóvel a partir de 1º de janeiro de 2027, usado só na venda (LC 214/2025, art. 257, caput e § 1º).
- Pela regra padrão, o valor inicial é o valor de aquisição atualizado pelo IPCA (art. 258, I, a). Na leitura da Costa Sales (a lei não traz regra própria para a integralização), esse valor é o de integralização, muitas vezes o histórico.
- O laudo NBR 14653 com data-base 31/12/2026 compensa no imóvel antigo, integralizado pelo valor histórico, com venda plausível. Não compensa quando a aquisição atualizada já se aproxima do mercado.
- Na locação, o redutor de ajuste não se aplica: valem a redução de 70% das alíquotas (art. 261, parágrafo único) e, no residencial, o redutor social de R$ 600 por mês por imóvel, corrigido pelo IPCA (art. 260).
- O redutor é mantido quando outro contribuinte do regime regular compra o imóvel (art. 257, § 4º, I) e é extinto nos demais casos (§ 4º, II).
Na reforma tributária, a holding patrimonial do regime regular do IBS e da CBS tem, a partir de 2027, um redutor de ajuste por imóvel, usado só na venda (LC 214/2025, art. 257). O valor inicial padrão é a aquisição atualizada pelo IPCA (art. 258, I, a), que na leitura da Costa Sales é o valor de integralização, muitas vezes histórico. Com ele muito abaixo do mercado e venda plausível, o laudo NBR 14653 com data-base 31/12/2026 compensa como prova para a estimativa de mercado, ainda sem ato conjunto da RFB e do CGIBS, ou para impugnar o valor de referência. Na locação, o redutor não se aplica.
Este artigo é parte da série sobre o redutor de ajuste. O panorama está em reforma tributária e imóveis em 2026, e a escolha entre os três caminhos do valor inicial está em redutor de ajuste em 31/12/2026: aquisição, referência ou laudo.
Quando a holding é contribuinte do regime específico de imóveis?
Quando apura o IBS e a CBS no regime regular e faz operações com imóveis. O regime específico da LC 214/2025 vale para as operações com bens imóveis "realizadas por contribuintes que apurarem o IBS e a CBS no regime regular" (art. 251, caput), e alcança a venda, a locação, a cessão onerosa e o arrendamento, entre outras (art. 252). A holding pessoa jurídica que vende ou aluga imóveis nesse regime está dentro.
Na prática, o primeiro passo é confirmar o regime de apuração da holding na contabilidade. Se ela não estiver no regime regular, a discussão do redutor de ajuste não se coloca para os imóveis dela. Se estiver, cada imóvel que ela tiver em 31/12/2026 recebe um valor inicial de redutor, e a escolha desse valor é feita agora.
A diferença para a pessoa física está na locação. A pessoa física só entra no regime quando, no ano anterior, a receita de locação passou de R$ 240.000, corrigidos pelo IPCA, com mais de 3 imóveis distintos (art. 251, § 1º, I, e § 5º), ou, no próprio ano, quando excede esse limite em 20% (§ 2º, II). A holding do regime regular recolhe IBS e CBS sobre todo aluguel, com alíquotas reduzidas em 70% (art. 261, parágrafo único) ou, nos contratos antigos que admitem a opção do art. 487, a 3,65% da receita bruta.
Por que o redutor da holding tende a ser baixo?
Porque o ponto de partida é o valor de aquisição. A lei não traz regra própria para o imóvel integralizado no capital. Na leitura da Costa Sales, para a holding o valor de aquisição é aquele pelo qual o imóvel entrou no patrimônio dela, em regra o valor de integralização. Quando a holding recebeu o imóvel pelo valor histórico da declaração de imposto de renda do sócio, esse número pode ter décadas.
Corrigir esse valor pelo IPCA até 31/12/2026 (art. 258, § 4º; no Decreto 12.955/2026, IPC-Fipe até 1979 e IPCA de 1980 a 2026, art. 375, § 4º) não recupera a valorização real do imóvel. Um apartamento ou um terreno que valorizou acima da inflação fica com redutor bem menor que o valor de mercado, e a diferença vira base de cálculo na venda.
A LC 214/2025 oferece dois caminhos para sair do valor histórico: a opção pelo valor de referência (art. 258, I, b) e, se ele não estiver disponível em 31/12/2026, a estimativa de valor de mercado por procedimento específico (LC 214/2025, art. 258, § 2º), que o Decreto 12.955/2026 remete a ato conjunto da RFB e do CGIBS (art. 375, § 2º), não localizado até 12/11/2026. O valor de referência aqui é o do Sinter, que pode ser apurado pelas administrações tributárias por metodologia de ato conjunto (Decreto, art. 366), e não se confunde com o valor venal de referência do ITBI municipal, ainda que o ato conjunto possa adotar a base municipal (art. 366, § 2º, I). Nos dois casos, o laudo NBR 14653 com data-base 31/12/2026 é a prova do valor: sustenta a estimativa do § 2º e uma eventual impugnação do valor de referência, que o Decreto 12.955/2026 manda acompanhar de "documentos comprobatórios, em especial elementos técnicos, tais como laudos e pareceres de avaliação" (art. 367, § 1º). O tema da impugnação está em como impugnar o valor de referência do imóvel.
O art. 258, § 3º, permite à autoridade fiscal instaurar processo administrativo, observados o contraditório e a ampla defesa, quando o valor de aquisição se baseia em declarações ou documentos que não condizem com o valor de mercado ou não merecem fé. Na leitura da Costa Sales, é instrumento do fisco para determinar o efetivo valor de aquisição, não caminho do contribuinte para elevar o redutor.
Quando o laudo compensa e quando não compensa?
A resposta é imóvel por imóvel. A regra prática é comparar a aquisição atualizada com o valor de mercado provável e pesar a chance de venda.
| Situação do imóvel na holding | Aquisição atualizada x mercado | Laudo com data-base 31/12/2026 |
|---|---|---|
| Integralizado pelo valor histórico, comprado há muitos anos, venda possível | Muito abaixo do mercado | Compensa: é a prova que sustenta o redutor maior |
| Integralizado há pouco tempo por valor de mercado apurado em laudo | Próxima do mercado | Não compensa: o redutor pela aquisição atualizada basta |
| Alugado, sem perspectiva real de venda | Qualquer | Perde prioridade: o redutor não reduz o tributo do aluguel |
Exemplo hipotético
Os números são hipotéticos e servem só para mostrar a triagem. Uma holding tem três imóveis em 31/12/2026:
| Imóvel | Entrada na holding | Aquisição atualizada (hipotética) | Valor de mercado provável (hipotético) | Decisão |
|---|---|---|---|---|
| A: terreno urbano | Há mais de 15 anos, valor histórico de R$ 300.000 | R$ 750.000 | R$ 1.500.000 | Laudo: diferença potencial de R$ 750.000 no redutor, se a estimativa de mercado ou o valor de referência impugnado for admitido |
| B: sala comercial | Há 3 anos, R$ 900.000 por laudo de mercado | R$ 1.030.000 | R$ 1.050.000 | Sem laudo: aquisição atualizada basta |
| C: casa alugada | Há mais de 10 anos, valor histórico | Abaixo do mercado | Acima da aquisição | Laudo só se houver plano de venda |
Nessa triagem, a holding contrata um laudo, não três. É o que a Costa Sales faz antes da proposta: separar o imóvel em que o laudo se paga daquele em que não se paga, e dizer isso por escrito.
Locação ou venda: o que muda para a holding?
O redutor de ajuste é usado "exclusivamente para reduzir a base de cálculo das operações de alienação do bem imóvel" (LC 214/2025, art. 257, § 1º). Na locação, a holding tem outros instrumentos, e o redutor de ajuste não entra.
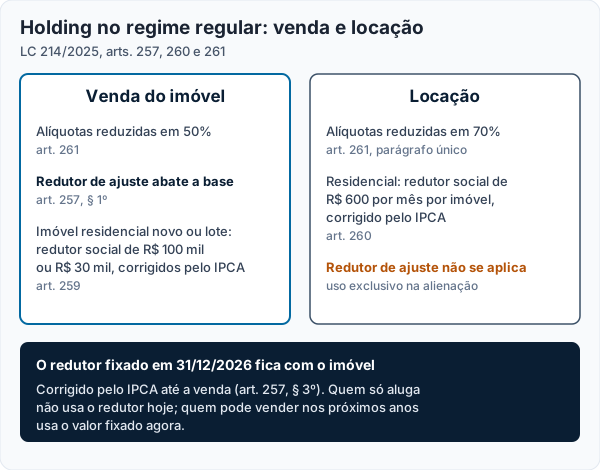
| Operação | Redução das alíquotas | Redutores | Observação |
|---|---|---|---|
| Venda | 50% (art. 261) | Redutor de ajuste (art. 257); redutor social só em residencial novo ou lote residencial (art. 259) | O valor inicial do redutor é fixado em 31/12/2026 |
| Locação residencial | 70% (art. 261, parágrafo único) | Redutor social de R$ 600 por mês por imóvel, corrigido pelo IPCA (art. 260) | Redutor de ajuste não se aplica |
| Locação não residencial | 70% (art. 261, parágrafo único) | Sem redutor social | Redutor de ajuste não se aplica |
Para contratos de locação por prazo determinado firmados até a publicação da LC 214/2025, com data comprovada por firma reconhecida ou assinatura eletrônica (no residencial, também pelo pagamento da locação até o último dia do mês seguinte ao primeiro mês do contrato), o art. 487 permite recolher 3,65% da receita bruta (§ 2º): no não residencial, pelo prazo original, se registrado em cartório até 31/12/2025 ou disponibilizado à RFB e ao CGIBS nos termos do regulamento; no residencial, pelo prazo original ou até 31/12/2028, o que vier primeiro (art. 487, § 1º). A opção impede o redutor social do art. 260 (§ 5º).
A conclusão para a holding que só aluga é direta: o laudo do redutor de ajuste não muda o tributo do aluguel. O valor do redutor, porém, fica fixado em 31/12/2026 e acompanha o imóvel, corrigido pelo IPCA (art. 257, § 3º). Se a holding vender o imóvel em 2030, é esse valor que ela terá. Por isso a decisão é sobre o plano de venda, não sobre o aluguel.
O que a holding deve enviar para a triagem?
- Lista dos imóveis com matrícula e endereço ou localização.
- Data e valor de entrada de cada imóvel na holding (integralização ou compra).
- Uso atual: próprio, alugado, vago, terreno.
- Imóveis com venda prevista ou possível nos próximos anos.
- Laudos anteriores, se houver, como o da integralização.
Com isso, a Costa Sales indica em quais imóveis o laudo compensa e propõe só esses. O laudo segue a NBR 14653, com vistoria em dezembro, pesquisa de mercado, grau II de fundamentação como padrão e ART incluída, emitido logo após 31/12/2026 com essa data-base. O imóvel urbano parte de R$ 1.500 (valor mínimo estimado, que depende da área, da localização e da metodologia); carteiras são orçadas por proposta, por hora técnica, nunca por percentual do valor. A Costa Sales emitiu mais de 600 laudos desde 2019.
A integralização em si, o ITBI e o ITCMD da sucessão estão no guia de laudo de avaliação para holding familiar e na página de avaliação de imóveis para holding familiar. O laudo para o redutor está em laudo de avaliação para a reforma tributária.
Holding patrimonial paga IBS e CBS sobre imóveis?
Qual é o valor de aquisição do imóvel integralizado na holding?
O redutor de ajuste reduz o imposto sobre o aluguel da holding?
Quando o laudo do redutor de ajuste não compensa para a holding?
A holding que só aluga precisa do laudo agora?
Integralizar o imóvel na holding depois de 2026 muda o redutor?
Fontes consultadas
- Brasil. Lei Complementar nº 214, de 16 de janeiro de 2025, com redação da Lei Complementar nº 227/2026, arts. 251, 252, 257, 258, 259, 260, 261 e 487.
- Brasil. Decreto nº 12.955, de 29 de abril de 2026, regulamento da CBS, arts. 366, 367 e 375.
- Brasil. Lei nº 9.249, de 26 de dezembro de 1995, art. 23 (integralização de capital com bens).
- ABNT NBR 14653-1:2019. Avaliação de bens: Parte 1: Procedimentos gerais.
- ABNT NBR 14653-2:2011. Avaliação de bens: Parte 2: Imóveis urbanos.