
Pontos-chave
- Na reforma tributária, o redutor de ajuste da loteadora do regime regular parte, em cada gleba sem obra iniciada em 31/12/2026, do valor de aquisição corrigido pelo IPCA; por opção, do valor de referência; sem ele disponível, de estimativa de valor de mercado ainda dependente de regulamento (LC 214/2025, art. 258, I e § 2º).
- Gleba comprada há 10 a 20 anos pode valer bem mais que a compra corrigida quando a cidade cresceu até ela; nesse caso, o laudo com data-base de 31/12/2026 documenta a diferença.
- O parcelamento com pedido de registro efetivado antes de 1º/01/2029 pode optar por recolher 3,65% da receita bruta, mas a opção impede os redutores de ajuste e social (art. 486, §§ 1º e 4º).
- Na divisão em lotes, o redutor da gleba é alocado a cada lote pelo valor de mercado; pela área, só quando o valor de mercado de cada lote não puder ser identificado (Decreto 12.955/2026, art. 373).
- Gleba se avalia preferivelmente pelo método comparativo (NBR 14653-2, item 11.3.1); o involutivo desconta custos, despesas, lucro e prazo de venda e escolhe o cenário pela liquidez, não pelo imposto.
Na reforma tributária, o redutor de ajuste da loteadora do regime regular parte, em cada gleba sem obra em 31/12/2026, do valor de aquisição corrigido pelo IPCA ou, por opção, do valor de referência; sem este disponível, de estimativa de valor de mercado (LC 214/2025, art. 258, I e § 2º), cujo procedimento depende de ato conjunto da RFB e do CGIBS (Decreto 12.955/2026, art. 375, § 2º). Gleba que valorizou acima do IPCA tende a ter redutor maior pelo mercado, e o laudo com data-base de 31/12/2026 documenta essa diferença. No parcelamento que optar pelos 3,65% da receita bruta, não há redutor (art. 486, § 4º).
As dúvidas abaixo vieram de uma reunião com as áreas financeira, fiscal, contábil e de controladoria de uma loteadora, em 2026: que caminho usar, que método de avaliação é defensável, como o valor da gleba chega aos lotes e o que muda com o regime opcional. Os três caminhos do valor inicial estão detalhados no guia redutor de ajuste em 31/12/2026.
Por que a gleba antiga tende a ter redutor baixo pelo IPCA?
Porque o IPCA corrige a inflação, não a valorização da terra. Uma gleba comprada há 15 anos na franja da cidade pode ter ganho acesso, infraestrutura vizinha e mudança de zoneamento que a transformaram em área de expansão urbana. Esse ganho real fica de fora do valor de aquisição atualizado.
No exemplo hipotético abaixo, a diferença no redutor passa de R$ 3,3 milhões. O preço de compra e o valor de mercado foram escolhidos só para mostrar a conta. O fator de atualização usa o número-índice do IPCA do IBGE de dezembro de 2007 a outubro de 2026, o último disponível em 12/11/2026.
| Item (exemplo hipotético) | Valor |
|---|---|
| Compra da gleba em janeiro de 2008 | R$ 2.000.000 |
| Aquisição atualizada pelo IPCA (fator de cerca de 2,82 até outubro de 2026) | cerca de R$ 5.643.000 |
| Valor de mercado da gleba bruta em 31/12/2026, apurado em laudo (hipotético) | R$ 9.000.000 |
| Diferença no valor inicial do redutor | cerca de R$ 3.357.000 |
A diferença só vira redutor se o valor de referência não estiver disponível em 31/12/2026 e o procedimento do ato conjunto admitir a estimativa; se o valor de referência sair abaixo do mercado, o mesmo laudo fundamenta a impugnação (Decreto 12.955/2026, art. 367, § 1º). Quando a compra corrigida já se aproxima do mercado, o laudo não compensa.
Ao valor inicial somam-se o ITBI e o laudêmio pagos na compra e as contrapartidas urbanísticas e ambientais pagas ao poder público (art. 258, § 6º). Para o loteamento, a lei inclui entre as contrapartidas municipais "o valor correspondente ao percentual destinado a doação de áreas públicas nos termos do art. 22 da Lei nº 6.766", constante do registro do loteamento e da matrícula, "aplicado sobre o valor das operações, desde que o respectivo valor já não tenha sido considerado no redutor de ajuste" (art. 258, § 7º, I). Nossa leitura: o laudo da gleba bruta avalia a área inteira, inclusive a que será doada; quem somar essa parcela precisa demonstrar que ela não entra duas vezes no redutor. Se, no início das vendas, houver contrapartidas com entrega futura ou ainda não pagas, o Decreto 12.955/2026 manda usar valor estimado e recalcular a CBS no habite-se, no termo de verificação de obra ou documento equivalente (art. 375, §§ 11 e 12).
Gleba bruta ou loteamento em obras: qual regra do art. 258 vale?
A LC 214/2025 separa dois casos. O inciso I trata dos "bens imóveis de propriedade do contribuinte em 31 de dezembro de 2026" e dá a opção entre aquisição atualizada e valor de referência. O inciso II trata dos "bens imóveis em construção em 31 de dezembro de 2026" e soma o valor de aquisição do terreno, atualizado, aos custos de produção comprovados "com base em documentos fiscais idôneos".
Nossa leitura: a gleba bruta, sem obra iniciada, está no inciso I, e é nela que o laudo de valor de mercado faz diferença. O empreendimento com obras de infraestrutura em andamento em 31/12/2026 tende a cair no inciso II, cuja letra não traz a opção pelo valor de referência nem remete à estimativa do § 2º, que fala só do inciso I. Para essas áreas, o trabalho que compensa é organizar as notas fiscais dos custos já incorridos.
A opção de 3,65% da receita bruta elimina o redutor?
Elimina, para o parcelamento que entrar no regime. O art. 486 da LC 214/2025 permite ao contribuinte que fizer alienação de imóvel decorrente de parcelamento do solo, com o pedido de registro "efetivado antes de 1º de janeiro de 2029", optar pelo recolhimento de IBS e CBS "em montante equivalente a 3,65% (três inteiros e sessenta e cinco centésimos por cento) da receita bruta recebida" (caput e § 1º). O preço da opção está nos parágrafos seguintes:
- a opção "impede a dedução dos redutores de ajuste previstos no art. 257 e do redutor social previsto no art. 259" (§ 4º);
- fica vedada a apropriação de créditos de IBS e CBS (§ 3º);
- a receita bruta inclui, além das vendas dos lotes, as receitas financeiras e as variações monetárias da operação (§ 7º), o que pesa para quem vende lote parcelado;
- o pagamento é definitivo, sem restituição ou compensação, salvo distrato (§ 8º);
- a escrituração contábil de cada parcelamento no regime fica segregada (§ 12);
- quem compra lote desse parcelamento e é contribuinte do regime regular não apropria crédito de IBS e CBS na aquisição (§ 5º) e constitui redutor de ajuste como se tivesse comprado de não contribuinte (§ 6º).
A decisão é por parcelamento, e o redutor é um dos dois lados da comparação. Se a loteadora comparar os 3,65% com o regime regular usando só o valor de aquisição corrigido, pode superestimar o imposto do regime regular quando a gleba tiver valorizado acima do IPCA e o caminho do valor de mercado estiver aberto. O laudo dá o número que falta para a conta ficar completa.
Como o redutor da gleba é dividido entre os lotes?
Pelo valor de mercado de cada lote. O Decreto 12.955/2026 manda que, na divisão, inclusive por desmembramento e parcelamento, a soma dos redutores dos imóveis resultantes seja igual ao redutor do imóvel dividido, com "o valor do redutor de ajuste [...] alocado a cada imóvel resultante da divisão na proporção de seu valor de mercado" (art. 373, I). Só "caso não seja possível a identificação do valor de mercado de cada imóvel resultante da divisão", a alocação é pela área, "observada a fração ideal" (art. 373, II). A LC 214/2025 traz regra equivalente no art. 257, § 6º, que admite a alocação por área também em outras hipóteses previstas em regulamento.
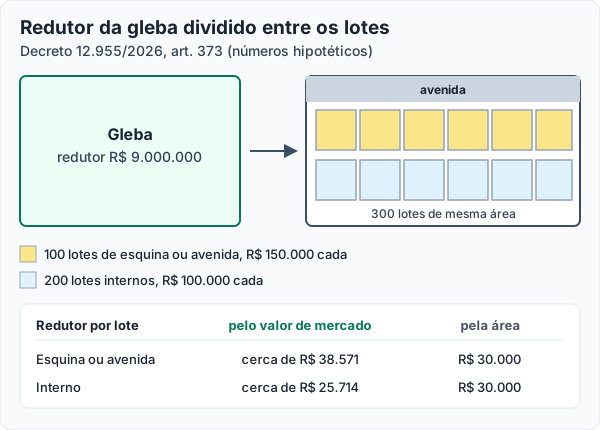
No exemplo hipotético abaixo, a gleba de redutor de R$ 9.000.000 vira 300 lotes de mesma área: 100 de esquina ou de frente para avenida, a R$ 150.000, e 200 internos, a R$ 100.000. O valor total dos lotes é de R$ 35.000.000.
| Lote (exemplo hipotético) | Redutor pelo valor de mercado | Redutor pela área |
|---|---|---|
| Esquina ou avenida, R$ 150.000 | cerca de R$ 38.571 | R$ 30.000 |
| Interno, R$ 100.000 | cerca de R$ 25.714 | R$ 30.000 |
| Soma dos 300 lotes | cerca de R$ 9.000.000 | R$ 9.000.000 |
A alocação por valor acompanha o preço de cada lote; a alocação por área tira redutor dos lotes mais caros e o põe nos mais baratos. A tabela de valores por lote, feita pelo mesmo método do laudo da gleba, é o documento que sustenta a alocação por valor de mercado. Depois do redutor de ajuste, o lote residencial ainda pode deduzir o redutor social de R$ 30.000, atualizado mensalmente pelo IPCA (art. 259, caput e § 3º), e os dois redutores são deduzidos de cada parcela recebida, na proporção do valor total do lote (art. 262, § 4º). No lote residencial com pagamento iniciado antes de 1º/01/2027, os redutores são aplicados "proporcionalmente ao valor total do imóvel, inclusive de parcelas pagas anteriormente à referida data" (art. 262, § 5º).
Quando o loteamento é feito em parceria com o proprietário da terra, o redutor é aplicado proporcionalmente à operação de cada parceiro, pelos percentuais definidos no contrato de parceria (LC 214/2025, art. 257, § 7º; Decreto 12.955/2026, art. 374). O efeito do contrato de parceria e da permuta está em loteamento em parceria e redutor de ajuste.
Comparativo direto ou involutivo para avaliar a gleba?
Comparativo, sempre que houver amostras. A NBR 14653-2 diz que "a avaliação das glebas urbanizáveis deve ser feita preferivelmente com a utilização do método comparativo direto de dados de mercado" (item 11.3.1). Com glebas comparáveis em número suficiente na cidade ou na região, o modelo estatístico explica o preço pelas características que o mercado paga: área, localização, acesso, relevo, zoneamento e infraestrutura próxima. O laudo de avaliação de terreno urbano mostra a lógica do método.
O involutivo entra quando faltam glebas comparáveis. Ele projeta um loteamento hipotético e chega ao valor da gleba de trás para frente: parte da receita de venda dos lotes, pesquisada pelo método comparativo (item 8.2.2.3), e desconta os custos de urbanização e aprovação, as despesas de venda, a margem do loteador e o tempo de absorção. A norma recomenda verificar a viabilidade legal do parcelamento simulado, "respeitadas as restrições da Lei 6766 e das Leis Estaduais e Municipais", incluindo o percentual máximo de áreas vendáveis (item 11.3.2, a).
O erro que derruba o laudo é levar o loteamento pronto para o valor da terra bruta. Em 31/12/2026, a gleba vale o que um comprador pagaria por ela no estado em que está, com todo o custo, o risco e o prazo de transformá-la em lotes ainda por vir. A soma dos preços dos lotes futuros não é o valor da gleba.
Qual cenário do involutivo vai para o laudo?
O que os dados sustentam. Na Tabela 8 da NBR 14653-2, o item 8 pede no mínimo 3 cenários no grau III de fundamentação, 2 no grau II e 1 no grau I; o item 9 pede simulações com discussão do comportamento do modelo no grau III e com identificação das variáveis mais significativas no grau II. Pela Tabela 9, os itens 2, 6, 7 e 8 são obrigatórios: para o grau III, os quatro no grau III e os demais, inclusive as simulações do item 9, no mínimo no grau II; para o grau II, os quatro no mínimo no grau II. Os cenários existem; a escolha entre eles é fundamentada. Os requisitos de cada grau estão no guia de grau de fundamentação no laudo do redutor.
O critério é a liquidez medida: estoque de lotes à venda na região, tempo que as ofertas ficam anunciadas e ritmo de vendas dos loteamentos vizinhos. Se há centenas de lotes ofertados há dois anos sem venda, o cenário de absorção rápida não tem sustentação, por mais que aumente o redutor. O laudo que escolhe o cenário otimista para pagar menos imposto entrega ao fisco o argumento para desconsiderá-lo. A lei já prevê a conferência de valores contra o mercado: quando o valor de aquisição não condiz com o valor de mercado, a autoridade fiscal pode instaurar processo administrativo para determinar o efetivo valor de aquisição (LC 214/2025, art. 258, § 3º). Para a estimativa do § 2º, o procedimento ainda depende de ato conjunto da RFB e do CGIBS (Decreto 12.955/2026, art. 375, § 2º).
Como organizar o banco de terras até 31/12/2026?
- Monte a relação das áreas, com matrícula, KMZ ou coordenadas, área, ano e valor de compra e situação em 31/12/2026: bruta, com projeto aprovado, em obras ou registrada.
- Separe o que vai para os 3,65%. O parcelamento que entrar no regime opcional não usa redutor de ajuste.
- Faça a triagem por valorização. Compare a compra corrigida pelo IPCA com uma faixa de mercado; o laudo vai para as glebas em que a diferença justifica o custo.
- Defina o método por área. Comparativo onde há amostras; involutivo onde não há, com projeto hipotético viável.
- Contrate agora e vistorie em dezembro, para receber o laudo logo após 31/12/2026 com essa data-base.
A reavaliação anual feita com corretores serve à gestão, mas tem outro peso como prova (PTAM ou laudo para o redutor de ajuste). O panorama do tema está no guia reforma tributária e imóveis em 2026, e a avaliação de vários ativos de uma vez segue a lógica da avaliação de carteira imobiliária.
A Costa Sales atua desde 2019, com mais de 600 laudos emitidos. O preço é por hora técnica, conforme o método e a oferta de amostras, nunca por percentual do valor da área: o comparativo costuma custar menos que o involutivo, e uma gleba pequena sem amostras pode dar mais trabalho que uma grande com mercado ativo. Glebas são orçadas por proposta, com faixas. Veja o escopo no laudo de avaliação para a reforma tributária.
Como fica o redutor de ajuste da gleba comprada há muitos anos?
A opção de 3,65% da receita bruta acaba com o redutor de ajuste?
Como o redutor da gleba é dividido entre os lotes?
Qual método de avaliação usar na gleba: comparativo ou involutivo?
Posso escolher o cenário otimista do involutivo para ter um redutor maior?
Fontes consultadas
- Lei Complementar nº 214, de 16 de janeiro de 2025, texto compilado com as alterações da LC 227/2026, arts. 257, 258, 259, 262 e 486.
- Decreto nº 12.955, de 29 de abril de 2026, Regulamento da CBS, arts. 367, 373, 374 e 375.
- ABNT NBR 14653-2:2011. Avaliação de bens: Parte 2: Imóveis urbanos, itens 8.2.2.3, 11.3.1 e 11.3.2 e Tabelas 8 e 9.
- IBGE. IPCA, número-índice (Sidra, tabela 1737), dezembro de 2007 e outubro de 2026.